Holding familiar: qué es y por qué puede ser la mejor estructura para tu empresa y tu patrimonio en Mallorca
Cuando una familia construye patrimonio durante veinte o treinta años, rara vez lo hace siguiendo un esquema diseñado desde el primer día.
Primero aparece una empresa. Después se compra el local desde el que trabaja. Años más tarde llega una segunda sociedad, una nave industrial, varios inmuebles, inversiones financieras y quizá una participación en otro negocio. Los hijos empiezan a incorporarse, algunos trabajan en la empresa y otros no, y lo que inicialmente era una compañía relativamente sencilla termina convertido en un patrimonio empresarial y familiar considerable.
En ese momento suele aparecer una pregunta lógica:
¿Tiene sentido que todos estos activos y sociedades continúen dependiendo directamente de las mismas personas físicas?
En determinados patrimonios, la respuesta puede ser no.
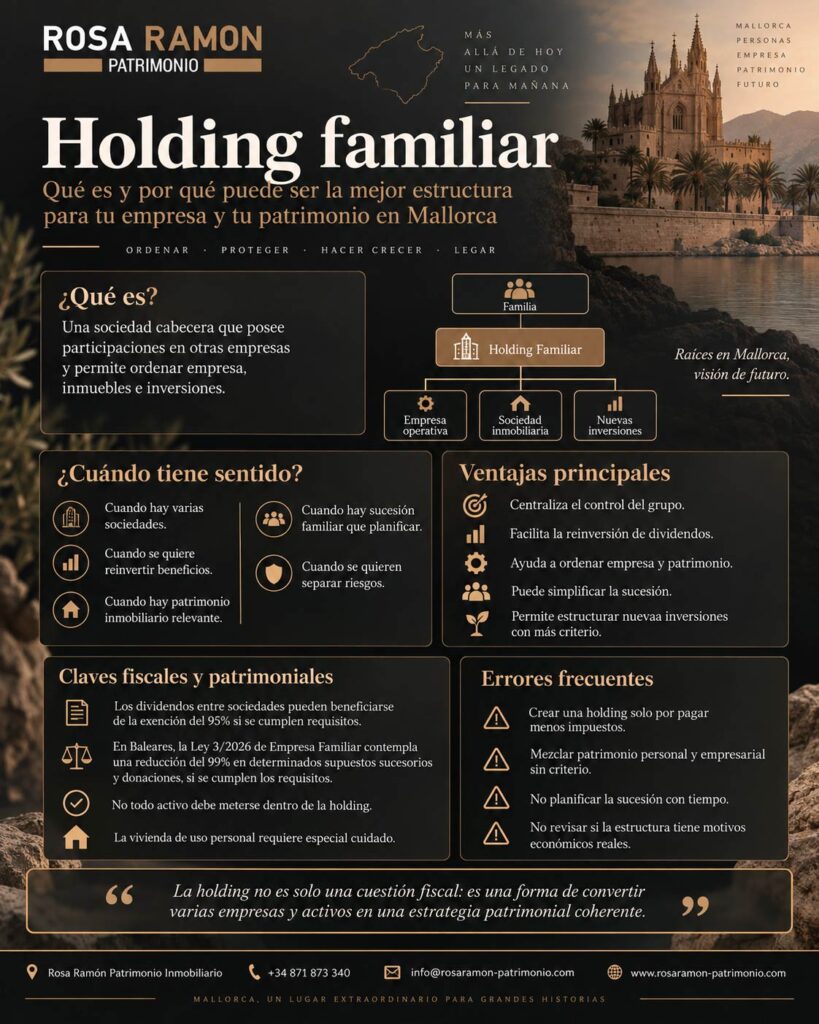
Una de las estructuras que permiten ordenar esta situación es la holding familiar: una sociedad situada en la parte superior del grupo que posee las participaciones de las empresas operativas y desde la que pueden coordinarse inversiones, dividendos, nuevas adquisiciones y, sobre todo, la continuidad del patrimonio entre generaciones.
No es una fórmula mágica para pagar menos impuestos.
Tampoco tiene sentido para todo empresario.
Pero cuando existe una empresa rentable, capacidad de reinversión y un patrimonio que empieza a superar a la propia actividad que lo originó, una holding bien diseñada puede convertirse en una herramienta extraordinariamente útil.
Y en Baleares hay una razón adicional para prestar atención al tema: la Ley balear de Apoyo a la Empresa Familiar aprobada en 2026 ha reforzado de manera muy significativa determinados incentivos sucesorios vinculados a empresas y participaciones empresariales, siempre que se cumplan estrictamente sus requisitos.
¿Qué es exactamente una holding familiar?
Una holding es, simplificando, una sociedad cuya función principal consiste en poseer y gestionar participaciones en otras empresas.
Imagine que una familia posee directamente tres sociedades:
una empresa de servicios,
una sociedad inmobiliaria,
y una empresa dedicada a otra actividad.
En una estructura tradicional, los padres o hermanos podrían aparecer personalmente como socios de las tres.
Con una holding, la estructura puede reorganizarse de esta manera:
| Nivel | Ejemplo |
|---|---|
| Familia | Padres e hijos poseen participaciones |
| Holding Familiar, S.L. | Sociedad cabecera del patrimonio empresarial |
| Empresa operativa | Negocio principal |
| Sociedad inmobiliaria | Activos destinados a inversión o explotación |
| Nueva sociedad | Futuras inversiones o adquisiciones |
La familia pasa a ser propietaria de una sociedad principal.
Y esa sociedad principal posee las participaciones de las demás.
Parece una diferencia puramente jurídica.
En realidad, puede cambiar considerablemente cómo se administra el dinero, cómo se realizan nuevas inversiones y cómo se prepara una sucesión.
El problema que intenta solucionar una holding
Imagine una empresa mallorquina que obtiene un beneficio importante y acumula cada año capital que sus propietarios no necesitan para vivir.
El empresario tiene dos posibilidades básicas.
Puede distribuir ese dinero personalmente mediante dividendos y posteriormente invertirlo como persona física.
O puede mantener una parte dentro de una estructura empresarial y reinvertir desde ella.
La diferencia puede ser importante.
Cuando los dividendos llegan a una persona física residente en España, se integran generalmente en la base del ahorro. La escala combinada alcanza actualmente tipos del 19 %, 21 %, 23 %, 27 % y hasta el 30 % para la parte que supera determinados importes.
Si el empresario necesita el dinero para su consumo personal, esa tributación forma parte del proceso normal.
Pero si pretende inmediatamente utilizarlo para comprar otra empresa, financiar un proyecto o realizar una nueva inversión, distribuirlo primero personalmente puede significar adelantar una tributación que quizá podría diferirse mediante una estructura empresarial adecuada.
Ahí empieza a entenderse la utilidad de una holding.
Una de las principales ventajas: mover dividendos dentro del grupo
La Ley del Impuesto sobre Sociedades establece una exención para determinados dividendos recibidos entre sociedades cuando se cumplen los requisitos correspondientes.
Como regla general, la sociedad perceptora debe poseer al menos el 5 % de la participada, y la participación debe haberse mantenido durante un año o mantenerse posteriormente hasta completar dicho periodo.
Desde 2021, la exención se reduce, con carácter general, en un 5 % en concepto de gastos de gestión relacionados con la participación.
En términos sencillos, cuando se cumplen todos los requisitos suele hablarse de una exención del 95 % del dividendo.
Supongamos que una filial distribuye 500.000 euros a su holding.
Si se aplica correctamente el régimen y la holding tributa al tipo general del 25 %, únicamente el 5 % quedaría sometido a tributación, lo que produciría una carga efectiva aproximada de 1,25 % sobre el dividendo, antes de considerar cualquier particularidad del caso.
Esto no significa que la familia haya eliminado para siempre el impuesto.
Si posteriormente la holding distribuye esos 500.000 euros a sus socios personas físicas, aparecerá la correspondiente tributación personal.
La ventaja principal es otra:
la familia puede decidir cuándo extrae el dinero del perímetro empresarial y cuánto capital mantiene para reinvertir.
Ejemplo: reinvertir directamente o pasar primero por la persona física
Imagine dos empresarios que poseen empresas idénticas.
Ambas compañías generan suficiente caja como para distribuir un dividendo de 500.000 euros.
El empresario A cobra el dividendo personalmente y quiere invertir inmediatamente el dinero restante en otra empresa.
El empresario B dispone de una holding que recibe el dividendo de su filial y realiza la nueva inversión desde la propia estructura empresarial.
El empresario A tendrá que considerar la tributación del dividendo en su IRPF antes de conocer cuánto dinero podrá realmente reinvertir.
El empresario B puede, cuando se cumplen los requisitos del artículo 21 del Impuesto sobre Sociedades, trasladar la mayor parte del capital a la holding con una tributación corporativa muy inferior y decidir posteriormente cuándo distribuir dinero a la familia.
La diferencia no consiste necesariamente en pagar nunca.
Consiste en evitar sacar dinero del circuito empresarial cuando todavía queremos utilizarlo para hacer empresa.
Esa capacidad de diferimiento puede tener un efecto enorme durante veinte años de reinversión.
La holding puede convertirse en el banco de inversión de la familia
Una vez recibidos los dividendos de las filiales, la sociedad cabecera puede disponer de capital para financiar nuevos proyectos.
Puede constituir una nueva sociedad.
Puede adquirir otra empresa.
Puede realizar ampliaciones de capital.
Puede prestar dinero a sociedades del grupo, siempre respetando las reglas mercantiles, fiscales y de operaciones vinculadas.
Puede participar en proyectos inmobiliarios.
Y puede conservar una parte de tesorería para futuras oportunidades.
La familia deja así de contemplar cada empresa de manera aislada y empieza a gestionar un grupo empresarial.
Ese cambio de mentalidad es importante.
Especialmente en Mallorca, donde encontramos numerosas familias cuyo patrimonio comenzó en turismo, construcción, restauración, servicios, comercio o inmobiliario y que varias décadas después poseen intereses en sectores muy diferentes.
También facilita separar el riesgo empresarial del patrimonio
Imagine una familia propietaria de una empresa operativa y de varios inmuebles importantes.
Si todo está dentro de la misma sociedad, una dificultad grave del negocio puede afectar también al patrimonio inmobiliario.
Por eso muchas estructuras empresariales separan funciones.
La empresa operativa desarrolla el negocio.
Otra sociedad mantiene determinados activos inmobiliarios destinados a explotación.
La holding posee las participaciones de ambas.
Por ejemplo:
| Sociedad | Función |
|---|---|
| Holding Familiar SL | Control y asignación del capital |
| Operativa SL | Actividad empresarial y empleados |
| Inmobiliaria SL | Inmuebles vinculados a inversión o explotación |
| Inversiones SL | Nuevos proyectos |
Esto no convierte automáticamente los activos en intocables.
Garantías cruzadas, avales personales, deudas intragrupo o determinadas responsabilidades pueden conectar económicamente unas sociedades con otras.
Pero una buena arquitectura societaria puede ayudar a evitar que todo el patrimonio dependa jurídicamente del mismo riesgo operativo.
No confunda holding familiar con sociedad patrimonial
Esta distinción es fundamental.
Una holding puede ser una empresa perfectamente activa desde el punto de vista fiscal.
Y una sociedad con inmuebles puede ser una entidad patrimonial.
Pero ninguna de las dos condiciones depende únicamente del nombre.
La Ley del Impuesto sobre Sociedades considera, con carácter general, entidad patrimonial aquella en la que más de la mitad del activo esté constituido por valores o por activos no afectos a una actividad económica.
Sin embargo, determinados valores no se computan a estos efectos.
Entre ellos pueden encontrarse participaciones de al menos el 5 %, mantenidas durante un mínimo de un año con la finalidad de dirigir y gestionar la participación, siempre que exista una organización adecuada de medios materiales y personales y que la entidad participada no sea a su vez patrimonial en los términos de la norma.
Por eso una verdadera holding empresarial no tiene por qué convertirse automáticamente en una sociedad patrimonial.
Pero tampoco basta con constituir una SL, colocar debajo unas empresas y escribir “Holding” en la tarjeta.
Tiene que existir una realidad empresarial detrás.
Los inmuebles requieren todavía más cuidado
Este punto es especialmente importante para muchos patrimonios mallorquines.
Una familia puede tener una empresa operativa y, además:
una nave,
varios locales,
apartamentos en alquiler,
un edificio,
una finca,
o viviendas destinadas a inversión.
Es tentador pensar que todo debería colocarse debajo de la holding.
No necesariamente.
La Ley del Impuesto sobre Sociedades establece que, en el arrendamiento inmobiliario, existe actividad económica cuando para su ordenación se utiliza al menos una persona empleada con contrato laboral y jornada completa, aunque en los grupos mercantiles el análisis de la actividad puede realizarse considerando el conjunto del grupo.
Esta condición puede influir enormemente en la consideración de la sociedad inmobiliaria, en determinados incentivos y en la futura sucesión.
Además, no es lo mismo una cartera de cuarenta viviendas profesionalmente gestionada que dos apartamentos utilizados parcialmente por la familia.
Las viviendas de uso personal son un asunto especialmente delicado.
Meter la casa familiar dentro de una sociedad suele requerir mucha reflexión
Una holding no debería convertirse en un gran cajón donde introducir cualquier activo simplemente porque pertenece a la familia.
Imagine una villa de uso privado en Son Vida o Port d’Andratx.
Si pertenece a una sociedad pero realmente la utiliza la familia, aparecen cuestiones relacionadas con retribuciones en especie, operaciones vinculadas, valoración del uso, afectación empresarial y posibles consecuencias en Impuesto sobre Patrimonio y sucesión.
La Agencia Tributaria recuerda expresamente que determinados bienes destinados exclusivamente al uso personal del socio o de miembros del grupo familiar no se consideran activos afectos a efectos de calcular la exención de participaciones empresariales en el Impuesto sobre Patrimonio.
Por eso una buena estructura no consiste en meter más activos dentro.
Consiste en colocar cada activo donde cumple mejor su función.
¿Y si ya tengo las empresas personalmente?
Es probablemente el caso más frecuente.
El empresario constituyó su sociedad hace veinte años.
Posteriormente creó otras dos.
Ahora descubre las ventajas de disponer de una holding y piensa:
“Perfecto. Creo una nueva sociedad y le entrego mis participaciones.”
La operación necesita mucha más preparación.
Transferir participaciones puede generar, en principio, consecuencias fiscales.
Sin embargo, la normativa española dispone de un régimen especial para determinadas operaciones de reestructuración como fusiones, escisiones, aportaciones no dinerarias y canjes de valores, que puede permitir diferir la tributación si se cumplen los requisitos.
En un canje de valores, por ejemplo, una sociedad puede adquirir una participación que le permita obtener la mayoría de los derechos de voto de otra sociedad entregando a los antiguos socios participaciones de la nueva entidad.
Pero existe una advertencia fundamental.
La propia Ley del Impuesto sobre Sociedades establece que este régimen no debe aplicarse cuando la operación tenga como objetivo principal el fraude o la evasión fiscal y exige que existan motivos económicos válidos, como la reestructuración o racionalización de las actividades, y no la mera obtención de una ventaja fiscal.
Por eso una holding debería diseñarse partiendo primero de la lógica empresarial.
Centralizar decisiones.
Facilitar nuevas inversiones.
Separar riesgos.
Preparar sucesión.
Ordenar socios.
Profesionalizar la gestión.
Después se estudia cómo ejecutar fiscalmente la reorganización.
No al revés.
La sucesión es probablemente donde una buena estructura muestra más valor
Imagine un empresario con tres sociedades y cuatro hijos.
Si posee personalmente participaciones distintas de cada empresa, al fallecer habrá que decidir cómo repartir cada activo.
Un hijo puede querer participar en la empresa.
Otro quizá no.
Un tercero puede querer liquidez.
El cuarto puede vivir fuera de España.
La situación puede convertirse rápidamente en una colección de participaciones cruzadas.
Una holding permite otra posibilidad.
Los hijos heredan participaciones de una única sociedad cabecera.
Debajo siguen encontrándose las diferentes empresas.
Eso no elimina los conflictos familiares.
Pero puede facilitar enormemente la gobernanza.
En lugar de decidir quién tiene el 17 % de una empresa y el 43 % de otra, la familia puede estructurar los derechos económicos y políticos desde un nivel superior.
Baleares ha dado un paso importante en 2026
Este apartado merece especial atención porque afecta directamente a empresas familiares de Mallorca.
La Ley 3/2026, de 30 de junio, de Apoyo a la Empresa Familiar, ha establecido en Illes Balears una reducción propia del 99 % en determinadas adquisiciones mortis causa de empresas y participaciones empresariales cuando se cumplen los requisitos legales. También establece una reducción del 99 % para determinadas donaciones inter vivos de participaciones.
Entre los requisitos aparecen cuestiones como porcentajes mínimos de participación, ejercicio efectivo de funciones de dirección, determinada remuneración, mantenimiento posterior de las participaciones y que la entidad no tenga como actividad principal la mera gestión de un patrimonio mobiliario o inmobiliario.
La norma también establece que el beneficio alcanza a las participaciones en la proporción correspondiente a los activos necesarios para desarrollar la actividad económica respecto del patrimonio neto de la entidad.
Esto último es crucial.
Si una sociedad empresarial acumula una enorme cantidad de activos ajenos a su actividad, no puede asumirse que el 100 % del valor vaya a beneficiarse automáticamente del tratamiento de empresa familiar.
La estructura y la composición del balance importan.
Una holding puede ayudar a preparar una sucesión, pero no crea beneficios fiscales por arte de magia
Este matiz merece repetirse.
Constituir una holding no transforma automáticamente cualquier patrimonio en “empresa familiar”.
Para determinadas exenciones en Impuesto sobre Patrimonio, la legislación exige, entre otras condiciones, una participación mínima del 5 % individual o 20 % conjuntamente con determinados familiares, ejercicio efectivo de funciones de dirección y que la remuneración por esas funciones represente más del 50 % de determinados rendimientos.
Además, cuando existen activos no afectos a la actividad, la exención puede limitarse proporcionalmente.
La Ley balear de Empresa Familiar de 2026 incorpora igualmente requisitos concretos para las reducciones sucesorias.
Por tanto, la planificación debe realizarse con años de antelación.
Esperar a los 85 años para preguntar cómo transmitir un grupo empresarial puede dejar muchas menos alternativas.
La holding también puede facilitar vender una empresa sin deshacer el patrimonio familiar
Imagine que la familia tiene tres actividades.
Una de ellas recibe una oferta de compra extraordinaria.
Los propietarios deciden venderla, pero quieren conservar las otras dos y reinvertir el dinero obtenido.
Cuando se vende una participación empresarial desde una holding puede resultar aplicable también la exención del artículo 21 sobre rentas derivadas de la transmisión, si se cumplen los requisitos correspondientes. Existen, no obstante, limitaciones importantes, especialmente cuando la participada tiene consideración de entidad patrimonial.
Esto puede permitir que el producto de la venta permanezca dentro del grupo y posteriormente se reinvierta en otra actividad.
Pero existe una diferencia fundamental.
Vender las participaciones de una empresa no es lo mismo que vender los activos desde dentro de esa empresa.
Si una sociedad posee un inmueble de cinco millones y vende directamente el inmueble, la renta se genera dentro de esa sociedad y tributará conforme a sus reglas.
No podemos asumir el tratamiento previsto para vender acciones simplemente porque exista una holding por encima.
Este detalle cambia muchas operaciones.
Una holding también puede mejorar la capacidad de negociación bancaria
Un grupo empresarial correctamente organizado puede presentar una imagen financiera muy distinta de varias sociedades aisladas.
La cabecera puede permitir analizar conjuntamente participaciones, flujos de dividendos, deuda e inversiones.
Esto puede facilitar conversaciones con bancos, inversores o potenciales socios.
No significa que toda deuda deba contratarse en la holding.
Ni que deba garantizarse automáticamente la financiación de una filial con el patrimonio de todas las demás.
De hecho, hacer eso puede destruir precisamente una de las ventajas de la estructura: la separación de riesgos.
El objetivo debería ser aumentar la capacidad financiera sin convertir todo el grupo en garante de todo.
La tesorería acumulada necesita una política
Una holding que empieza a recibir dividendos puede encontrarse pocos años después con varios millones de euros de liquidez.
En ese momento aparece un nuevo problema:
¿qué hacer con ellos?
Dejarlos permanentemente en cuenta corriente también es una decisión de inversión.
Comprarlo todo en inmobiliario tampoco es necesariamente una buena respuesta.
Una familia debería definir una política de asignación del capital.
Por ejemplo:
| Destino | Función |
|---|---|
| Reserva de liquidez | Oportunidades e imprevistos |
| Reinversión empresarial | Crecimiento del negocio |
| Nuevas adquisiciones | Diversificación |
| Patrimonio inmobiliario | Renta y conservación de capital |
| Cartera financiera | Diversificación y liquidez |
| Distribución familiar | Necesidades personales de los socios |
La holding proporciona el vehículo.
La estrategia sigue siendo responsabilidad de la familia.
No toda inversión debería realizarse desde la misma sociedad
Otro error consiste en entender “grupo” como “una única cuenta”.
Las diferentes actividades pueden separarse mediante filiales.
Imagine que una familia quiere adquirir un edificio para alquilar y, al mismo tiempo, comprar una participación en una empresa tecnológica.
Ambas inversiones pueden depender de la misma holding.
Pero eso no significa necesariamente que deban estar jurídicamente dentro de la misma sociedad operativa.
Una estructura modular permite vender una inversión en el futuro sin alterar todas las demás.
Facilita también la entrada de un socio únicamente en un proyecto.
Y permite analizar con mayor precisión la rentabilidad y el riesgo de cada actividad.
Holding familiar y Family Office no son lo mismo
Los términos se confunden con frecuencia.
La holding es una estructura societaria.
Un family office es una estructura de gestión.
Una familia puede tener una holding sin family office.
También puede utilizar servicios de family office sin disponer de una holding.
Cuando el patrimonio aumenta, ambas pueden complementarse.
La holding puede ser propietaria de las empresas e inversiones.
El family office coordina estrategia patrimonial, fiscalidad, inmuebles, inversiones financieras, seguros, financiación, sucesión y necesidades de los distintos miembros de la familia.
Una es el vehículo.
La otra es la organización que ayuda a conducirlo.
Qué ocurre con el Impuesto sobre Sociedades en 2026
Conviene evitar otro mito frecuente:
“Si monto una holding, todas mis empresas tributarán al 25 %.”
No necesariamente.
Para periodos impositivos iniciados en 2026, el tipo general del Impuesto sobre Sociedades continúa siendo del 25 %.
Sin embargo, determinadas microempresas con cifra de negocios inferior a un millón de euros pueden aplicar una escala del 19 % sobre los primeros 50.000 euros de base y del 21 % sobre el resto. Las entidades que cumplen los requisitos de empresa de reducida dimensión tributan transitoriamente en 2026 al 23 %. Las entidades patrimoniales permanecen al 25 %.
Cada sociedad del grupo debe analizar su propio régimen.
La holding no borra la fiscalidad individual de sus filiales.
¿Puede el grupo tributar de manera consolidada?
En determinados grupos existe la posibilidad de aplicar el régimen de consolidación fiscal.
Entre otros requisitos, la entidad dominante debe poseer, con carácter general, al menos el 75 % del capital y la mayoría de derechos de voto de las entidades dependientes; el porcentaje baja al 70 % en determinados supuestos de entidades cotizadas.
Este régimen puede permitir compensar, bajo sus reglas específicas, resultados dentro del grupo y tratar fiscalmente determinadas operaciones de forma consolidada.
Pero añade complejidad.
No es una consecuencia automática de crear una holding.
Debe estudiarse independientemente.
¿Cuándo empieza a tener sentido estudiar una holding?
No existe una cifra exacta de facturación o patrimonio.
Sin embargo, suelen aparecer señales bastante claras.
| Situación familiar o empresarial | ¿Merece estudiarla? |
|---|---|
| Una única pequeña empresa y los socios consumen prácticamente todo el beneficio | Probablemente poca utilidad |
| Empresa rentable que acumula beneficios para reinvertir | Sí |
| Dos o más sociedades operativas | Muy razonable analizarlo |
| Familia que quiere comprar nuevas empresas | Sí |
| Varios hijos que heredarán el negocio | Especialmente importante |
| Empresa + patrimonio inmobiliario relevante | Conviene estudiarlo |
| Previsión de vender una filial y reinvertir | Puede ser muy interesante |
| Patrimonio familiar de varios millones | Merece análisis integral |
| Empresas en sectores de distinto riesgo | Puede ayudar a separar exposiciones |
La clave no es simplemente el tamaño.
Es la complejidad.
Cuándo probablemente no merece la pena
Supongamos un profesional con una SL que obtiene 100.000 euros al año de beneficio y necesita prácticamente todo ese dinero para mantener a su familia.
Crear una holding encima puede añadir costes administrativos sin ofrecer demasiada capacidad adicional de reinversión.
También puede no ser la opción adecuada cuando la única finalidad es intentar reducir impuestos personales sin que exista una verdadera lógica empresarial.
O cuando la familia no tiene todavía ningún problema de sucesión, inversión o diversificación que la estructura resuelva.
Una buena estructura debe solucionar problemas reales.
Si tenemos que inventar los problemas para justificarla, probablemente no la necesitamos.
Tampoco debería crearse simplemente semanas antes de vender la empresa
Cuando existe una oferta para comprar una compañía es frecuente que el empresario descubra repentinamente las ventajas de disponer de una holding.
Pero las reestructuraciones fiscales no deberían improvisarse únicamente para ejecutar una venta inminente.
La Administración puede examinar los motivos económicos de una operación y la propia LIS condiciona el régimen especial de reestructuración a que no tenga como objetivo principal obtener una ventaja fiscal sin motivos económicos válidos.
Una estructura que lleva años gestionando inversiones, coordinando filiales y desarrollando una verdadera función empresarial tiene una historia económica muy distinta de una sociedad creada poco antes de una operación únicamente para modificar su fiscalidad.
El protocolo familiar debería acompañar a la holding
Crear la sociedad resuelve la arquitectura jurídica.
No resuelve la familia.
Supongamos tres hermanos.
Uno trabaja doce horas diarias en el negocio.
Otro vive en Alemania.
El tercero quiere incorporarse dentro de cinco años.
Los tres poseen el 33 % de la holding.
¿Deben cobrar los mismos dividendos?
Probablemente sí si tienen idénticos derechos económicos.
¿Deben cobrar el mismo sueldo?
No necesariamente.
¿Quién puede trabajar en las empresas?
¿Cómo se incorpora la siguiente generación?
¿Puede un socio vender sus participaciones a una persona externa?
¿Qué sucede si uno se divorcia?
¿Y si un hermano fallece?
¿Quién designa al consejo?
¿Cuánta parte del beneficio se distribuye y cuánto se reinvierte?
Estas preguntas deberían contestarse antes de que aparezca el conflicto.
La holding funciona mucho mejor cuando se acompaña de estatutos bien pensados, acuerdos societarios y, en patrimonios importantes, un protocolo familiar.
Un ejemplo completo en Mallorca
Imaginemos una familia que comenzó hace treinta años con una empresa de servicios.
Actualmente tiene:
una empresa operativa valorada en 8 millones de euros,
una segunda empresa valorada en 3 millones,
dos naves utilizadas por el grupo,
un edificio alquilado,
3 millones de euros de liquidez,
y tres hijos.
El fundador posee personalmente todas las participaciones.
Cada año recibe dividendos y posteriormente invierte una parte de ellos personalmente.
Además, empieza a plantearse cómo dejar todo organizado.
Una posible estructura, después del correspondiente análisis fiscal y jurídico, podría ser:
Familia
↓
Holding Familiar
↓
Empresa operativa A
Empresa operativa B
Sociedad inmobiliaria empresarial
Sociedad de nuevas inversiones
La familia puede establecer desde la holding una política de dividendos.
Puede reinvertir capital.
Puede incorporar gradualmente a los hijos.
Puede separar las actividades.
Y puede estudiar la futura sucesión bajo las reglas aplicables a empresa familiar.
La diferencia principal es que deja de existir una colección de activos.
Empieza a existir una arquitectura patrimonial.
Los ocho errores más frecuentes
El primero es constituir una holding únicamente porque alguien aseguró que “paga menos impuestos”.
El segundo es introducir indiscriminadamente dentro de ella viviendas y activos de uso personal.
El tercero consiste en no disponer de medios suficientes para dirigir y gestionar realmente las participaciones cuando la normativa lo exige.
El cuarto es acumular grandes cantidades de activos no afectos sin estudiar cómo pueden afectar a exenciones y beneficios sucesorios.
El quinto consiste en otorgar avales cruzados hasta eliminar cualquier separación efectiva entre sociedades.
El sexto es reorganizar inmediatamente antes de una venta sin motivos económicos suficientemente sólidos.
El séptimo es crear una arquitectura societaria perfecta y no establecer ninguna regla familiar.
Y el octavo es pensar que, una vez constituida la holding, ya no es necesario revisarla.
Un patrimonio cambia.
La estructura también debería hacerlo.
Qué debería analizar una familia antes de decidir
Antes de crear una holding conviene realizar una radiografía completa.
| Pregunta | Por qué importa |
|---|---|
| ¿Cuántas empresas existen? | Determina la complejidad actual |
| ¿Cuánto beneficio se reinvierte? | Define la utilidad del diferimiento |
| ¿Cuánto dinero necesita personalmente la familia? | Permite estimar distribuciones |
| ¿Qué inmuebles existen? | Hay que decidir cuáles son empresariales |
| ¿Qué sociedades son operativas y cuáles patrimoniales? | Afecta a fiscalidad y sucesión |
| ¿Quién gestionará el grupo? | Relevante para actividad y gobierno |
| ¿Qué hijos trabajarán en la empresa? | Fundamental para sucesión |
| ¿Existe intención de vender alguna filial? | Puede cambiar la estructura óptima |
| ¿Qué deuda y garantías existen? | Determina el verdadero aislamiento de riesgos |
| ¿Dónde residirán los futuros herederos? | Puede introducir fiscalidad internacional |
Solo después debería diseñarse el organigrama.
El objetivo no debería ser pagar el mínimo impuesto posible
Esta idea puede parecer extraña en un artículo sobre holdings.
Pero probablemente sea la más importante.
Una familia puede ahorrar impuestos y construir al mismo tiempo una estructura empresarial tan complicada que resulte imposible de gestionar.
También puede intentar mantener determinados beneficios fiscales y terminar tomando decisiones empresariales económicamente absurdas.
La fiscalidad importa.
Muchísimo.
Pero debe estar subordinada a una pregunta mayor:
¿Qué estructura permitirá conservar, gestionar, hacer crecer y transmitir mejor este patrimonio durante las próximas décadas?
A veces la respuesta será una holding.
Otras veces no.
Conclusión: pasar de tener empresas a gestionar un patrimonio empresarial
La holding familiar empieza a tener sentido cuando una familia deja de poseer simplemente una empresa y comienza a construir un patrimonio alrededor de ella.
Permite centralizar participaciones.
Puede facilitar la reinversión de beneficios.
Puede ayudar a separar riesgos.
Puede simplificar futuras adquisiciones.
Puede proporcionar una estructura más ordenada para transmitir el negocio a la siguiente generación.
Y, cuando se cumplen todos los requisitos, puede interactuar de manera muy relevante con las reglas del Impuesto sobre Sociedades, el Impuesto sobre Patrimonio y la fiscalidad de la empresa familiar.
En Illes Balears, además, la nueva Ley 3/2026 de Apoyo a la Empresa Familiar introduce reducciones del 99 % para determinados supuestos de sucesión y donación de empresas y participaciones, lo que convierte la planificación anticipada en una cuestión todavía más relevante.
Pero la conclusión no debería ser:
“Necesito una holding para pagar menos.”
Debería ser otra:
“Mi patrimonio ha alcanzado suficiente complejidad como para necesitar una estructura.”
Cuando eso ocurre, la holding puede dejar de ser una cuestión fiscal y convertirse en algo mucho más importante.
Una forma de conseguir que la empresa que creó una generación pueda seguir financiando el patrimonio de las siguientes sin convertir cada sucesión, inversión o nueva sociedad en un problema independiente.
En Rosa Ramón Patrimonio trabajamos con propietarios, empresarios y familias con patrimonio inmobiliario en Mallorca coordinando la visión patrimonial con los especialistas fiscales, jurídicos y societarios correspondientes. El objetivo no es crear estructuras por crear, sino conseguir que empresas, inmuebles, inversiones y objetivos familiares funcionen como un conjunto coherente.
Porque construir patrimonio es difícil.
Organizarlo para que sobreviva a quien lo creó lo es todavía más.
Este artículo tiene carácter exclusivamente informativo. La constitución de una holding, las operaciones de reestructuración, la aplicación de exenciones empresariales y los beneficios en sucesiones o donaciones dependen de las circunstancias concretas del grupo y deben revisarse previamente con asesores fiscales, mercantiles y jurídicos especializados.
