VISIÓN DEL MERCADO RESIDENCIAL ESPAÑOL
Rosa Ramón Patrimonio
El mercado inmobiliario español atraviesa un momento especialmente interesante desde el punto de vista inversor. Pese al fuerte incremento de precios registrado en numerosas ciudades, nuestra lectura es que no estamos ante una repetición del escenario de 2007.
La diferencia fundamental está en el origen del desequilibrio: actualmente existe una demanda elevada frente a una oferta residencial insuficiente, especialmente en aquellas localizaciones capaces de atraer población, empleo y actividad económica. Paralelamente, los criterios bancarios de financiación a promotores y compradores son hoy considerablemente más exigentes que antes de la anterior crisis inmobiliaria.
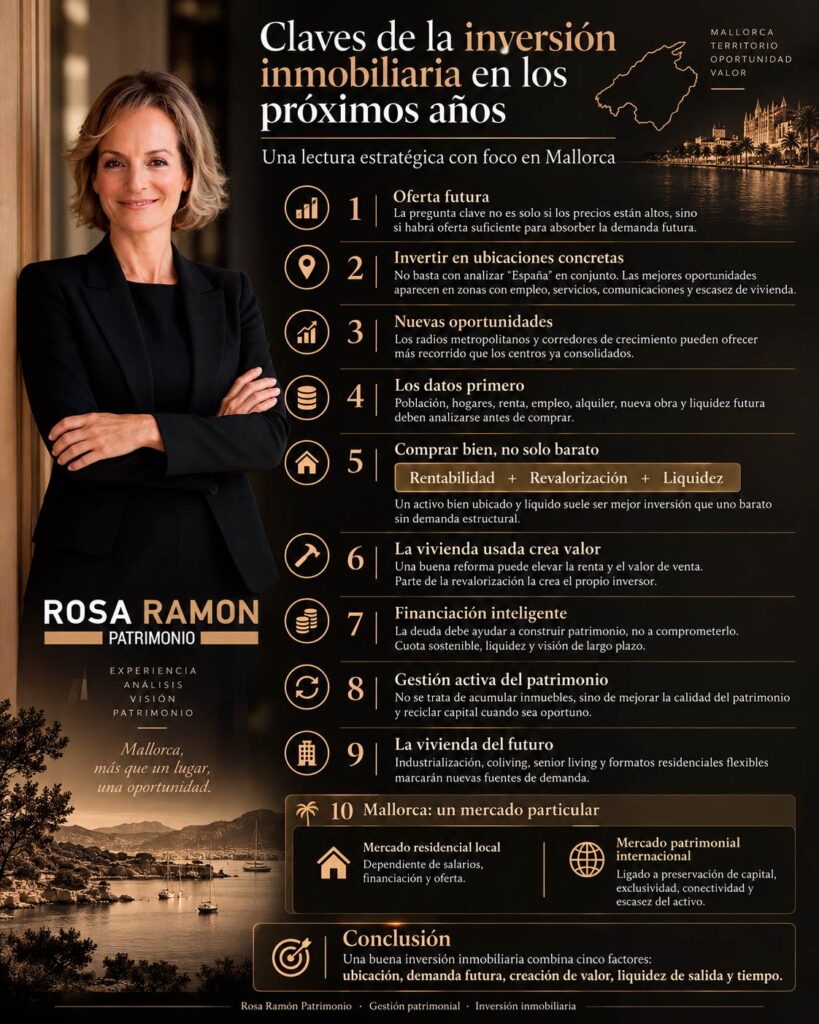
1. La escasez de vivienda seguirá condicionando los precios
El gran problema estructural del mercado español continúa siendo la dificultad para producir vivienda al ritmo al que crece la demanda.
La lentitud en la concesión de licencias, la escasez de suelo finalista, el incremento de los costes de construcción y financiación y determinadas rigideces urbanísticas están retrasando la incorporación de nueva oferta al mercado y aumentando, además, su coste final.
Por ello, no debemos analizar el mercado únicamente preguntándonos si “los precios están altos”, sino formulando una pregunta mucho más relevante:
¿Existe suficiente oferta futura para absorber la demanda prevista en esa localización?
Ahí se encuentra una de las claves de la inversión inmobiliaria de los próximos años.
2. No invertir en España. Invertir en ubicaciones concretas.
El comportamiento del mercado será cada vez menos homogéneo.
Las poblaciones con crecimiento demográfico, creación de empleo, buenas comunicaciones, servicios, actividad empresarial y escasez de vivienda presentan mejores perspectivas de revalorización que aquellas que pierden habitantes o actividad económica.
Esto nos lleva a una máxima que considero fundamental:
La ubicación no debe analizarse únicamente por lo que es hoy, sino por lo que puede convertirse en cinco o diez años.
La inversión inmobiliaria consiste, en gran medida, en identificar ese movimiento antes de que el mercado lo haya incorporado completamente al precio.
3. Las nuevas oportunidades pueden estar fuera de los centros consolidados
La falta de suelo disponible y los elevados precios de las grandes capitales están ampliando progresivamente sus radios metropolitanos.
Municipios anteriormente considerados periféricos pueden convertirse en nuevas áreas residenciales si reúnen determinados factores: conexión ferroviaria o viaria, crecimiento poblacional, actividad industrial o empresarial y una oferta de alquiler insuficiente.
Por tanto, resulta especialmente interesante estudiar los corredores de crecimiento alrededor de las grandes ciudades y no limitarse exclusivamente a sus zonas centrales.
4. Los datos demográficos deben preceder a la compra
Antes de analizar un inmueble concreto debemos analizar su mercado.
Entre las variables que consideramos especialmente relevantes:
- evolución de la población;
- creación de hogares;
- renta disponible;
- empleo y tejido empresarial;
- comunicaciones;
- oferta y demanda de alquiler;
- nueva construcción prevista;
- precio de adquisición frente a renta obtenible;
- potencial de revalorización;
- liquidez futura del activo.
La utilización combinada de estas variables permite evitar inversiones aparentemente atractivas por precio pero situadas en mercados con escaso potencial futuro.
5. Comprar bien continúa siendo más importante que comprar barato
Un inmueble barato no necesariamente constituye una buena inversión.
Preferimos un activo correctamente ubicado, líquido y con demanda estructural adquirida a un precio razonable antes que un inmueble extremadamente económico situado en una localización sin crecimiento.
La inversión debe analizar simultáneamente tres variables:
rentabilidad + revalorización + liquidez.
En nuestra opinión, concentrarse exclusivamente en la rentabilidad inicial del alquiler puede conducir a decisiones equivocadas.
6. La vivienda usada ofrece oportunidades de creación de valor
Una parte relevante del parque residencial español está envejecida.
Esto crea una oportunidad interesante para el inversor capaz de localizar activos cuya arquitectura y ubicación sean buenas pero cuya presentación, distribución o prestaciones hayan quedado obsoletas.
Una reforma correctamente dimensionada, acompañada de una mejora de distribución, iluminación, instalaciones, eficiencia y presentación comercial, puede incrementar significativamente tanto la renta como el valor de venta del inmueble.
Aquí el beneficio no depende únicamente de que “suba el mercado”.
El inversor crea parte de la revalorización.
7. La financiación debe utilizarse para construir patrimonio, no para comprometerlo
El apalancamiento continúa siendo una magnífica herramienta cuando se utiliza correctamente.
Pero el criterio no debería ser conseguir simplemente el tipo de interés más bajo, sino estructurar una financiación que preserve la capacidad económica del inversor incluso ante escenarios menos favorables.
La cuota debe ser sostenible, debe mantenerse suficiente liquidez y debemos contemplar posibles movimientos futuros de tipos de interés.
La deuda inteligente acelera la creación de patrimonio.
La deuda excesiva destruye flexibilidad.
8. El patrimonio inmobiliario debe gestionarse de forma activa
Comprar un inmueble no debería significar necesariamente mantenerlo durante toda la vida.
Un patrimonio debe revisarse periódicamente.
Puede llegar un momento en que un activo haya agotado gran parte de su capacidad de revalorización mientras otra zona, otra tipología residencial o un proyecto de obra nueva ofrece mejores perspectivas.
En ese momento puede tener sentido vender, realizar plusvalías y reciclar el capital hacia activos con mayor recorrido futuro.
Este concepto es especialmente importante para propietarios con varias viviendas: no se trata simplemente de acumular inmuebles, sino de mejorar progresivamente la calidad del patrimonio.
9. La vivienda del futuro será diferente
La construcción tenderá progresivamente hacia modelos más industrializados: prefabricación, componentes estandarizados, robotización y sistemas capaces de reducir plazos y controlar costes.
También evolucionará la propia forma de habitar.
Coliving, senior living, viviendas de menor superficie pero mejores zonas comunes, edificios con servicios compartidos y modelos residenciales más flexibles responderán a cambios demográficos y sociales que ya están comenzando a producirse.
Para el inversor, estos cambios representan nuevas clases de activos y nuevas fuentes de demanda.
10. Mallorca: una lectura particular
Mallorca merece un análisis diferenciado.
En mercados insulares con suelo extremadamente limitado, elevada presión residencial y fuerte demanda internacional, la escasez física de producto añade una variable adicional al comportamiento de los precios.
El comprador extranjero tiene una incidencia especialmente relevante en mercados premium, turísticos y costeros, aunque no pueda considerarse por sí solo responsable del problema general de vivienda en España.
En Mallorca debemos distinguir claramente entre dos mercados:
El mercado residencial local, muy condicionado por salarios, financiación y disponibilidad de vivienda.
El mercado patrimonial internacional, donde la decisión de compra responde en mayor medida a preservación de capital, calidad de vida, seguridad jurídica, conectividad, exclusividad y escasez del activo.
Esta segunda demanda explica por qué determinados inmuebles singulares pueden mantener comportamientos muy diferentes al mercado residencial general.
Nuestra conclusión
La estrategia para los próximos años no debería consistir en intentar predecir cuándo dejarán de subir los precios.
Debería centrarse en identificar dónde seguirá existiendo más demanda que oferta, qué zonas están ganando población y actividad económica y qué activos poseen características difíciles de reproducir.
Para nosotros, una buena inversión inmobiliaria debe reunir cuatro elementos:
ubicación + demanda futura + creación de valor + liquidez de salida.
Y existe un quinto factor que cada vez consideramos más importante:
el tiempo.
Comprar antes de que una transformación urbana, demográfica o económica sea evidente para todo el mercado continúa siendo una de las principales fuentes de creación de patrimonio inmobiliario.
Rosa Ramón Patrimonio
Gestión patrimonial · Inversión inmobiliaria
