Fiscalidad para extranjeros en Baleares · Principales impuestos a considerar
Comprar una vivienda en Mallorca, trasladar la residencia a Ibiza o mantener una segunda residencia en Menorca puede parecer, desde fuera de España, una operación relativamente sencilla: se adquiere la propiedad, se pagan los impuestos correspondientes y el asunto queda resuelto.
En realidad, la fiscalidad de un extranjero en Baleares puede cambiar de forma considerable dependiendo de una cuestión que no siempre se analiza antes de comprar: su residencia fiscal.
Dos ciudadanos alemanes pueden comprar dos viviendas idénticas en Mallorca por el mismo precio y terminar teniendo obligaciones tributarias diferentes si uno continúa siendo residente fiscal en Alemania y el otro pasa a ser residente fiscal en España.
Lo mismo sucede con un británico, un sueco, un francés o un estadounidense.
La nacionalidad importa mucho menos que la residencia fiscal, el uso que se dará al inmueble, su precio, la forma de adquisición, si se alquilará y el patrimonio total que el propietario mantenga en España.
Por eso, cuando hablamos de fiscalidad para extranjeros en Baleares, no existe un único “impuesto de los extranjeros”.
Existe un conjunto de impuestos que aparecen en diferentes momentos: al comprar, durante la propiedad, al alquilar, al vender y finalmente al transmitir el patrimonio por herencia o donación.
Esta guía analiza las principales obligaciones que debería conocer un comprador o propietario internacional en Mallorca, Menorca, Ibiza o Formentera a septiembre de 2026.
La primera pregunta no es cuánto cuesta la casa, sino dónde será usted residente fiscal
Ser propietario de una vivienda en Mallorca no convierte automáticamente a una persona en residente fiscal en España.
Tampoco disponer de un NIE español significa tener residencia fiscal española.
La Agencia Tributaria considera, entre otros criterios, que una persona física puede ser residente fiscal en España cuando permanece aquí más de 183 días durante el año natural o cuando se encuentra en España el núcleo principal o la base de sus actividades o intereses económicos. Existe además una presunción, salvo prueba en contrario, cuando el cónyuge no separado legalmente y los hijos menores dependientes residen habitualmente en España. Agencia Tributaria
Esta distinción tiene enormes consecuencias.
Si una persona continúa siendo no residente fiscal, España gravará fundamentalmente las rentas y bienes vinculados al territorio español.
Si se convierte en residente fiscal en España, pasa con carácter general a tributar en IRPF por su renta mundial, incluyendo rentas obtenidas en Alemania, Reino Unido, Suecia, Estados Unidos o cualquier otro país, sin perjuicio de los convenios internacionales para evitar la doble imposición. Agencia Tributaria
Por tanto, una persona que prevé pasar cada vez más tiempo en Mallorca debería estudiar su residencia fiscal antes de ejecutar determinadas inversiones, no cuando llegue el momento de presentar su primera declaración española.
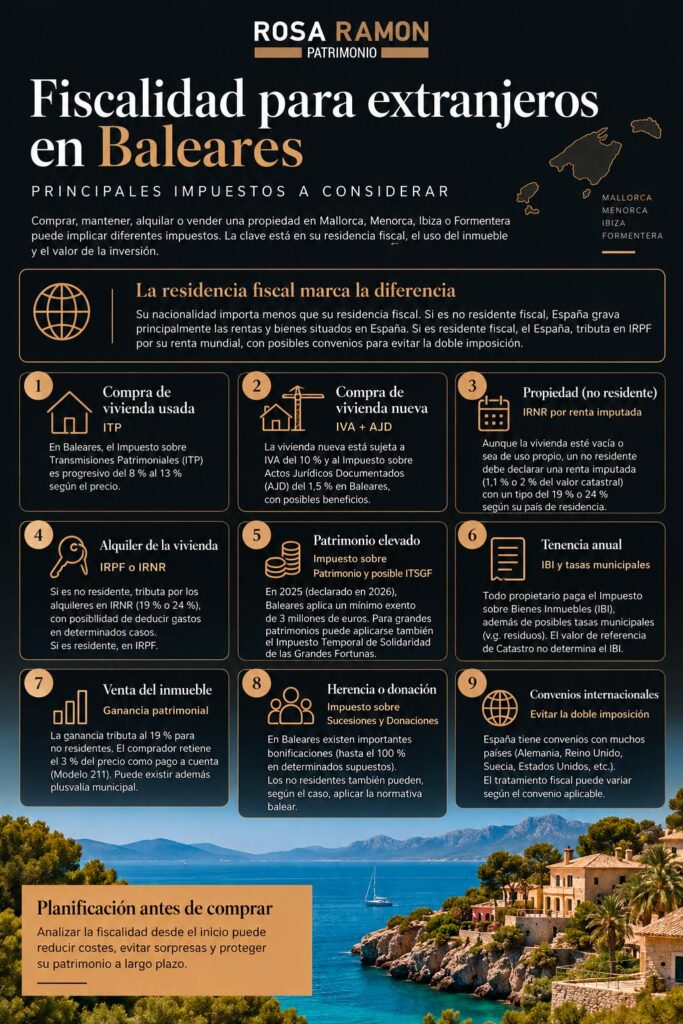
Una visión rápida de los principales impuestos
| Situación | Principal impuesto o coste fiscal |
|---|---|
| Compra de vivienda usada | ITP en Baleares |
| Compra de vivienda nueva | IVA + AJD |
| Propiedad de una vivienda por un no residente | IRNR por renta imputada si está vacía o es de uso propio |
| Alquiler de la vivienda | IRPF si es residente / IRNR si es no residente |
| Propiedad de patrimonio elevado | Impuesto sobre Patrimonio y posible ITSGF |
| Tenencia anual del inmueble | IBI y determinados tributos o tasas municipales |
| Venta del inmueble | Ganancia patrimonial + posible plusvalía municipal |
| Venta realizada por un no residente | Retención del 3 % por el comprador |
| Herencia o donación | Impuesto sobre Sucesiones y Donaciones |
| Grandes patrimonios | Posible Impuesto Temporal de Solidaridad de las Grandes Fortunas |
La tabla es solamente un mapa inicial. El resultado final depende de residencia, valor del inmueble, parentesco, financiación, estructura de propiedad y convenio internacional aplicable.
Comprar una vivienda usada en Baleares: el ITP puede convertirse en uno de los mayores costes de adquisición
Cuando un extranjero compra una vivienda usada en Baleares, con carácter general la operación queda sujeta al Impuesto sobre Transmisiones Patrimoniales Onerosas.
La nacionalidad del comprador no crea un tipo especial.
La tarifa general vigente en Baleares es progresiva: el primer tramo hasta 400.000 euros tributa al 8 %, el siguiente hasta 600.000 euros al 9 %, entre 600.000 y un millón al 10 %, entre uno y tres millones al 12 % y el importe que exceda de tres millones al 13 %. Agència Tributària de les Illes Balears
Esto es especialmente relevante en el mercado premium mallorquín.
Una persona que compra una villa por varios millones de euros no debe calcular el impuesto aplicando simplemente un porcentaje estándar a toda la compraventa. La tarifa funciona por tramos.
Además, desde 2022 el valor de referencia de Catastro tiene una enorme importancia. Cuando existe, sirve como base mínima de tributación en ITP y Sucesiones y Donaciones. Si el precio declarado o la contraprestación efectivamente pagada es superior al valor de referencia, se utiliza la magnitud superior. Catastro
Esto significa que comprar una propiedad por debajo de su valor de referencia no implica necesariamente tributar únicamente sobre el precio efectivamente pagado.
Antes de firmar unas arras conviene comprobar ese valor.
¿Qué ocurre si la vivienda es nueva?
Cuando hablamos de una primera entrega de vivienda realizada por el promotor, la fiscalidad cambia.
La vivienda nueva está, con carácter general, sujeta a IVA del 10 %. Determinadas viviendas protegidas pueden tener un tratamiento diferente. Agencia Tributaria
Además aparece el Impuesto sobre Actos Jurídicos Documentados.
El tipo general de AJD aplicable en Baleares a los documentos notariales sujetos a esta modalidad es actualmente del 1,5 %, aunque existen beneficios y tipos específicos para determinados supuestos de vivienda habitual y colectivos que cumplan sus requisitos. BOE
Por tanto, una vivienda nueva de lujo de dos millones de euros no debería compararse fiscalmente con una vivienda usada del mismo precio observando únicamente el importe de compra.
En una tributará fundamentalmente IVA y AJD.
En la otra, ITP.
La diferencia puede alterar significativamente el capital total que necesita el comprador.
Los beneficios fiscales para vivienda habitual no deben darse por supuestos
Baleares dispone de diferentes beneficios para determinadas adquisiciones de vivienda habitual, especialmente en algunos colectivos y bajo determinados límites.
En 2026 se actualizaron además los umbrales de valor utilizados para ciertos beneficios fiscales, situándose desde junio en 331.859,70 euros en Mallorca y Menorca y 378.211,68 euros en Ibiza y Formentera. Agència Tributària de les Illes Balears
Sin embargo, el comprador internacional de una vivienda de dos o tres millones de euros destinada a segunda residencia normalmente estará muy lejos de ese tipo de beneficios.
Por eso no conviene leer en internet que “en Baleares existe una bonificación para comprar vivienda” y asumir que será aplicable.
Hay que comprobar finalidad, precio, edad, situación patrimonial y todos los requisitos de la medida concreta.
Ser no residente y utilizar la vivienda solamente durante las vacaciones también genera impuestos
Este es probablemente uno de los impuestos que más sorprende a los propietarios extranjeros.
Una persona física no residente que posea un inmueble urbano en España para su propio uso o que lo mantenga vacío puede estar obligada a declarar una renta inmobiliaria imputada mediante el Impuesto sobre la Renta de No Residentes.
No significa que la vivienda esté generando realmente un ingreso.
La normativa calcula fiscalmente una renta teórica.
La base se obtiene, con carácter general, aplicando el 2 % sobre el valor catastral o el 1,1 % cuando se cumplen las condiciones relativas a la revisión catastral establecidas por la normativa. Después se aplica proporcionalmente el periodo durante el cual el inmueble estuvo a disposición del propietario. Agencia Tributaria
Sobre esa base, el tipo general actualmente es del 19 % para residentes fiscales de la Unión Europea, Islandia, Noruega y Liechtenstein, y del 24 % para el resto de contribuyentes. Agencia Tributaria
Por ejemplo, un ciudadano británico que utiliza su vivienda de Mallorca exclusivamente unas semanas al año no queda automáticamente libre de IRNR durante el resto del año.
La propiedad puede generar esta imputación fiscal aunque esté cerrada.
El Modelo 210 cambia sus plazos a partir de las rentas de 2026
Los propietarios no residentes deberían prestar especial atención a un cambio reciente.
La Orden HAC/623/2026 modificó determinados plazos del Modelo 210.
Para las rentas inmobiliarias imputadas correspondientes a 2026, el plazo comenzará el 1 de abril de 2027 y terminará el 31 de diciembre de 2027. Para determinados rendimientos derivados del alquiler, las autoliquidaciones con resultado a ingresar pasan a presentarse durante los veinte primeros días naturales de abril del año siguiente al devengo conforme al nuevo régimen. Agencia Tributaria
Esto demuestra por qué utilizar calendarios fiscales de hace tres o cuatro años puede terminar produciendo errores incluso cuando el principio general del impuesto no ha cambiado.
Si la propiedad se alquila, la residencia del propietario vuelve a ser decisiva
Supongamos que un propietario alemán y otro británico poseen apartamentos similares en Mallorca y ambos los alquilan.
Los dos pueden ser contribuyentes por IRNR si continúan siendo residentes fiscales fuera de España.
Pero el cálculo no tiene por qué ser idéntico.
Para contribuyentes residentes en la Unión Europea o en determinados países del Espacio Económico Europeo que cumplen las condiciones de intercambio de información, pueden deducirse determinados gastos directamente relacionados con los ingresos obtenidos en España. El tipo general aplicable a estos rendimientos es del 19 %. Agencia Tributaria
Para el resto de contribuyentes, la regla general continúa siendo una tributación del 24 %, sin la misma posibilidad de deducir esos gastos conforme al régimen general publicado por la Agencia Tributaria. Agencia Tributaria
Esto puede producir diferencias significativas.
Imagine una vivienda que genera 50.000 euros anuales pero soporta importantes costes de comunidad, mantenimiento, seguros, financiación y gestión.
Para un propietario que pueda deducir gastos vinculados al alquiler, el resultado fiscal puede ser muy distinto del de otro cuya base se determine sobre el ingreso íntegro.
Después debe estudiarse el convenio internacional correspondiente.
¿Y si el extranjero se convierte en residente fiscal en España?
Entonces el escenario cambia completamente.
Un residente fiscal español tributa en IRPF por su renta mundial, independientemente del país donde se encuentre el banco que paga los intereses, la empresa que distribuye los dividendos o el inmueble que produce un alquiler. Agencia Tributaria
Esto no significa que tenga que pagar dos veces el mismo impuesto.
España mantiene una extensa red de convenios para evitar la doble imposición.
Estos convenios distribuyen la capacidad tributaria entre los Estados y establecen, según el tipo de renta, mecanismos para corregir la doble imposición. Cuando corresponde, España puede permitir una deducción por los impuestos satisfechos en el extranjero dentro de determinados límites. Agencia Tributaria
Pero la aplicación depende del convenio concreto.
El tratamiento de una pensión alemana no tiene por qué ser igual al de una pensión británica.
Un dividendo estadounidense puede seguir reglas diferentes de una renta inmobiliaria francesa.
Por eso, cuando alguien traslada su residencia a Mallorca con un patrimonio internacional importante, la planificación debería hacerse antes de producirse el cambio de residencia fiscal.
Comprar una vivienda de cinco millones de euros introduce otra cuestión fiscal.
El Impuesto sobre Patrimonio.
Los no residentes están sometidos, con carácter general, por obligación real respecto de determinados bienes y derechos situados o ejercitables en España. Agencia Tributaria
Además, desde julio de 2021, todos los contribuyentes no residentes, no solamente los residentes UE o EEE, tienen derecho a aplicar la normativa de la comunidad autónoma donde radique el mayor valor de los bienes españoles sujetos al impuesto. Agencia Tributaria
Esto puede resultar muy relevante para alguien cuyo principal activo español es una propiedad situada en Mallorca.
En la última campaña cerrada, correspondiente a 2025 y presentada en 2026, Baleares tenía un mínimo exento autonómico de tres millones de euros para los contribuyentes que aplicasen su normativa, frente al mínimo estatal general de 700.000 euros. Agencia Tributaria
La situación debe revisarse cada ejercicio porque la normativa autonómica puede cambiar.
Existe además una obligación formal que a veces se olvida: puede existir obligación de presentar Patrimonio incluso cuando no resulte cuota a pagar si el valor de los bienes y derechos, calculado conforme a las reglas legales y antes de determinadas deudas y cargas, supera los dos millones de euros. Agencia Tributaria
Para un propietario de una villa premium en Baleares, alcanzar ese umbral puede ser relativamente fácil.
La vivienda habitual no funciona igual para un residente que para un no residente
En Impuesto sobre Patrimonio existe una exención de hasta 300.000 euros para la vivienda habitual del contribuyente cuando se cumplen sus requisitos. Agencia Tributaria
Pero para alguien que vive permanentemente en Alemania y utiliza su villa mallorquina durante las vacaciones, esa propiedad no se convierte en vivienda habitual española simplemente porque sea la única casa que tenga en España.
Este tipo de matices puede alterar mucho una planificación patrimonial.
No basta con observar el valor de mercado.
Hay que determinar qué patrimonio queda efectivamente sujeto y qué exenciones pueden utilizarse.
Grandes patrimonios: el ITSGF introduce una segunda capa de análisis
Además del Impuesto sobre Patrimonio existe el Impuesto Temporal de Solidaridad de las Grandes Fortunas.
Este impuesto grava, según sus reglas, patrimonios netos superiores a tres millones de euros y continúa operativo en 2026, con su correspondiente modelo 718. Agencia Tributaria
No significa que cualquier extranjero propietario de una vivienda valorada en 3,1 millones de euros vaya automáticamente a pagar una gran cuota.
Su cálculo incorpora sus propias reglas, mínimos, exenciones y coordinación con el Impuesto sobre Patrimonio.
Pero para compradores internacionales de propiedades de muy alto valor constituye un impuesto que debería analizarse antes de decidir el importe y la estructura de una adquisición.
En el mercado ultra prime de Mallorca, donde determinadas viviendas alcanzan varios millones de euros, ignorarlo puede producir una diferencia relevante en el coste anual de mantener el activo.
El IBI: un impuesto que seguirá existiendo aunque la vivienda no produzca ningún ingreso
Todo propietario debería incluir en sus cálculos el Impuesto sobre Bienes Inmuebles.
El IBI es municipal y utiliza el valor catastral como elemento fundamental para determinar su base.
No debe confundirse con el valor de referencia de Catastro utilizado para otros impuestos.
El propio Catastro aclara que el valor de referencia no modifica el valor catastral ni determina el IBI. Catastro
El importe dependerá del municipio y de las características de la propiedad.
Una villa en Calvià, una vivienda en Palma y una finca urbana en Andratx pueden soportar importes diferentes.
Además pueden existir tasas municipales vinculadas a residuos u otros servicios.
Desde una perspectiva patrimonial, el IBI debe considerarse parte del coste estructural de mantener el inmueble.
Vender una propiedad siendo no residente: el 3 % que aparece en la notaría
Cuando un extranjero no residente vende un inmueble español aparece una particularidad muy importante.
El comprador está obligado, con carácter general, a practicar una retención sobre el precio y a ingresarla en Hacienda como pago a cuenta del impuesto que posteriormente corresponda al vendedor.
La retención es del 3 % de la contraprestación acordada.
El comprador la ingresa mediante el Modelo 211 dentro del plazo de un mes desde la transmisión. Agencia Tributaria
Esto no significa que el impuesto definitivo sobre la ganancia sea del 3 %.
Es únicamente un pago anticipado.
Posteriormente el vendedor no residente calcula la ganancia patrimonial y presenta la correspondiente autoliquidación, descontando la cantidad previamente retenida.
Si la retención ha sido superior al impuesto final, puede resultar una devolución.
Si ha sido inferior, deberá ingresar la diferencia.
La ganancia obtenida al vender tributa actualmente al 19 % para un no residente
La ganancia patrimonial obtenida por un no residente en la venta de un inmueble español tributa actualmente al 19 % conforme al régimen general publicado por la Agencia Tributaria. Agencia Tributaria
La ganancia no debe confundirse con el precio de venta.
Se calcula conforme a las reglas fiscales comparando valores de transmisión y adquisición y aplicando los gastos y ajustes que procedan.
Por eso es fundamental conservar durante años la documentación de la compra.
Escritura.
Impuestos satisfechos.
Notaría y Registro.
Determinadas inversiones y mejoras correctamente documentadas.
Gastos asociados a la transmisión.
Perder esa documentación puede complicar enormemente el cálculo cuando la propiedad se vende quince años después.
Y todavía puede aparecer la plusvalía municipal
Además del impuesto estatal sobre la ganancia, una transmisión de terreno urbano puede generar el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, conocido como plusvalía municipal.
Es un tributo diferente.
Depende del valor del suelo y de las reglas legales y municipales aplicables.
Por tanto, vender una vivienda con beneficio no debería analizarse únicamente calculando “el 19 % sobre la ganancia”.
El resultado neto de la operación puede depender también de la plusvalía, honorarios, cancelaciones hipotecarias y otros gastos.
Precio de venta y dinero neto que recibe el propietario son cifras distintas.
Heredar una propiedad en Baleares siendo extranjero puede tener un tratamiento muy diferente de lo que muchos compradores imaginan
La fiscalidad sucesoria española ha sido una de las mayores preocupaciones históricas de propietarios internacionales.
Actualmente la situación es mucho más favorable en determinados casos, especialmente en Baleares.
La normativa balear contempla una bonificación del 100 % sobre la cuota íntegra corregida en determinadas adquisiciones por causa de muerte para sujetos incluidos en los grupos I y II, que comprenden fundamentalmente descendientes, cónyuges y ascendientes. La bonificación no elimina la obligación de presentar la autoliquidación y, cuando existen inmuebles, incorpora requisitos específicos de valoración. BOE
Para determinados familiares del grupo III, desde julio de 2025 existen bonificaciones del 60 % o del 35 % según la relación familiar y las circunstancias previstas por la norma. BOE
La cuestión especialmente importante para extranjeros es que los no residentes también pueden, cuando se cumplen los puntos de conexión correspondientes, optar por aplicar normativa autonómica aunque la gestión del impuesto corresponda a la Agencia Tributaria estatal. Esta posibilidad alcanza tanto a residentes UE/EEE como a residentes de terceros países. Agencia Tributaria
Por tanto, tener pasaporte británico, estadounidense o suizo no significa automáticamente quedar fuera de los beneficios de la normativa balear.
Hay que analizar la residencia del fallecido, la del heredero y dónde se encuentra el patrimonio.
Donar una propiedad no es lo mismo que dejarla en herencia
Muchas familias internacionales se plantean una pregunta aparentemente sencilla:
“¿Es mejor entregar la casa a los hijos ahora o dejarla en herencia?”
No existe una respuesta universal.
La fiscalidad de las donaciones utiliza reglas diferentes y puede interactuar además con otros impuestos.
Para un donatario no residente que recibe un inmueble situado en España, la gestión puede corresponder al Estado, pero puede existir la opción de aplicar la normativa autonómica de la comunidad en la que se encuentre el inmueble conforme a los puntos de conexión aplicables. Agencia Tributaria
También debe analizarse la posición fiscal del donante.
Transmitir gratuitamente un inmueble en vida puede producir consecuencias que no son idénticas a una sucesión por fallecimiento.
Por eso, una planificación sucesoria debería comparar ambas alternativas antes de firmar.
Comprar a través de una sociedad extranjera no significa automáticamente pagar menos impuestos
Es habitual que determinados compradores internacionales se planteen adquirir propiedades mediante una sociedad.
Puede ser una solución válida en determinados patrimonios empresariales o estructuras internacionales.
Pero también puede añadir complejidad.
La sociedad deberá tener una razón económica clara y habrá que estudiar dónde reside, quién la controla, cómo se financia la compra, cuál será el uso del inmueble y cómo se gravarán posteriormente rentas y plusvalías.
Las entidades no residentes pueden además estar sujetas a reglas específicas. La Agencia Tributaria recuerda, por ejemplo, la existencia de un gravamen especial para determinados bienes inmuebles pertenecientes a entidades residentes en jurisdicciones no cooperativas. Agencia Tributaria
Comprar una vivienda familiar a través de una sociedad únicamente porque alguien afirmó que “sale mejor fiscalmente” puede acabar produciendo el resultado contrario.
La estructura debe estudiarse sobre todo el ciclo patrimonial.
Compra.
Uso.
Alquiler.
Financiación.
Venta.
Sucesión.
Reino Unido, Alemania, Suecia o Estados Unidos: el país de residencia sí importa
España ha firmado convenios para evitar la doble imposición con numerosos países.
Estos tratados pueden modificar la tributación de determinadas rentas y establecer mecanismos para evitar que un mismo ingreso quede gravado dos veces sin corrección.
Pero los convenios no son idénticos.
La propia Agencia Tributaria advierte de diferencias específicas entre convenios como los de Alemania, Francia o Reino Unido, especialmente en materia patrimonial. Agencia Tributaria
Esto significa que el análisis fiscal de una familia alemana con una villa en Mallorca no debería copiar automáticamente el realizado para una familia británica.
Y mucho menos el de una familia estadounidense.
La propiedad está en la misma isla.
El contexto fiscal internacional puede ser diferente.
Un ejemplo completo: ciudadano alemán que compra una vivienda en Mallorca
Imagine un residente fiscal alemán que compra una vivienda usada en Mallorca por dos millones de euros y la utilizará exclusivamente como segunda residencia.
Al adquirirla deberá considerar el ITP balear según la tarifa progresiva aplicable.
Durante los años en que continúe siendo residente alemán puede existir IRNR por renta inmobiliaria imputada durante los periodos en los que la vivienda permanece a su disposición.
Pagará además IBI y los gastos propios de la propiedad.
Dependiendo de su patrimonio español y de las normas aplicables podrá tener que analizar el Impuesto sobre Patrimonio y, en patrimonios muy elevados, el ITSGF.
Si posteriormente alquila la propiedad, dejará de existir renta imputada durante los días alquilados y tributará por las rentas efectivamente obtenidas conforme al IRNR.
Si la vende, el comprador retendrá el 3 % del precio y el propietario deberá calcular su ganancia patrimonial.
Y si mantiene la vivienda hasta su fallecimiento, sus herederos deberán estudiar el Impuesto sobre Sucesiones, los puntos de conexión y la posibilidad de aplicar la normativa balear.
Una sola propiedad puede participar, a lo largo de veinte años, en cinco o seis impuestos diferentes.
Ahí reside la importancia de analizar la fiscalidad como parte de la estrategia patrimonial.
Qué debería conocer un extranjero antes de comprar en Baleares
El error más habitual es preguntar únicamente cuánto cuesta comprar.
Una adquisición patrimonial debería analizarse con una perspectiva más larga.
¿Cuánto costará entrar?
¿Cuánto costará mantener?
¿Qué ocurre si la alquilo?
¿Qué impuestos aparecen si me convierto en residente fiscal?
¿Qué sucede si vendo dentro de diez años?
¿Qué ocurrirá si finalmente la heredan mis hijos?
Estas preguntas pueden cambiar completamente la decisión.
Una propiedad extraordinaria comprada sin planificación puede terminar generando una estructura fiscal incómoda.
El mismo activo adquirido dentro de una estrategia bien diseñada puede integrarse perfectamente en un patrimonio internacional.
La fiscalidad nunca debería estudiarse después de elegir la estructura
Una familia encuentra una villa.
Firma unas arras.
Constituye una sociedad.
Solicita financiación.
Y finalmente pregunta al asesor fiscal cómo debería hacerse la operación.
Ese orden es peligroso.
La planificación debería realizarse antes de comprometer jurídicamente la compra.
En algunos casos bastará con adquirir personalmente.
En otros puede tener sentido una estructura societaria.
En determinados patrimonios quizá deba estudiarse también la futura residencia fiscal del comprador o de sus herederos.
Pero estas decisiones deben compararse con números.
No con fórmulas genéricas.
Conclusión: para un comprador extranjero, la vivienda es solamente una parte de la operación
Mallorca, Menorca, Ibiza y Formentera continúan atrayendo a compradores internacionales con perfiles patrimoniales muy distintos.
Algunos quieren una segunda residencia.
Otros planean instalarse permanentemente.
Otros buscan inversión.
Y determinados compradores quieren convertir Baleares en el centro de una estructura familiar y empresarial mucho más amplia.
La fiscalidad de todos ellos será diferente.
El punto de partida debería ser siempre identificar correctamente la residencia fiscal y después analizar el ciclo completo del patrimonio.
Compra, propiedad, alquiler, patrimonio, venta y sucesión.
Un comprador extranjero no debería preguntarse únicamente:
“¿Qué impuestos pago al comprar esta propiedad?”
La pregunta realmente importante es:
“¿Qué coste fiscal tendrá poseer esta propiedad durante los próximos veinte años y qué ocurrirá cuando decida venderla o transmitirla a mi familia?”
En Rosa Ramón Patrimonio Inmobiliario trabajamos con propietarios, inversores y familias internacionales que necesitan coordinar sus decisiones inmobiliarias en Baleares con una visión patrimonial más amplia.
Nuestro trabajo no sustituye al asesoramiento fiscal o jurídico especializado. Lo coordina con la estrategia inmobiliaria, para que la compra de una propiedad no se analice de manera aislada del patrimonio global, de la residencia del cliente o de sus objetivos familiares.
Porque en una operación internacional, comprar bien no consiste únicamente en encontrar la propiedad adecuada.
Consiste también en entender todas las consecuencias antes de firmar.
Artículo informativo actualizado a septiembre de 2026. La fiscalidad de residentes y no residentes depende de las circunstancias personales, la residencia fiscal, la titularidad de los activos y los convenios internacionales aplicables. Las normas autonómicas y estatales pueden modificarse, por lo que cualquier operación debe revisarse individualmente antes de ejecutarse.
