Cómo gestionar inmuebles heredados en las Islas Baleares: de una herencia familiar a un patrimonio bien administrado
Heredar una vivienda en Mallorca puede parecer una buena noticia desde el punto de vista económico. Sin embargo, cuando una herencia incluye varias propiedades, distintos herederos, contratos de alquiler o inmuebles que llevan años sin mantenimiento, lo que inicialmente representa un incremento patrimonial puede convertirse en una situación bastante compleja.
Una familia puede recibir una vivienda en Palma, una finca en el interior de Mallorca y un apartamento en Ibiza. Sobre el papel, el conjunto puede tener un valor considerable. En la práctica, quizá ninguno de los herederos quiera vivir en esas propiedades, algunos necesiten liquidez y otros prefieran conservarlas por su valor sentimental.
Además, los inmuebles continúan generando gastos desde el primer momento. Hay que atender impuestos, seguros, suministros, mantenimiento y, cuando existen arrendatarios, cumplir las obligaciones derivadas de los contratos.
Heredar un inmueble no significa únicamente adquirir una propiedad. Significa asumir la responsabilidad de decidir qué hacer con ella.
En las Islas Baleares, donde el patrimonio inmobiliario puede representar una parte muy importante de la riqueza familiar, gestionar adecuadamente una herencia exige combinar conocimientos jurídicos, fiscales, inmobiliarios y financieros.
Esta guía explica cómo afrontar el proceso, qué obligaciones deben atenderse, cómo gestionar las propiedades cuando existen varios herederos y qué alternativas permiten conservar, rentabilizar o vender los inmuebles sin perjudicar innecesariamente el patrimonio familiar.
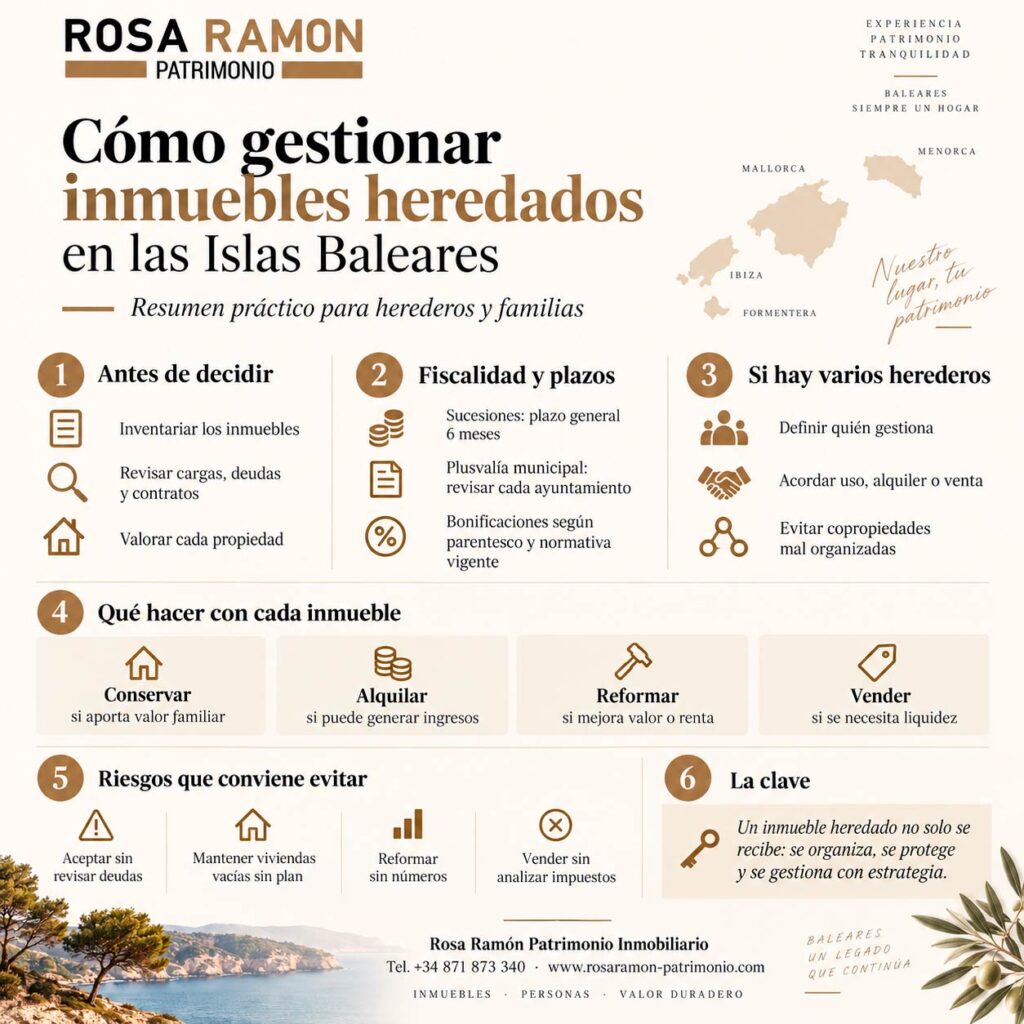
1. Antes de decidir qué hacer con los inmuebles, hay que conocer exactamente qué se ha heredado
Uno de los errores más frecuentes consiste en comenzar a hablar de vender o repartir las propiedades antes de disponer de una fotografía completa de la herencia.
Imagine que tres hermanos heredan varias viviendas en Mallorca. Uno propone venderlas inmediatamente, otro quiere conservar la casa familiar y el tercero considera que los apartamentos deberían alquilarse.
Ninguna de esas decisiones puede analizarse correctamente si todavía desconocen el valor real de los inmuebles, las deudas pendientes, los contratos existentes o las inversiones necesarias para mantenerlos.
El primer paso debería ser preparar un inventario patrimonial.
Este documento debe identificar todos los inmuebles, sus características, su situación registral y catastral, el porcentaje de propiedad que pertenecía al fallecido y cualquier derecho que pueda afectar a su utilización.
También deben revisarse las hipotecas, cargas, arrendamientos, seguros, gastos comunitarios y obligaciones pendientes.
La Agencia Tributaria de las Illes Balears establece que, para formalizar y liquidar una herencia, es necesario identificar los bienes y derechos que forman parte de ella y aportar la documentación sucesoria correspondiente.
Cuando existen varias propiedades, una tabla inicial puede ayudar a ordenar la información.
| Inmueble heredado | Situación actual | Principal cuestión que revisar |
|---|---|---|
| Vivienda habitual familiar | Ocupada o vacía | Derechos de uso y voluntad de los herederos |
| Apartamento alquilado | Genera ingresos | Contrato, renta y obligaciones del arrendador |
| Finca rústica | Uso familiar o agrícola | Situación urbanística, conservación y costes |
| Local comercial | Alquilado o vacío | Rentabilidad y derechos del arrendatario |
| Segunda residencia | Uso ocasional | Gastos anuales y utilidad dentro del patrimonio |
| Edificio completo | Varias unidades | Contratos, estado técnico y estrategia global |
La finalidad no es realizar una valoración superficial para repartir rápidamente.
Es conocer qué patrimonio existe realmente y qué obligaciones acompañan a cada activo.
2. Aceptar una herencia sin revisar las deudas puede ser un error importante
Cuando una persona hereda varias propiedades, suele concentrarse en su valor de mercado.
Pero una herencia también puede incluir deudas.
Una vivienda puede tener una hipoteca pendiente. Una sociedad familiar puede mantener obligaciones financieras. También pueden existir deudas tributarias, gastos comunitarios o compromisos contractuales.
Por eso conviene distinguir entre el valor de los activos y el patrimonio neto que realmente se recibe.
El Consejo General del Notariado explica que una herencia puede aceptarse pura y simplemente o a beneficio de inventario. En el primer caso, el heredero puede responder de las deudas hereditarias incluso con su patrimonio personal. La aceptación a beneficio de inventario, realizada correctamente y dentro de sus requisitos y plazos, permite limitar esa responsabilidad al patrimonio hereditario.
Esta distinción resulta especialmente relevante cuando el fallecido era empresario, mantenía préstamos importantes o existen dudas sobre su situación económica.
Antes de aceptar definitivamente una herencia compleja, es recomendable revisar conjuntamente activos, deudas y obligaciones con un profesional especializado.
3. La fiscalidad de las herencias en Baleares ha cambiado considerablemente
Uno de los asuntos que más preocupan a las familias es cuánto tendrán que pagar por recibir las propiedades.
La respuesta depende de diferentes factores: parentesco, residencia fiscal, fecha del fallecimiento, valor de los bienes y beneficios fiscales aplicables.
En las Islas Baleares existe actualmente una bonificación del 100 % sobre la cuota íntegra corregida del Impuesto sobre Sucesiones para determinadas adquisiciones por fallecimiento realizadas por contribuyentes de los grupos I y II, siempre que se cumplan los requisitos legales.
Estos grupos incluyen, entre otros, descendientes, ascendientes y cónyuges.
La normativa autonómica establece expresamente que esta bonificación no elimina la obligación de presentar la correspondiente autoliquidación.
Esto significa que una persona puede recibir una herencia que cumpla los requisitos de bonificación y no tener una cuota efectiva que ingresar por ese impuesto, pero continuar obligada a realizar los trámites correspondientes.
¿Qué ocurre cuando heredan hermanos, sobrinos u otros familiares?
El tratamiento es diferente.
Desde el 25 de julio de 2025, determinados familiares colaterales por consanguinidad del grupo III pueden beneficiarse de una bonificación del 60 %, mientras que para el resto de sujetos del grupo III se contempla una bonificación del 35 %, según las condiciones establecidas por la normativa balear.
No todos los hermanos, sobrinos o familiares tienen necesariamente el mismo tratamiento, porque importan tanto el parentesco como las circunstancias concretas de la sucesión.
Por eso, antes de calcular los impuestos de una herencia con varios beneficiarios, hay que estudiar individualmente la situación de cada uno.
4. ¿Cuánto tiempo hay para liquidar una herencia en Baleares?
El plazo general de presentación del Impuesto sobre Sucesiones por fallecimiento es de seis meses desde la fecha de la defunción.
La ATIB contempla la posibilidad de solicitar una prórroga por otros seis meses, conforme al procedimiento y requisitos aplicables.
Este plazo tiene una importancia práctica enorme.
Una familia puede tardar meses en ponerse de acuerdo sobre el reparto, obtener documentación o valorar las propiedades.
Sin embargo, las obligaciones fiscales tienen sus propios plazos.
No debe asumirse que el impuesto puede esperar hasta que todos los herederos hayan decidido qué hacer con los inmuebles.
La planificación debería comenzar cuanto antes, especialmente cuando existen propiedades en distintas islas, herederos residentes en el extranjero o discrepancias sobre la valoración.
5. El Impuesto sobre Sucesiones no es el único coste de heredar una vivienda
Una confusión habitual consiste en pensar que una bonificación del 100 % significa que recibir una propiedad no tendrá ningún coste.
No es así.
La transmisión por fallecimiento de determinados terrenos urbanos puede generar el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, conocido como plusvalía municipal.
Este tributo es distinto del Impuesto sobre Sucesiones y depende del municipio donde se encuentre el inmueble.
La legislación establece para las transmisiones por causa de muerte un plazo de seis meses, prorrogable hasta un año a solicitud del sujeto pasivo.
Por tanto, una vivienda heredada en Palma puede tener obligaciones diferentes de otra situada en Calvià, Santanyí o Ciutadella.
Además, habrá que considerar los honorarios notariales, la inscripción registral cuando proceda, los gastos de asesoramiento y los costes necesarios para conservar el inmueble.
La cantidad final dependerá de las circunstancias de cada herencia.
Una bonificación sucesoria importante no elimina la necesidad de preparar un presupuesto de los gastos hereditarios.
6. La valoración de los inmuebles heredados puede condicionar una futura venta
Este es uno de los puntos más importantes para las familias que heredan propiedades de elevado valor.
Imagine una vivienda heredada que actualmente podría venderse por aproximadamente 900.000 euros.
Antes de formalizar la herencia, conviene estudiar cómo debe valorarse fiscalmente y qué consecuencias puede tener ese valor cuando los herederos decidan venderla.
La normativa del Impuesto sobre Sucesiones utiliza el valor de referencia catastral para determinar la base imponible de determinados inmuebles, con las reglas correspondientes cuando el valor declarado es superior o no existe valor de referencia.
El Catastro aclara que el valor de referencia es distinto del valor catastral y que ambos cumplen funciones fiscales diferentes.
En Baleares existe además una condición específica para aplicar determinadas bonificaciones sucesorias: el valor consignado en la escritura pública no puede superar, con carácter general, el valor de referencia incrementado en un 20 %, o el valor de mercado cuando no exista un valor de referencia certificable.
Esta limitación hace especialmente importante realizar correctamente la valoración desde el principio.
¿Por qué importa tanto si después queremos vender?
Porque, cuando una persona física residente vende un inmueble heredado, la ganancia o pérdida patrimonial se determina a partir de la diferencia entre los valores fiscales de transmisión y adquisición, incorporando los ajustes legalmente correspondientes.
La Agencia Tributaria establece que, en las adquisiciones por herencia, el valor de adquisición se determina conforme a las reglas del Impuesto sobre Sucesiones, sin exceder del valor de mercado, y teniendo en cuenta los gastos, impuestos y demás ajustes que procedan.
Agencia Tributaria
Por eso no resulta prudente atribuir un valor arbitrariamente bajo a un inmueble para simplificar la herencia.
Pero tampoco debe inflarse artificialmente su valoración con la intención de reducir una futura ganancia patrimonial.
La decisión correcta consiste en realizar una valoración defendible y compatible con la normativa aplicable.
7. Cuando existen varios herederos, el problema principal puede ser la copropiedad
Heredar una vivienda entre tres hermanos puede parecer una solución sencilla.
Cada uno recibe una tercera parte y el patrimonio queda repartido.
Sin embargo, la situación puede complicarse cuando hay que decidir qué hacer con la propiedad.
Uno quiere vender.
Otro desea utilizarla durante el verano.
El tercero propone alquilarla durante todo el año.
Mientras tanto, alguien debe pagar el seguro, atender una avería, contratar una reparación y gestionar los recibos.
La copropiedad exige reglas.
El Código Civil establece determinadas normas sobre administración de bienes comunes y reconoce, con carácter general, el derecho de los copropietarios a solicitar la división de la cosa común, con los límites y particularidades que correspondan.
Esto no significa que cualquier heredero pueda vender unilateralmente toda la vivienda.
Pero sí que una copropiedad sin acuerdos puede terminar generando conflictos e incluso procedimientos judiciales.
¿Cómo puede evitarse?
Una posibilidad consiste en establecer un acuerdo de administración entre los herederos.
Ese acuerdo puede determinar quién gestiona el inmueble, cómo se aprueban los gastos, qué ocurre con los ingresos, cuándo puede utilizarse la vivienda y cómo se resolverán las discrepancias.
También debería regularse qué sucede si uno de los propietarios desea vender su participación.
En patrimonios importantes, este tipo de acuerdos puede evitar problemas mucho mayores.
8. ¿Conviene repartir los inmuebles o mantenerlos en copropiedad?
Cuando una herencia incluye varios activos, puede resultar interesante analizar si es posible adjudicar propiedades diferentes a cada heredero, respetando sus derechos y realizando las compensaciones que correspondan.
Imagine una familia que hereda una vivienda en Palma, un apartamento en Pollença y una finca en el interior de Mallorca.
Uno de los hermanos quiere vivir en Palma.
Otro desea conservar la finca familiar.
El tercero necesita liquidez.
En lugar de mantener los tres inmuebles en copropiedad, podría estudiarse una distribución que permita satisfacer mejor los intereses de cada uno.
No siempre será posible.
Las propiedades pueden tener valores muy diferentes y determinadas adjudicaciones o compensaciones pueden generar consecuencias fiscales adicionales.
Pero merece la pena analizar esta alternativa antes de crear una copropiedad que quizá ninguno de los herederos desea realmente.
Una herencia bien repartida no es necesariamente aquella donde todos reciben una parte de cada inmueble, sino aquella que respeta los derechos hereditarios y permite administrar mejor el patrimonio resultante.
9. Qué hacer cuando uno de los herederos quiere vender y los demás no
Es una de las situaciones más frecuentes.
El heredero que necesita dinero puede considerar injusto mantener inmovilizado un patrimonio importante.
Quienes desean conservar la vivienda pueden sentir que venderla significa perder parte de la historia familiar.
Ambas posiciones pueden ser perfectamente comprensibles.
La solución debería comenzar con una valoración independiente del inmueble.
A partir de ahí pueden estudiarse diferentes alternativas.
Uno o varios herederos pueden adquirir la participación de quien desea salir, siempre que exista acuerdo y capacidad financiera.
También puede venderse conjuntamente la propiedad y repartir el importe neto que corresponda a cada uno.
En determinadas situaciones podría mantenerse la propiedad durante un plazo pactado, alquilarla y acordar una futura venta.
Si no existe acuerdo, habrá que estudiar las vías legales de división de la comunidad que correspondan.
La intervención temprana de profesionales independientes puede ayudar a evitar que las diferencias familiares terminen destruyendo valor económico.
10. Mantener una vivienda heredada vacía también tiene un coste
Una vivienda que permanece cerrada no deja de generar obligaciones.
Hay que pagar IBI, seguros, comunidad, mantenimiento y suministros que continúen contratados.
Si existe un jardín o piscina, los costes pueden aumentar considerablemente.
En determinadas viviendas urbanas disponibles para uso de sus propietarios también puede existir imputación de rentas inmobiliarias en el IRPF, conforme a las reglas aplicables. La Agencia Tributaria distingue expresamente entre los periodos durante los cuales un inmueble está alquilado y aquellos en los que permanece a disposición de su titular.
En Mallorca, una segunda residencia heredada puede mantenerse cerrada diez meses al año y utilizarse únicamente durante algunas semanas.
Eso no significa necesariamente que conservarla sea una mala decisión.
Puede tener un valor sentimental importante o formar parte de los objetivos familiares.
Pero conviene conocer su coste real.
Un patrimonio heredado debería administrarse teniendo en cuenta tanto el valor económico como la utilidad que proporciona.
11. ¿Alquilar o vender un inmueble heredado?
La respuesta depende de las circunstancias del propietario y de las características de la vivienda.
Alquilar permite conservar el activo y generar ingresos.
Vender proporciona liquidez y elimina determinadas responsabilidades futuras.
Pero ninguna de las dos alternativas es automáticamente superior.
Para tomar una decisión razonable conviene comparar el resultado económico neto de ambas.
| Aspecto | Conservar y alquilar | Vender |
|---|---|---|
| Propiedad del activo | Se mantiene | Se transmite |
| Ingresos | Rentas periódicas | Capital obtenido en la venta |
| Gastos de conservación | Continúan | Desaparecen para el vendedor |
| Riesgo de mercado | Se mantiene la exposición inmobiliaria | Se transforma en liquidez |
| Gestión | Requiere seguimiento | Finaliza tras cerrar la operación |
| Fiscalidad | Tributación de las rentas | Posible tributación de la ganancia |
| Utilidad familiar | Puede conservarse para el futuro | Se pierde la disponibilidad del inmueble |
La decisión debería considerar también la situación global del patrimonio.
Una familia que ya posee diez viviendas puede necesitar liquidez y diversificación.
Otra que hereda su primera propiedad puede encontrar en el alquiler una forma de generar ingresos complementarios.
El inmueble es el mismo.
La decisión patrimonial puede ser completamente diferente.
12. Si la vivienda ya está alquilada, hay que revisar el contrato
Heredar una propiedad alquilada no significa que el contrato desaparezca automáticamente.
Los herederos deben estudiar la situación arrendaticia y las obligaciones existentes.
Conviene revisar la duración del contrato, la renta, las actualizaciones permitidas, las garantías, los gastos asumidos por cada parte y cualquier incidencia pendiente.
También hay que determinar quién tiene derecho a percibir las rentas mientras se formaliza la herencia y cómo deben declararse fiscalmente.
La Agencia Tributaria establece que los rendimientos inmobiliarios corresponden a los titulares de los inmuebles o de los derechos reales de disfrute. Cuando existen varios cotitulares, cada uno debe declarar conforme a su participación, y cuando existe usufructo, el rendimiento corresponde al usufructuario.
En una herencia con varias viviendas alquiladas, lo recomendable es centralizar la información contractual y establecer un sistema claro de cobros, gastos y rendición de cuentas.
13. Reformar una vivienda heredada puede aumentar su valor, pero no siempre compensa
Las propiedades heredadas suelen presentar una característica común: algunas llevan décadas sin una actualización importante.
Una vivienda adquirida por los padres hace cuarenta años puede necesitar renovar electricidad, fontanería, baños, cocina, climatización o carpinterías.
Reformarla puede mejorar considerablemente su utilidad y atractivo comercial.
Pero antes de invertir hay que realizar un análisis económico.
Imagine una vivienda heredada que podría venderse por 450.000 euros en su estado actual.
Una reforma integral costaría aproximadamente 120.000 euros.
Si después de realizarla el valor de mercado razonable fuera de 520.000 euros, la operación no tendría sentido únicamente como estrategia para vender, porque el incremento de valor sería inferior al coste de la intervención.
En cambio, si la vivienda pudiera alcanzar un valor significativamente superior y existiera una demanda sólida, podría merecer la pena estudiar la inversión.
También puede suceder que una reforma no resulte especialmente atractiva para vender, pero sí permita conservar el inmueble y obtener una renta estable durante años.
La decisión debe incorporar presupuestos, contingencias, tiempo de ejecución y fiscalidad.
14. Las fincas heredadas en Mallorca requieren un análisis diferente
Una finca rústica no debería gestionarse exactamente igual que un apartamento urbano.
Puede tener un valor patrimonial considerable y, al mismo tiempo, generar gastos elevados de conservación.
Además, puede presentar cuestiones urbanísticas, agrícolas, medioambientales o registrales que deben revisarse antes de plantear obras o nuevos usos.
En Mallorca, las propiedades rurales pueden encontrarse en situaciones muy distintas.
Una finca correctamente documentada y mantenida puede ser un activo de gran valor.
Otra puede tener edificaciones antiguas, ampliaciones pendientes de aclaración, accesos compartidos o limitaciones que afectan a su aprovechamiento.
Por eso, antes de decidir reformar, alquilar o vender una finca heredada, conviene realizar una revisión técnica y jurídica de su situación.
No debe suponerse que una construcción existente puede ampliarse, transformarse o destinarse a cualquier actividad.
El atractivo comercial de una finca depende tanto de su ubicación y características como de lo que legalmente puede hacerse con ella.
15. Heredar un edificio completo exige una estrategia de gestión patrimonial
Cuando la herencia incluye un edificio con varias viviendas, la complejidad aumenta.
Ya no estamos hablando únicamente de conservar una propiedad.
Hay que administrar contratos, cobros, mantenimiento, seguros, instalaciones comunes y posibles reformas de gran alcance.
Además, puede existir una combinación de viviendas alquiladas, unidades vacías y locales comerciales.
El propietario debería conocer la rentabilidad neta del edificio y las inversiones que necesitará durante los próximos años.
Una herencia de este tipo puede convertirse en una fuente estable de ingresos familiares si se administra correctamente.
Pero también puede generar problemas de liquidez si los herederos distribuyen todas las rentas y no reservan capital para futuras obras.
En estos casos, resulta especialmente útil establecer una gestión centralizada que permita separar las decisiones cotidianas de las decisiones patrimoniales importantes.
16. ¿Qué ocurre si uno de los herederos vive fuera de España?
Las herencias internacionales son especialmente relevantes en las Islas Baleares.
Una familia puede tener propiedades en Mallorca y herederos residentes en Alemania, Reino Unido, Suecia o Suiza.
En estos casos, la ubicación del inmueble no determina por sí sola toda la fiscalidad de la sucesión.
También importan la residencia del fallecido, la residencia de los herederos y las reglas que determinan qué Administración debe gestionar el impuesto y qué normativa puede aplicarse.
La Agencia Tributaria española aclara que las herencias con contribuyentes no residentes pueden corresponder a la Administración estatal, aunque los interesados puedan optar por aplicar determinada normativa autonómica según los puntos de conexión legales.
También pueden existir obligaciones fiscales en el país de residencia del heredero.
Por eso, una herencia internacional debería coordinarse entre profesionales de las jurisdicciones implicadas.
El hecho de que una propiedad se encuentre en Mallorca no significa que todos los herederos deban recibir exactamente el mismo tratamiento fiscal.
17. ¿Son iguales las herencias en Mallorca, Menorca, Ibiza y Formentera?
Existe una normativa tributaria autonómica común, pero el Derecho civil sucesorio presenta particularidades.
La legislación balear reconoce instituciones propias y regula los pactos sucesorios con diferencias entre Mallorca y Menorca, por un lado, e Ibiza y Formentera, por otro.
La Ley 8/2022, de sucesión voluntaria paccionada o contractual de las Illes Balears, desarrolla precisamente esas particularidades.
También debe distinguirse entre la ley civil que rige una sucesión y la normativa tributaria aplicable.
No son necesariamente la misma cuestión.
Cuando una herencia afecta a personas con diferente vecindad civil, residencia extranjera o propiedades repartidas entre varias islas, el análisis jurídico resulta especialmente importante.
La planificación debería comprobar qué ley sucesoria corresponde y qué derechos tienen los herederos antes de estudiar el reparto de los inmuebles.
18. Un ejemplo práctico: tres hermanos heredan varias propiedades en Mallorca
Imaginemos una familia que recibe los siguientes bienes:
| Propiedad | Valor orientativo |
|---|---|
| Vivienda en Palma | 900.000 € |
| Apartamento en Pollença | 400.000 € |
| Casa de pueblo en el interior | 200.000 € |
| Valor inmobiliario conjunto | 1.500.000 € |
Las cifras son hipotéticas y no constituyen una valoración de mercado.
Uno de los hermanos vive en Mallorca y quiere conservar la vivienda de Palma.
El segundo reside en Alemania y prefiere recibir dinero.
El tercero considera que el apartamento de Pollença podría alquilarse y que la casa de pueblo debería reformarse.
Si todos reciben una tercera parte indivisa de cada propiedad, las decisiones futuras podrían complicarse considerablemente.
Una alternativa sería estudiar una distribución diferente de los inmuebles y, cuando corresponda, las compensaciones económicas necesarias para respetar los derechos de cada heredero.
Otra posibilidad sería vender uno de los activos para generar liquidez y conservar conjuntamente aquellos que interesen a la familia.
También podría acordarse un periodo de administración conjunta antes de tomar decisiones definitivas.
Lo importante es no confundir igualdad patrimonial con obligación de compartir la propiedad de todos los inmuebles.
Una distribución bien planteada puede reducir conflictos y facilitar considerablemente la gestión futura.
19. Cómo saber si merece la pena conservar una propiedad heredada
La decisión no debería basarse exclusivamente en cuánto vale actualmente.
Hay que analizar cuánto cuesta mantenerla, qué ingresos puede generar, cuánto dinero necesitará durante los próximos años y qué utilidad tiene para la familia.
Un inmueble puede presentar una valoración elevada, pero necesitar reformas importantes y producir una rentabilidad muy reducida.
Otro puede tener un valor inferior y generar ingresos estables sin apenas incidencias.
La siguiente comparación permite visualizar algunas diferencias.
| Situación del inmueble | Cuestión patrimonial que conviene analizar |
|---|---|
| Vivienda vacía de alto valor | Coste anual y utilidad familiar |
| Apartamento alquilado | Rentabilidad neta y estabilidad contractual |
| Finca con mantenimiento elevado | Capacidad de conservarla a largo plazo |
| Local comercial con contrato antiguo | Rentabilidad y condiciones del arrendamiento |
| Propiedad que necesita reforma | Coste de rehabilitación frente a valor futuro |
| Edificio con varias unidades | Gestión conjunta, inversiones y flujo de caja |
El objetivo es determinar qué función debería cumplir cada activo dentro del patrimonio heredado.
No todas las propiedades deben venderse.
Pero tampoco deberían conservarse automáticamente por el simple hecho de haber pertenecido a la familia.
20. La gestión profesional puede evitar que una herencia se convierta en un segundo trabajo
Cuando una herencia incluye varias propiedades, alguien termina asumiendo las tareas cotidianas.
Debe atender proveedores, gestionar seguros, coordinar reparaciones, revisar recibos, comunicarse con inquilinos y mantener informados a los demás propietarios.
Con frecuencia, esa responsabilidad recae sobre el heredero que vive más cerca.
El problema aparece cuando una persona termina trabajando gratuitamente para el resto de la familia, sin una delimitación clara de responsabilidades ni mecanismos de rendición de cuentas.
Una gestión patrimonial profesional permite establecer un único interlocutor, mantener la documentación organizada, controlar gastos y presentar informes periódicos.
También facilita que los propietarios que viven fuera de Mallorca puedan conocer la situación de sus inmuebles sin tener que desplazarse continuamente.
Pero la gestión profesional no debería limitarse a administrar incidencias.
También debe ayudar a los propietarios a decidir qué activos conservar, cuáles necesitan inversión y cuáles podrían venderse o reorganizarse.
21. Un plan para los primeros doce meses después de heredar
La mejor forma de evitar decisiones precipitadas consiste en ordenar el proceso desde el principio.
Hoja de ruta para una herencia inmobiliaria
- Primer mes: información y protecciónLocalizar documentación sucesoria, identificar inmuebles y deudas, comprobar seguros y atender las incidencias urgentes de conservación. Antes de realizar actos que puedan implicar aceptación tácita, debe obtenerse asesoramiento jurídico.
- Meses 2 y 3: valoración y situación jurídicaRevisar Registro, Catastro, contratos, cargas, valoraciones y necesidades técnicas. Estudiar el reparto y las obligaciones fiscales.
- Antes del sexto mes: obligaciones tributariasPresentar las autoliquidaciones que correspondan y atender la plusvalía municipal cuando proceda, o tramitar las prórrogas aplicables dentro de plazo.
- Meses 6 a 9: decisiones patrimonialesAnalizar qué inmuebles conservar, alquilar, rehabilitar o vender, y establecer acuerdos de administración entre los propietarios.
- Meses 9 a 12: ejecución y seguimientoImplantar la gestión acordada, preparar presupuestos de obras, revisar rentabilidad y establecer un sistema de información para los herederos.
Calendario orientativo. Los plazos fiscales comienzan con el fallecimiento y no dependen de que la familia haya finalizado sus acuerdos.
Este procedimiento no garantiza que todas las herencias puedan resolverse en un año.
Algunas requieren mucho más tiempo, especialmente cuando existen conflictos familiares o problemas jurídicos.
Pero disponer de un calendario ayuda a evitar que las obligaciones urgentes queden relegadas por decisiones patrimoniales que pueden estudiarse con más calma.
22. Los errores que más pueden perjudicar a una familia que hereda inmuebles
Uno de los errores más importantes consiste en aceptar una herencia sin conocer suficientemente sus deudas.
Otro es realizar una valoración inmobiliaria poco rigurosa, especialmente cuando los herederos prevén vender alguno de los activos.
También resulta frecuente mantener propiedades vacías durante años sin analizar sus gastos, iniciar reformas sin un presupuesto realista o alquilar inmuebles sin revisar previamente su situación jurídica.
La falta de acuerdos entre copropietarios puede terminar siendo todavía más perjudicial.
Cuando nadie sabe quién debe tomar las decisiones, las reparaciones se retrasan, los gastos se acumulan y el patrimonio pierde valor.
Finalmente, conviene evitar las decisiones fiscales improvisadas.
Vender una propiedad, donar participaciones o adjudicar un inmueble a un heredero concreto puede tener consecuencias diferentes según cómo se formalice la operación.
Por eso, antes de ejecutar cualquier reorganización, debe analizarse el resultado neto para cada beneficiario.
Conclusión: heredar patrimonio es recibir valor, pero también responsabilidad
Una herencia inmobiliaria puede representar una oportunidad extraordinaria para una familia.
Puede proporcionar vivienda, generar ingresos, financiar nuevos proyectos o permitir conservar propiedades que forman parte de su historia.
Pero también puede convertirse en una fuente de gastos, conflictos y decisiones difíciles cuando no existe una estrategia clara.
En las Islas Baleares, gestionar correctamente los inmuebles heredados exige comprender tanto la fiscalidad sucesoria como la situación real de cada propiedad.
Hay que conocer qué se ha recibido, qué obligaciones existen, cuánto vale cada activo, qué inversiones necesita y qué objetivos persiguen los herederos.
Después llega la decisión realmente importante: conservar, alquilar, reformar, repartir o vender.
No existe una respuesta universal.
Una familia puede necesitar liquidez.
Otra puede querer mantener un patrimonio inmobiliario durante varias generaciones.
Y otra puede encontrar en la reorganización de sus propiedades la oportunidad de transformar una herencia dispersa en una cartera más rentable y fácil de administrar.
El verdadero valor de una herencia no depende únicamente de cuánto valen los inmuebles, sino de lo que la familia sea capaz de hacer con ellos.
En Rosa Ramón Patrimonio Inmobiliario ayudamos a propietarios, familias y herederos a analizar y gestionar sus activos inmobiliarios en Mallorca, coordinando las decisiones patrimoniales con los especialistas fiscales, jurídicos y técnicos correspondientes.
Nuestro objetivo es que cada propiedad tenga una función clara y que sus propietarios puedan tomar decisiones informadas, sin improvisaciones y con una visión de largo plazo.
Porque recibir un patrimonio es importante. Conseguir que siga aportando valor a las siguientes generaciones lo es todavía más.
Conozca nuestros servicios de gestión patrimonial inmobiliaria
Artículo informativo actualizado a septiembre de 2026. La normativa sucesoria y fiscal aplicable depende de la fecha del fallecimiento, residencia, parentesco, ley civil correspondiente y circunstancias de cada patrimonio. Antes de aceptar, repartir o vender una herencia debe solicitarse asesoramiento individualizado.
