Gestión de patrimonio inmobiliario comercial en Mallorca: cómo asegurar su rentabilidad sin riesgos
Tener un local comercial alquilado puede parecer una inversión sencilla. El propietario compra el inmueble, encuentra un inquilino, firma un contrato y recibe una renta mensual. Sin embargo, cuando hablamos de locales de elevado valor, edificios comerciales o carteras inmobiliarias con varios activos, la realidad es considerablemente más compleja.
Un establecimiento puede llevar años generando ingresos y convertirse en una inversión problemática cuando el arrendatario deja de pagar. Un local situado en una calle comercial muy conocida puede perder atractivo si cambia el flujo peatonal o desaparecen los negocios que lo rodean. Una propiedad que hoy ofrece una rentabilidad aparentemente excelente puede necesitar una reforma importante dentro de cinco años.
En Mallorca, estas situaciones adquieren especial relevancia porque conviven mercados comerciales muy diferentes: los principales ejes de Palma, las zonas turísticas del suroeste, los establecimientos de proximidad en municipios como Inca y Manacor y los activos vinculados a grandes operadores nacionales e internacionales.
La gestión profesional de un patrimonio inmobiliario comercial consiste en conseguir que los ingresos sean sostenibles, los riesgos estén controlados y el valor de los activos se conserve a largo plazo.
No existe una inversión inmobiliaria completamente libre de riesgos, pero sí existen estrategias que permiten reducirlos considerablemente.
En este artículo analizamos cómo gestionar locales comerciales en Mallorca desde una perspectiva patrimonial, qué factores determinan su rentabilidad y qué decisiones pueden evitar que una buena inversión termine convirtiéndose en un problema financiero.
1. El mercado comercial de Mallorca: una misma isla, realidades muy diferentes
El primer error al gestionar patrimonio comercial consiste en tratar todos los locales como si pertenecieran al mismo mercado.
Un establecimiento situado en el Passeig del Born no responde a las mismas dinámicas que uno ubicado en Pere Garau. Un local de restauración en Puerto Portals no presenta el mismo comportamiento que una oficina profesional en Inca o una nave comercial en Marratxí.
Las diferencias afectan a la renta, al perfil de los arrendatarios, a la estacionalidad, a los gastos de adaptación y a la facilidad para encontrar un nuevo ocupante cuando termina un contrato.
En mayo de 2026, un estudio de CBRE situaba la disponibilidad de locales comerciales en los principales ejes del centro de Palma por debajo del 2 %. El informe describía un mercado con escasez de espacios en sus calles más consolidadas y una notable actividad de operadores de moda y accesorios.
Por su parte, el informe de Gesvalt y aRetail sobre el mercado comercial de Palma señalaba que calles como Jaume III, Sant Nicolau y Colom estaban ganando protagonismo como alternativas ante la escasez de oportunidades en el Born y Sant Miquel.
Estos datos muestran que existe demanda por determinados locales de calidad, pero no deben interpretarse como una garantía para cualquier inmueble de Palma.
La disponibilidad inferior al 2 % corresponde a los principales ejes comerciales analizados, no al conjunto de locales de Mallorca.
La ubicación sigue siendo fundamental, pero lo verdaderamente importante es comprender qué tipo de actividad puede funcionar en cada local y qué demanda existe para ese espacio concreto.
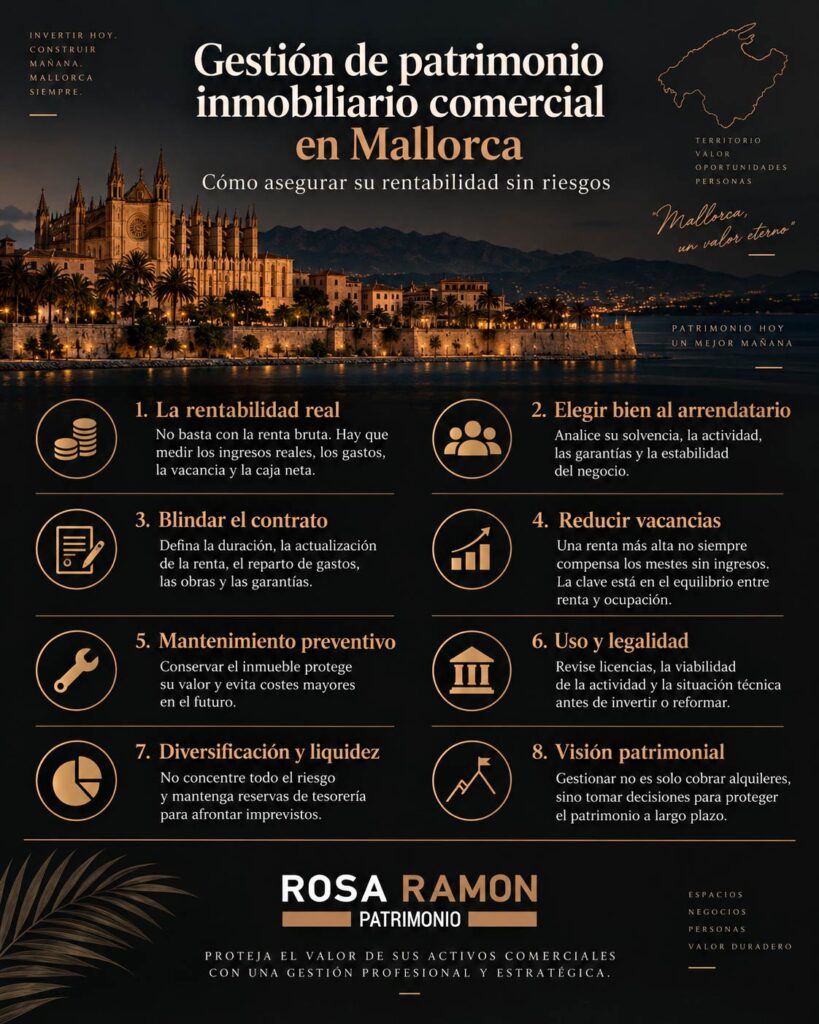
2. La rentabilidad real no es lo que cobra cada mes
Imagine un propietario que recibe 3.000 euros mensuales por un local.
Puede pensar que su inversión genera 36.000 euros anuales y que, si el inmueble vale 600.000 euros, obtiene una rentabilidad del 6 %.
Matemáticamente, esa sería su rentabilidad bruta.
Sin embargo, todavía faltaría considerar el IBI, los seguros, los gastos que no pueda repercutir al arrendatario, el mantenimiento, los honorarios de gestión y los posibles periodos sin ingresos.
También habría que prever las inversiones necesarias para conservar el local en condiciones adecuadas.
Una propiedad puede ofrecer una rentabilidad bruta aparentemente atractiva y proporcionar un flujo de caja mucho menor.
Por eso, antes de valorar cualquier activo comercial, conviene diferenciar entre ingresos potenciales, ingresos efectivamente cobrados, resultado operativo y dinero disponible para el propietario.
Ejemplo práctico: una cartera de cuatro locales en Palma
Supongamos que una familia posee cuatro locales comerciales con un valor conjunto de dos millones de euros.
Cada establecimiento tiene una renta contractual de 2.500 euros mensuales. Durante el año, uno permanece vacío tres meses y se produce una incidencia de cobro de 2.500 euros.
El siguiente ejemplo es hipotético y sirve exclusivamente para explicar cómo se calcula la rentabilidad.
| Concepto | Importe anual |
|---|---|
| Ingresos potenciales con ocupación completa | 120.000 € |
| Pérdida por tres meses de desocupación | -7.500 € |
| Rentas no cobradas | -2.500 € |
| Ingresos efectivamente cobrados | 110.000 € |
| Gastos operativos soportados por el propietario | -30.000 € |
| Resultado operativo neto | 80.000 € |
| Reserva de tesorería para futuras inversiones | -15.000 € |
| Caja operativa tras reservar inversiones | 65.000 € |
Sobre el valor supuesto de dos millones de euros, la rentabilidad bruta potencial sería del 6 %, el resultado operativo neto representaría un 4 % y la caja disponible tras reservar dinero para futuras inversiones equivaldría al 3,25 %.
El ejemplo no incluye financiación, impuestos personales o societarios ni costes de adquisición. La reserva para futuras obras tampoco constituye necesariamente un gasto contable o fiscal del ejercicio.
La diferencia entre las tres cifras explica por qué un patrimonio comercial debe gestionarse mediante resultados económicos reales y no únicamente mediante el importe de los alquileres.
3. El arrendatario puede ser tan importante como el propio inmueble
Una de las principales diferencias entre el patrimonio comercial y el residencial es la importancia económica del negocio que ocupa el local.
Cuando un inversor adquiere una vivienda alquilada, analiza la solvencia del inquilino y las condiciones contractuales.
Cuando adquiere un local comercial, además debe comprender qué actividad desarrolla el arrendatario, de dónde proceden sus ingresos y qué capacidad tiene para continuar operando durante los próximos años.
No es lo mismo alquilar a una empresa consolidada con varios establecimientos que a un negocio que acaba de comenzar y todavía no ha demostrado su viabilidad.
Eso no significa que una pequeña empresa sea necesariamente peor arrendataria que una gran compañía.
Existen negocios familiares muy sólidos y operadores de gran tamaño que pueden atravesar dificultades.
Lo importante es evaluar cada caso.
Antes de firmar un contrato de cierta relevancia, conviene revisar la identidad y solvencia del arrendatario, la trayectoria de su actividad, sus cuentas cuando corresponda, las garantías disponibles y el compromiso económico que supone el alquiler para su negocio.
También debería comprobarse quién firma realmente.
Un establecimiento puede operar bajo una marca conocida, pero el contrato estar suscrito por una sociedad diferente de aquella que el propietario cree tener como arrendataria.
En términos patrimoniales, esa diferencia puede ser fundamental.
4. Cómo reducir el riesgo de impago
El impago es uno de los riesgos más evidentes del alquiler comercial.
Pero también es uno de los que pueden analizarse antes de entregar las llaves.
La selección del arrendatario debe acompañarse de una estructura contractual coherente con el importe de la operación.
En España, la Ley de Arrendamientos Urbanos establece que la fianza obligatoria para los arrendamientos destinados a usos distintos de vivienda equivale a dos mensualidades de renta. También permite pactar garantías adicionales de cumplimiento.
En Baleares, la fianza debe depositarse conforme al procedimiento aplicable. El IBAVI informa de que el arrendador dispone de un plazo de 30 días hábiles para efectuar el depósito en las condiciones previstas.
La fianza legal no debería confundirse con una garantía suficiente para cualquier operación.
En contratos de importe elevado puede resultar conveniente estudiar un aval bancario, una garantía adicional o determinadas garantías corporativas, siempre que estén correctamente redactadas y sean proporcionadas al riesgo.
La cuantía y duración deberían decidirse después de analizar la solvencia del arrendatario, la inversión que exige el local y el tiempo que podría necesitarse para encontrar otro operador.
Además, una buena gestión debe detectar los retrasos desde el principio.
No es recomendable permitir que se acumulen varias mensualidades sin documentar la incidencia y estudiar las medidas contractuales o legales correspondientes.
El objetivo es evitar que un pequeño retraso termine convirtiéndose en una pérdida patrimonial importante.
5. El contrato de alquiler es una herramienta de protección patrimonial
Uno de los errores más costosos consiste en utilizar un contrato comercial genérico sin adaptarlo al inmueble y a la actividad.
Los arrendamientos para uso distinto de vivienda tienen un régimen jurídico diferente del alquiler residencial. La Ley de Arrendamientos Urbanos concede un papel importante a la voluntad de las partes, dentro de los límites legales aplicables.
Por eso, antes de firmar, deben quedar correctamente definidas cuestiones como la duración del arrendamiento, las actualizaciones de renta, los gastos que asume cada parte, las obras permitidas, las garantías, las obligaciones de conservación y las condiciones de finalización.
La duración merece especial atención.
Un contrato muy corto puede ofrecer flexibilidad al propietario, pero también generar rotación y periodos de desocupación.
Uno demasiado largo puede proporcionar estabilidad, aunque también limitar la capacidad de revisar las condiciones económicas o disponer del inmueble durante años.
No existe una duración ideal para todos los locales.
Debe responder al tipo de actividad, la inversión realizada por el arrendatario y los objetivos patrimoniales del propietario.
Cuidado con los derechos del arrendatario
La Ley de Arrendamientos Urbanos contempla, bajo sus condiciones y salvo los pactos válidos que correspondan, derechos relacionados con la cesión del contrato, el subarriendo, la adquisición preferente y determinadas indemnizaciones al finalizar un arrendamiento comercial.
Por ejemplo, en determinados supuestos de actividad empresarial o profesional, el régimen legal permite la cesión del contrato o el subarriendo sin necesidad de consentimiento del arrendador, aunque contempla condiciones y derechos económicos específicos. La aplicación concreta depende también de lo válidamente pactado.
Estas cuestiones deben analizarse antes de adquirir un local alquilado o formalizar un nuevo contrato.
Un acuerdo aparentemente sencillo puede condicionar el valor del inmueble durante muchos años.
6. No todos los contratos largos son buenas inversiones
Imagine dos locales valorados en 700.000 euros.
El primero está alquilado por 3.000 euros mensuales a una empresa solvente, con garantías adecuadas y varios años de contrato.
El segundo está arrendado por 2.000 euros mensuales, también con un contrato de larga duración, pero a una empresa cuya situación económica es incierta.
Aunque ambos están ocupados y generan rentas, su comportamiento patrimonial puede ser muy diferente.
En el segundo, el propietario podría encontrarse con una renta inferior a la que podría obtenerse en el mercado y, simultáneamente, con un riesgo de impago superior.
Una renta elevada tampoco compensa necesariamente un contrato mal redactado o un operador cuya actividad depende de condiciones difíciles de mantener.
El análisis debe realizarse conjuntamente.
La calidad de un alquiler comercial depende de la renta, pero también de la solvencia del inquilino, la duración, las garantías y la posibilidad de encontrar otro ocupante si el contrato termina.
7. La desocupación puede destruir varios años de rentabilidad adicional
Un propietario puede decidir no renovar un contrato porque considera que el mercado permite cobrar un 15 % más.
La decisión puede estar justificada.
Pero antes debe estudiar cuánto tiempo podría permanecer vacío el local.
Supongamos que actualmente recibe 2.500 euros mensuales y considera que podría conseguir 2.875 euros con otro arrendatario.
El incremento sería de 4.500 euros anuales si el nuevo local permaneciera ocupado durante doce meses.
Sin embargo, tres meses de desocupación representarían una pérdida de 7.500 euros respecto a la renta anterior, sin contar posibles gastos de comercialización o adaptación.
En ese supuesto, el incremento anual de renta tardaría tiempo en compensar la pérdida inicial.
Además, podrían aparecer nuevos gastos de reforma, honorarios y negociación.
Esto no significa que deba mantenerse indefinidamente una renta inferior al mercado.
Significa que la rentabilidad debe estudiarse durante varios años y no únicamente comparando dos mensualidades.
En una cartera de locales, reducir los periodos sin ingresos puede resultar tan importante como mejorar las rentas contractuales.
8. El mantenimiento preventivo protege el valor de los activos comerciales
Una de las principales amenazas para un patrimonio inmobiliario comercial no aparece en el contrato de alquiler.
Aparece en el propio edificio.
Las instalaciones envejecen, las cubiertas necesitan mantenimiento, las fachadas se deterioran y determinados elementos pueden acabar requiriendo inversiones importantes.
En Mallorca, la cercanía al mar y las condiciones de exposición de algunos edificios pueden exigir una atención especial a la corrosión, las humedades y la conservación de determinados materiales.
Un propietario que solo interviene cuando aparece una avería puede terminar soportando gastos mucho mayores que otro que mantiene un programa de revisiones.
También debería diferenciarse entre mantenimiento ordinario e inversiones de capital.
Una reparación puntual puede resolverse con un presupuesto relativamente reducido.
La renovación completa de una instalación eléctrica, una cubierta o una fachada puede requerir una inversión considerable y afectar temporalmente a la explotación del local.
La planificación permite distribuir mejor esas necesidades y evitar sorpresas.
En nuestro servicio de Property & Facilities Management , la gestión técnica, el mantenimiento preventivo y la coordinación de proveedores forman parte de una visión conjunta de conservación y rentabilidad patrimonial.
9. Antes de reformar un local, compruebe qué actividad puede desarrollarse legalmente
Un local comercial vacío puede parecer una oportunidad extraordinaria.
Quizá se encuentre en una ubicación excelente, tenga una superficie atractiva y necesite únicamente una reforma.
Sin embargo, la pregunta fundamental es qué actividad podrá desarrollarse realmente en él.
No todos los establecimientos son aptos para restauración, clínicas, gimnasios, comercio alimentario o actividades que requieren instalaciones especiales.
Hay que analizar la compatibilidad urbanística, las condiciones técnicas, la accesibilidad, la protección contra incendios y los requisitos correspondientes a la actividad prevista.
La Ley balear 7/2013 regula la instalación y el ejercicio de actividades en las Illes Balears y establece, según los supuestos, requisitos documentales, técnicos y de declaración responsable.
Por eso, antes de invertir en obras importantes o comprometer contractualmente un uso determinado, debe verificarse la viabilidad real con técnicos y profesionales especializados.
No basta con que un local haya tenido anteriormente una actividad parecida.
La situación administrativa, el proyecto existente y las condiciones exigibles pueden haber cambiado.
Una inversión realizada sin esta comprobación puede acabar generando retrasos, gastos adicionales o un establecimiento que no puede utilizarse como estaba previsto.
10. Diversificar los arrendatarios también puede reducir riesgos
Un inversor puede poseer cinco locales y considerar que su patrimonio está diversificado.
Pero ¿qué ocurre si los cinco están alquilados a empresas del mismo grupo?
¿O si todos dependen exclusivamente de la temporada turística?
¿O si se encuentran en una única zona comercial cuya actividad depende de un perfil de visitante muy concreto?
La diversificación no consiste únicamente en tener más propiedades.
También implica distribuir los riesgos económicos.
Una cartera puede combinar establecimientos destinados a comercio de proximidad, servicios profesionales, alimentación u otras actividades, siempre que exista demanda y los inmuebles sean adecuados.
También puede distribuirse entre distintas ubicaciones de Mallorca.
La finalidad es evitar que un problema que afecte a un operador, una actividad o una zona reduzca simultáneamente los ingresos de todo el patrimonio.
Eso sí, diversificar sin criterio tampoco garantiza una mejor inversión.
Comprar cinco locales poco atractivos no tiene por qué ser más prudente que adquirir dos activos de calidad con buenos contratos y demanda contrastada.
11. Qué zonas de Mallorca pueden exigir estrategias comerciales diferentes
La gestión de un local debe adaptarse a la actividad económica de su entorno.
No existe una única ubicación adecuada para todos los tipos de patrimonio comercial.
| Zona | Perfil comercial que conviene estudiar | Riesgo que debe analizarse |
|---|---|---|
| Born, Sant Miquel y Jaume III | Marcas, comercio especializado y operadores de alto posicionamiento | Precio de adquisición y exigencia de rentabilidad |
| Santa Catalina | Restauración, comercio y servicios | Adecuación de la actividad, ruido y condiciones del local |
| Portixol y Molinar | Restauración, servicios y comercio vinculado al entorno residencial | Estacionalidad y características de la microzona |
| Portals Nous y suroeste | Comercio, servicios y operadores orientados a residentes y visitantes internacionales | Dependencia de determinados perfiles de demanda |
| Playa de Palma | Actividades vinculadas al turismo y servicios | Estacionalidad y estabilidad de ingresos |
| Inca y Manacor | Comercio y servicios vinculados a población residente y actividad local | Demanda efectiva en la calle concreta |
Esta tabla identifica perfiles que merece la pena analizar, no garantiza el éxito de una actividad ni establece una clasificación de rentabilidad.
Incluso dentro de una misma calle, dos establecimientos pueden tener resultados completamente diferentes.
La fachada, la visibilidad, el acceso, la distribución interior, las condiciones técnicas y el precio total pueden modificar radicalmente la inversión.
La elección de la ubicación debería realizarse siempre en función del operador al que se pretende atraer.
12. La fiscalidad comercial debe gestionarse desde el primer día
La tributación de los locales comerciales es diferente de la de muchas viviendas alquiladas.
Con carácter general, el arrendamiento de locales comerciales está sujeto y no exento de IVA al tipo del 21 %. La Agencia Tributaria incluye expresamente dentro de este tratamiento los alquileres de locales, oficinas y naves industriales.
Además, cuando corresponde practicar retención sobre la renta del arrendamiento de un inmueble urbano, el porcentaje general vigente en 2026 es del 19 %. Existen supuestos de excepción, por lo que debe comprobarse la situación concreta del arrendador y del arrendatario.
Esta cuestión afecta tanto a la correcta emisión de facturas como a la tesorería y a las obligaciones fiscales de las partes.
Por ejemplo, la retención practicada por el arrendatario no constituye por sí misma una reducción del precio del alquiler ni un gasto adicional del propietario. Es un pago a cuenta del impuesto correspondiente.
Si el inmueble pertenece a una sociedad, habrá que analizar además el Impuesto sobre Sociedades, el tratamiento de las inversiones y la estructura de titularidad.
En carteras importantes, las decisiones fiscales deberían estudiarse conjuntamente con las decisiones patrimoniales.
No conviene constituir una sociedad, trasladar inmuebles o modificar la titularidad únicamente porque se considera que una estructura empresarial siempre pagará menos impuestos.
El resultado depende de las circunstancias concretas.
13. Una buena póliza de seguros no sustituye a una buena gestión
Los seguros constituyen otro instrumento importante para proteger el patrimonio.
Pero no todas las pólizas ofrecen las mismas coberturas.
Un local comercial puede necesitar protección frente a daños materiales, responsabilidad civil y determinados siniestros que afecten a la posibilidad de utilizar el inmueble.
También pueden existir coberturas relacionadas con la pérdida de rentas, sujetas a las condiciones y exclusiones de cada contrato.
Es fundamental comprobar qué riesgos están realmente cubiertos y cuáles permanecen a cargo del propietario.
No debe confundirse un seguro de daños con una garantía general frente a cualquier impago.
Tampoco conviene asumir que todos los periodos de desocupación estarán cubiertos.
Las pólizas deben revisarse junto con los contratos de alquiler y las características técnicas del inmueble.
Un seguro mal adaptado puede transmitir una sensación de protección que desaparece precisamente cuando ocurre una incidencia importante.
14. La liquidez también forma parte de la rentabilidad
Imagine una familia con un patrimonio comercial valorado en seis millones de euros.
Todos los locales están alquilados y generan ingresos.
Sin embargo, dentro de un año debe afrontar una rehabilitación importante y una parte considerable de su financiación depende de préstamos bancarios.
Si no dispone de liquidez suficiente, puede verse obligada a vender un activo en un momento poco adecuado o a aceptar financiación en condiciones desfavorables.
Por eso, una buena gestión patrimonial debe establecer reservas de tesorería.
La cantidad dependerá del tamaño de la cartera, la concentración de arrendatarios, el estado técnico de los inmuebles, las obligaciones financieras y los próximos vencimientos contractuales.
No existe un porcentaje universal.
Pero una cartera que distribuye sistemáticamente todas sus rentas sin reservar dinero para mantenimiento, vacancias o futuras inversiones puede presentar una vulnerabilidad importante.
La rentabilidad que hoy se distribuye no debería comprometer la conservación del patrimonio de mañana.
15. ¿Cuándo conviene vender un local comercial?
La gestión patrimonial no consiste necesariamente en conservar todos los activos para siempre.
En ocasiones, vender puede ser una decisión razonable.
Un local puede haber perdido atractivo comercial, requerir inversiones desproporcionadas o concentrar demasiado capital dentro de una cartera.
También puede surgir una oportunidad para vender a un precio que permita reinvertir en otros activos con características más adecuadas a los objetivos del propietario.
Antes de decidir, conviene comparar la rentabilidad esperada de conservar el inmueble con el capital neto que podría obtenerse mediante su venta.
Ese capital neto no equivale necesariamente al precio anunciado.
Hay que considerar las deudas pendientes, los gastos de transmisión y la fiscalidad correspondiente.
Además, si el local está alquilado, deben revisarse los derechos del arrendatario y las condiciones contractuales que puedan afectar a la operación. La Ley de Arrendamientos Urbanos contempla reglas específicas sobre la transmisión de fincas arrendadas y los derechos de adquisición preferente aplicables.
La decisión debe responder a una estrategia de patrimonio, no únicamente a que haya aparecido un comprador.
16. El cuadro de mando que debería tener cualquier propietario comercial
Cuando una familia posee varios locales, la gestión no puede depender exclusivamente de recordar qué inquilino paga cada mes.
Es necesario disponer de información organizada.
Un cuadro de mando patrimonial debería permitir conocer la renta contractual de cada activo, los importes efectivamente cobrados, los gastos soportados por el propietario, las fechas de vencimiento de los contratos y las inversiones previstas.
También debería identificar qué porcentaje de los ingresos depende de cada arrendatario y cuánto tiempo necesitaría cada local para encontrar un nuevo ocupante si quedara disponible.
La información debe actualizarse periódicamente.
Un propietario que detecta con antelación que tres contratos importantes terminan durante el mismo año puede preparar una estrategia comercial y financiera.
Uno que descubre esa circunstancia cuando recibe las comunicaciones de los arrendatarios puede encontrarse con un problema de liquidez que habría sido posible anticipar.
La gestión profesional convierte información dispersa en decisiones.
17. De administrar locales a gestionar patrimonio comercial
Existe una diferencia importante entre ocuparse de un alquiler y gestionar un patrimonio.
La administración cotidiana se encarga de cobrar rentas, atender incidencias, supervisar contratos y coordinar proveedores.
La gestión patrimonial incorpora preguntas más amplias.
¿Conviene mantener este activo durante diez años? ¿Qué rentabilidad está ofreciendo sobre su valor actual? ¿Qué inversiones necesitará? ¿Existe demasiado riesgo concentrado en un único arrendatario? ¿Tiene sentido vender y reinvertir? ¿Qué ocurrirá cuando el patrimonio pase a los herederos?
Estas decisiones deben analizarse de manera conjunta.
Una familia puede tener perfectamente administrados cinco locales y, sin embargo, disponer de una cartera mal estructurada.
Por ejemplo, puede concentrar una parte excesiva de su patrimonio en una sola ubicación, depender económicamente de un operador concreto o mantener inmuebles cuya rentabilidad ya no justifica el capital inmovilizado.
La gestión patrimonial no sustituye a la administración.
La complementa con una visión financiera, inmobiliaria y estratégica.
18. Cómo empezar a mejorar una cartera comercial en Mallorca
El primer paso debería ser una revisión completa de cada activo.
Durante esa fase conviene recopilar documentación, contratos, rentas, garantías, gastos, información técnica y situación urbanística.
Después puede realizarse un análisis de rentabilidad y riesgo que permita identificar qué locales necesitan una actuación prioritaria.
Algunos requerirán mejorar el seguimiento de cobros.
Otros necesitarán una revisión contractual.
En determinados activos será prioritario preparar una reforma o resolver problemas técnicos.
Y puede haber propiedades donde la decisión más relevante sea estudiar una venta o una reorganización de la cartera.
Una vez identificadas las prioridades, debería establecerse un presupuesto de mantenimiento e inversiones, junto con un sistema de seguimiento periódico.
No es necesario realizar todas las actuaciones simultáneamente.
Lo importante es conocer cuáles tienen mayor impacto económico y cuáles permiten reducir los riesgos más relevantes.
Conclusión: la rentabilidad comercial se protege mucho antes de cobrar el alquiler
Un local comercial puede ser una excelente inversión patrimonial.
Puede proporcionar ingresos recurrentes, diversificar una cartera y conservar valor durante décadas.
Sin embargo, ninguna de estas ventajas aparece automáticamente por el hecho de poseer un inmueble bien situado.
La rentabilidad depende de la calidad del activo, del arrendatario, del contrato, del mantenimiento, de la situación técnica y jurídica y de la capacidad del propietario para tomar decisiones antes de que aparezcan los problemas.
En Mallorca, donde los principales ejes comerciales de Palma conviven con mercados locales y turísticos muy diferentes, resulta especialmente importante adaptar la estrategia a cada inmueble.
No se trata de eliminar todos los riesgos, porque eso no es posible. Se trata de conocerlos, reducirlos y evitar que comprometan el conjunto del patrimonio.
En Rosa Ramón Patrimonio Inmobiliario , trabajamos con propietarios, inversores y familias que necesitan gestionar sus activos comerciales desde una perspectiva más amplia que el simple cobro de alquileres.
Nuestro enfoque combina análisis patrimonial, seguimiento de la explotación, coordinación de mantenimiento, valoración y planificación de las decisiones de inversión y desinversión, en colaboración con los especialistas técnicos, fiscales y jurídicos que corresponda.
Porque el verdadero objetivo de una cartera inmobiliaria comercial no debería ser únicamente producir ingresos este año.
Debería ser continuar generando valor dentro de diez, veinte o treinta años.
Para estudiar la situación de sus locales comerciales o de su cartera inmobiliaria en Mallorca, puede ponerse en contacto con nosotros en el teléfono +34 871 873 340 o en info@rosaramon-patrimonio.com.
Artículo informativo actualizado a septiembre de 2026. Las cifras económicas del ejemplo son hipotéticas y no representan rentabilidades garantizadas. La normativa y fiscalidad de cada operación deben revisarse individualmente.
