Impuestos al vender una vivienda en Baleares siendo no residente
Vender una vivienda en Mallorca, Menorca, Ibiza o Formentera siendo residente fiscal fuera de España tiene una particularidad que sorprende a muchos propietarios extranjeros: el dinero que aparece en la escritura no coincide necesariamente con el dinero que recibirá finalmente el vendedor.
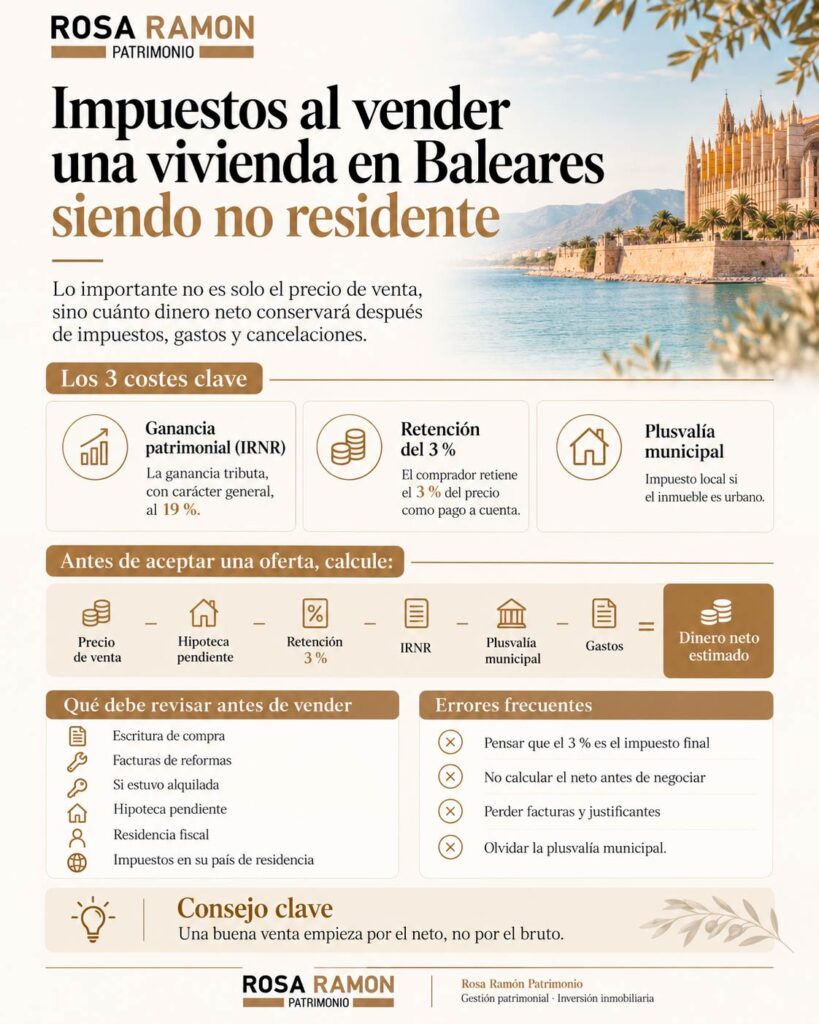
Puede existir una ganancia patrimonial sujeta al Impuesto sobre la Renta de No Residentes, el comprador deberá practicar normalmente una retención del 3 % sobre el precio de venta y, si el inmueble es urbano, también puede aparecer la plusvalía municipal.
Además, la operación puede tener consecuencias fiscales en el país donde reside el vendedor.
Por eso, si una vivienda se vende por dos millones de euros, el cálculo patrimonial correcto no debería empezar preguntando únicamente:
“¿Cuánto me ofrecen por la propiedad?”
La pregunta realmente importante es:
“¿Cuánto dinero neto conservaré después de impuestos, gastos y cancelaciones?”
En operaciones de elevado valor en Baleares, conocer esa cifra antes de aceptar una oferta puede cambiar completamente una negociación.
Qué significa realmente ser no residente
Para este artículo hablamos fundamentalmente de una persona física que es no residente fiscal en España y posee una vivienda situada en Baleares.
No importa especialmente que tenga nacionalidad alemana, británica, sueca, francesa o española.
Lo determinante es su residencia fiscal.
Un ciudadano alemán residente fiscal en Alemania y propietario de una villa en Mallorca puede tributar como no residente cuando la vende.
Un ciudadano español que reside fiscalmente en Suiza puede encontrarse igualmente dentro del régimen de no residentes.
Y un ciudadano británico que se haya convertido en residente fiscal español estará sometido a reglas diferentes.
Por eso la primera comprobación de cualquier operación debería ser determinar correctamente dónde reside fiscalmente el propietario en el momento de la venta.
Los tres conceptos que normalmente debe analizar un vendedor no residente
En una compraventa ordinaria de una vivienda balear por una persona física no residente aparecen principalmente tres elementos fiscales.
| Concepto | Qué supone |
|---|---|
| Ganancia patrimonial | Tributación en IRNR por el beneficio obtenido |
| Retención del 3 % | El comprador retiene parte del precio como pago a cuenta |
| Plusvalía municipal | Impuesto local relacionado con el incremento de valor del suelo urbano |
Los tres funcionan de forma diferente.
Y uno de los errores más frecuentes consiste en confundir la retención del 3 % con el impuesto final.
No son lo mismo.
1. La ganancia patrimonial tributa actualmente al 19 %
Cuando un no residente vende un inmueble situado en España, la ganancia patrimonial obtenida queda sometida al Impuesto sobre la Renta de No Residentes.
Para las ganancias derivadas de la transmisión de elementos patrimoniales, el tipo aplicable actualmente es del 19 %. La Agencia Tributaria establece que la ganancia se calcula, con carácter general, por diferencia entre el valor fiscal de transmisión y el valor fiscal de adquisición.
Esto es importante porque el 19 % no se aplica sobre todo el precio recibido.
Si se vende una vivienda por 1.500.000 euros, no significa que haya que entregar a Hacienda 285.000 euros.
Hay que calcular primero cuál ha sido realmente la ganancia.
Cómo se calcula la ganancia
Simplificando, el cálculo parte de esta idea:
Valor de transmisión − valor de adquisición = ganancia patrimonial
Pero tanto el valor de transmisión como el de adquisición incorporan determinados ajustes.
En el valor de adquisición pueden integrarse, entre otros elementos, el precio originalmente satisfecho, determinados gastos e impuestos ligados a aquella adquisición y las inversiones o mejoras que cumplan los requisitos fiscales. Si el inmueble ha estado alquilado, también puede ser necesario reducir el valor de adquisición por las amortizaciones fiscalmente relevantes.
En el valor de transmisión se parte del precio de venta y pueden descontarse determinados gastos y tributos inherentes a la transmisión que hayan sido satisfechos por el vendedor.
Esta es precisamente la razón por la que conservar documentación durante años puede ahorrar mucho dinero cuando llega el momento de vender.
Qué documentación conviene conservar
Un propietario debería tener perfectamente archivada la escritura de adquisición y las facturas y justificantes relacionados con los gastos que puedan formar parte del valor fiscal.
También resulta especialmente importante conservar la documentación de las reformas.
No toda factura de mantenimiento aumenta el valor de adquisición.
Fiscalmente existe una diferencia entre una reparación o conservación y una inversión o mejora.
Pintar una vivienda periódicamente o sustituir un elemento deteriorado no tiene necesariamente el mismo tratamiento que realizar una ampliación o una reforma que incremente de manera acreditable las prestaciones del inmueble.
Cuanto mayor sea la propiedad, mayor puede ser el impacto.
Una villa adquirida hace quince años y reformada posteriormente por 600.000 euros puede tener una ganancia fiscal muy distinta dependiendo de qué parte de esa inversión pueda acreditarse y calificarse correctamente.
Ejemplo práctico de una vivienda en Mallorca
Imaginemos un propietario no residente que compró una vivienda por 700.000 euros.
Supongamos, únicamente a efectos ilustrativos, que puede acreditar 70.000 euros entre determinados impuestos y gastos de adquisición y otros 80.000 euros correspondientes a mejoras fiscalmente computables.
Su valor de adquisición sería inicialmente:
700.000 + 70.000 + 80.000 = 850.000 euros
Años después vende por 1.100.000 euros.
Supongamos además que soporta 50.000 euros de gastos fiscalmente admisibles vinculados a la transmisión.
Su valor de transmisión sería:
1.100.000 − 50.000 = 1.050.000 euros
La ganancia sería aproximadamente:
1.050.000 − 850.000 = 200.000 euros
Aplicando un 19 %, el IRNR sería:
38.000 euros
El ejemplo está deliberadamente simplificado. Si el inmueble hubiera estado alquilado, hubiera sido heredado, existieran mejoras realizadas en fechas diferentes o se hubiera adquirido antes de 1994, el cálculo podría cambiar de forma importante. La propia Agencia Tributaria contempla reglas específicas para estos supuestos.
Una vivienda alquilada puede generar una ganancia fiscal mayor de lo esperado
Este es un detalle especialmente relevante para inversores extranjeros.
Cuando el inmueble ha estado alquilado, determinadas amortizaciones reducen fiscalmente el valor de adquisición utilizado posteriormente para calcular la ganancia.
En términos sencillos, un propietario puede pensar:
“Compré por 500.000 euros y vendo por 700.000, así que he ganado 200.000”.
Fiscalmente, el cálculo puede no ser exactamente ese si durante los años de alquiler ha existido amortización relevante.
Por eso, cuando se plantea vender un apartamento que lleva diez o quince años alquilado, el propietario debería pedir un cálculo fiscal antes de fijar su precio mínimo de venta.
¿Qué pasa si la vivienda se heredó?
También cambia el cálculo.
Cuando el inmueble fue adquirido mediante herencia o donación, la normativa utiliza como referencia el valor correspondiente conforme al Impuesto sobre Sucesiones y Donaciones, con los límites y ajustes aplicables, junto con determinados gastos, tributos e inversiones posteriores.
Esto tiene especial importancia en Baleares, donde encontramos muchas propiedades que han permanecido durante décadas dentro de una familia.
No debería utilizarse simplemente el precio que pagó originalmente el fallecido.
Hay que analizar cómo se adquirió fiscalmente la propiedad en la sucesión.
2. El famoso 3 %: el comprador retiene parte del precio
Este es probablemente el elemento que más sorprende al propietario extranjero.
Cuando una persona no residente vende un inmueble situado en España, el comprador está obligado, con carácter general, a retener el 3 % de la contraprestación correspondiente al vendedor no residente e ingresarlo mediante el Modelo 211.
Esa cantidad actúa como pago a cuenta del impuesto que corresponderá al vendedor. El comprador dispone de un mes desde la transmisión para efectuar el ingreso.
Por ejemplo, si una vivienda se vende por:
1.000.000 €
el comprador retendrá normalmente:
30.000 €
El vendedor recibirá inicialmente:
970.000 €, antes de considerar otros ajustes de la operación.
Pero esos 30.000 euros no son necesariamente el impuesto final.
El 3 % no se calcula sobre la ganancia
Este punto es fundamental.
La retención se calcula sobre el precio correspondiente al vendedor no residente, no sobre el beneficio obtenido.
Por tanto, dos propietarios que venden dos viviendas por un millón de euros pueden sufrir inicialmente la misma retención de 30.000 euros aunque uno haya ganado 400.000 euros y el otro prácticamente no haya obtenido beneficio.
Posteriormente habrá que calcular la ganancia real y compararla con la cantidad ya retenida.
¿Qué ocurre si el impuesto final es superior a la retención?
Volvamos al ejemplo anterior.
La vivienda se vende por 1.100.000 euros.
El comprador retiene:
1.100.000 × 3 % = 33.000 euros
Pero hemos calculado que el impuesto correspondiente a la ganancia es de 38.000 euros.
Por tanto, después de descontar los 33.000 euros ya ingresados a cuenta, el vendedor tendría todavía que ingresar aproximadamente:
5.000 euros
¿Y si el 3 % retenido es superior al impuesto final?
Puede ocurrir exactamente lo contrario.
Imagine que se vende una vivienda por un millón de euros y el comprador retiene 30.000 euros.
Después se calcula correctamente la operación y resulta que el IRNR correspondiente a la ganancia son únicamente 18.000 euros.
En ese caso existiría un exceso de retención de:
12.000 euros
que puede solicitarse en devolución mediante la correspondiente declaración.
La obligación de declarar subsiste también para las rentas obtenidas mediante la transmisión de inmuebles y permite regularizar esa diferencia.
Incluso si hay pérdidas puede existir inicialmente la retención
Esta situación es especialmente incómoda.
Un propietario puede vender una vivienda por menos de lo que le costó y, por tanto, no obtener una ganancia patrimonial.
Sin embargo, la retención del 3 % puede practicarse igualmente en la operación.
Posteriormente deberá presentar su declaración y solicitar la devolución que corresponda.
Por eso no debería interpretarse una retención importante en notaría como prueba de que el vendedor ha obtenido una gran ganancia.
Son mecanismos distintos.
¿Quién presenta el Modelo 211?
El obligado a practicar la retención y realizar el ingreso es el comprador.
Puede ser una persona física o jurídica y puede ser residente o no residente.
Después debe entregar al vendedor no residente la documentación correspondiente al ingreso, que servirá para justificar el pago a cuenta cuando el vendedor presente su Modelo 210.
Esto debe quedar perfectamente coordinado durante la compraventa.
Especialmente cuando existen varios propietarios y no todos tienen la misma residencia fiscal.
¿Qué ocurre cuando unos propietarios son residentes y otros no?
Imagine una vivienda perteneciente a cuatro hermanos.
Dos viven y tributan en España.
Otros dos son residentes fiscales en Alemania.
La retención del 3 % no debería calcularse automáticamente sobre el 100 % del precio como si los cuatro fueran no residentes.
La Agencia Tributaria contempla expresamente estos supuestos y el cálculo debe realizarse sobre la parte de la contraprestación correspondiente a los propietarios no residentes.
Cuando existen distintos porcentajes de titularidad, usufructos o varios vendedores, conviene preparar el reparto fiscal antes de llegar a notaría.
El vendedor no residente debe presentar el Modelo 210
La retención no termina las obligaciones del vendedor.
La ganancia derivada de la venta se regulariza mediante el Modelo 210.
Para transmisiones de inmuebles, la Agencia Tributaria establece que el Modelo 210 debe presentarse dentro del plazo de tres meses una vez transcurrido el plazo de un mes desde la fecha de la transmisión, con independencia de que el resultado sea a ingresar, cero o a devolver.
En términos prácticos, conviene organizar toda la documentación inmediatamente después de la escritura.
No esperar varios meses para empezar a buscar las facturas de una reforma realizada hace diez años.
3. La plusvalía municipal: otro impuesto distinto
Además del IRNR puede aparecer el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, conocido habitualmente como plusvalía municipal.
Es un impuesto local.
Por tanto, una vivienda situada en Palma debe analizarse con la ordenanza correspondiente a Palma, mientras que una propiedad situada en Calvià, Andratx, Alcúdia o cualquier otro municipio depende de su ayuntamiento.
La plusvalía no grava exactamente lo mismo que el IRNR.
El IRNR analiza la ganancia patrimonial obtenida en la transmisión del inmueble.
La plusvalía municipal se refiere al incremento de valor del terreno de naturaleza urbana conforme a sus propias reglas.
Esto significa que pueden coexistir ambos impuestos en una misma venta.
Si el vendedor es una persona física no residente aparece una particularidad importante
En las transmisiones onerosas, el vendedor es normalmente el contribuyente de la plusvalía municipal.
Sin embargo, cuando el vendedor es una persona física no residente en España, la legislación establece que el comprador tendrá la consideración de sustituto del contribuyente.
Es una diferencia muy importante respecto de una operación entre residentes.
Por eso el tratamiento de la plusvalía debe estudiarse y coordinarse también en la escritura.
El plazo general legal para declarar transmisiones inter vivos es de treinta días hábiles, aunque hay que atender al procedimiento establecido por el ayuntamiento correspondiente.
Puede no existir plusvalía si no hubo incremento del valor del terreno
La legislación contempla que no exista sujeción al impuesto cuando pueda acreditarse que no ha existido incremento de valor del terreno entre adquisición y transmisión.
Para demostrarlo deben aportarse los títulos correspondientes y aplicarse las reglas de valoración establecidas legalmente.
Por tanto, no debería asumirse que toda venta de un inmueble urbano generará necesariamente una cuota de plusvalía.
Debe realizarse el cálculo.
Ganancia patrimonial y plusvalía no son lo mismo
Supongamos que alguien compra una vivienda por 800.000 euros y la vende años después por 1.100.000.
Podría existir una ganancia patrimonial sometida al IRNR.
Pero el cálculo de la plusvalía municipal analizará específicamente el componente del terreno urbano conforme a sus reglas.
Las cifras pueden ser muy diferentes.
Esto explica por qué un propietario no debería preguntar simplemente:
“¿Cuánto pagaré de impuestos?”
Hay que separar cada concepto.
El país de residencia también puede querer gravar la ganancia
Pagar el impuesto en España no significa necesariamente que desaparezca cualquier obligación fiscal en el país donde reside el propietario.
Los convenios internacionales suscritos por España permiten, con carácter general, que las ganancias derivadas de inmuebles situados en España puedan ser sometidas a tributación en España.
Pero el país de residencia puede tener también sus propias normas para declarar la operación.
Los convenios para evitar la doble imposición establecen mecanismos para coordinar ambas jurisdicciones.
Por eso la situación de un propietario residente en Alemania no debería copiarse automáticamente para alguien residente en Reino Unido, Suecia, Suiza o Estados Unidos.
El inmueble está en el mismo sitio.
La segunda parte del problema fiscal puede ser distinta.
Un británico y un alemán pagan el mismo 19 % por la ganancia española
En la venta de un inmueble español, el tipo del 19 % sobre la ganancia derivada de la transmisión se aplica con carácter general al no residente, independientemente de que proceda de la UE o de un país tercero.
Esto contrasta con otras rentas del IRNR, donde sí pueden existir diferencias entre residentes UE/EEE y otros contribuyentes.
No conviene trasladar automáticamente las reglas del alquiler a las reglas de la venta.
¿Existe alguna posibilidad de exención por reinversión?
Existe una excepción interesante para determinados contribuyentes residentes en países de la Unión Europea o del Espacio Económico Europeo con la asistencia mutua exigida por la normativa.
Si venden la que haya sido su vivienda habitual en España y reinvierten el importe obtenido en otra vivienda habitual cumpliendo los requisitos aplicables, la ganancia puede quedar total o parcialmente excluida de tributación.
La posibilidad alcanza actualmente a residentes de la UE y, bajo las condiciones previstas, Islandia, Noruega y Liechtenstein.
No es una exención general para cualquier segunda residencia.
Una villa utilizada durante vacaciones no se convierte en vivienda habitual por el simple hecho de pertenecer al propietario.
Este beneficio debe estudiarse individualmente.
El Brexit cambió la situación para propietarios británicos
Un propietario residente fiscal en Reino Unido no puede asumir automáticamente que dispone de todas las mismas ventajas que un residente fiscal en Alemania o Francia.
La exención específica por reinversión de vivienda habitual del IRNR está vinculada a residentes de la UE y determinados Estados del EEE con los requisitos legales correspondientes.
Esto demuestra por qué el pasaporte o, más exactamente, el país de residencia fiscal puede influir en determinadas situaciones especiales aunque el tipo ordinario sobre la ganancia inmobiliaria sea del 19 %.
¿Y si el vendedor tiene más de 65 años?
Puede existir otra situación especial cuando se transmite una vivienda que haya tenido la consideración fiscal de vivienda habitual y el propietario cumple los requisitos asociados a la exención para mayores de 65 años.
Sin embargo, en un propietario no residente esto exige analizar cuidadosamente si la vivienda conservaba la consideración fiscal necesaria, especialmente porque una persona que actualmente reside en otro país puede haber dejado de residir efectivamente en el inmueble años atrás.
La normativa considera, para esta exención, determinadas situaciones en las que la vivienda puede mantener el carácter de habitual durante un periodo posterior al cese efectivo de la residencia.
No debería utilizarse esta exención sin confirmar el caso concreto.
Las propiedades adquiridas antes de 1994 necesitan un cálculo especial
Todavía existen propietarios extranjeros que compraron casas en Mallorca durante los años ochenta o principios de los noventa.
En estos casos puede entrar en juego el régimen transitorio de los denominados coeficientes reductores o de abatimiento.
La Agencia Tributaria contempla un régimen especial para ganancias derivadas de elementos adquiridos antes del 31 de diciembre de 1994, sujeto a límites y reglas específicas, entre ellas un límite acumulado de valor de transmisión de 400.000 euros para la aplicación de determinadas reducciones.
No es un cálculo que convenga realizar mediante una calculadora genérica de internet.
Una diferencia de interpretación puede representar decenas de miles de euros.
Vender mediante una sociedad es un escenario diferente
Todo lo explicado hasta aquí está pensado fundamentalmente para una persona física no residente que vende directamente una vivienda de su propiedad.
Si el inmueble pertenece a una sociedad extranjera, una sociedad española o una estructura empresarial, el análisis puede cambiar de forma importante.
También pueden aparecer cuestiones relativas a establecimientos permanentes, imposición societaria, operaciones vinculadas o transmisión de participaciones en sociedades cuyo principal activo sean inmuebles españoles.
Por eso la titularidad debería comprobarse antes de utilizar cualquier estimación fiscal.
No es lo mismo vender una villa personalmente que vender una sociedad propietaria de una villa.
La hipoteca no reduce necesariamente la ganancia fiscal
Otro error habitual consiste en pensar que si todavía quedan 400.000 euros de hipoteca por pagar, esa cantidad se resta automáticamente de la ganancia.
No funciona así.
La deuda pendiente afecta al dinero neto que recibe el propietario porque habrá que cancelarla o asumir la estructura acordada con el comprador y la entidad financiera.
Pero el cálculo fiscal de la ganancia utiliza sus propias reglas sobre valores de adquisición y transmisión.
Por ejemplo, si se vende por 1.500.000 euros y quedan 500.000 de hipoteca, el propietario puede recibir económicamente una cantidad próxima al millón antes de otros gastos.
Eso no significa que la ganancia fiscal se calcule tomando únicamente ese millón como precio.
Por eso hay que separar siempre fiscalidad y tesorería.
Precio de venta y dinero neto recibido: un ejemplo completo
Imaginemos una propiedad vendida por 2.000.000 euros.
Estos números son únicamente ilustrativos.
| Concepto | Importe |
|---|---|
| Precio de venta | 2.000.000 € |
| Retención inicial 3 % | −60.000 € |
| Hipoteca pendiente | −300.000 € |
| Gastos relacionados con la venta | −50.000 € |
| Cantidad recibida inicialmente | 1.590.000 € |
Ahora supongamos que, una vez calculados correctamente los valores de adquisición y transmisión, la ganancia fiscal es de 500.000 euros.
El IRNR al 19 % sería:
95.000 euros
Como el comprador ya ingresó 60.000 euros a cuenta, quedarían aproximadamente:
35.000 euros adicionales
Además habría que calcular la plusvalía municipal correspondiente.
Por tanto, la cifra relevante para el propietario no son los dos millones que aparecen en el contrato.
Es el resultado final después de deuda, impuestos y gastos.
Esto cambia la forma de negociar una oferta
Imagine que un propietario recibe una oferta de 2,3 millones por su villa de Mallorca.
Está dispuesto a aceptarla porque necesita 2 millones para realizar otra inversión.
Pero todavía mantiene 200.000 euros de financiación, prevé gastos de venta importantes y no ha calculado el IRNR ni la plusvalía.
Podría llegar a la notaría y descubrir que el capital disponible después de la operación es muy inferior al que necesitaba.
Este problema podría haberse evitado calculando previamente el net seller proceeds, es decir, el resultado neto estimado para el vendedor.
En propiedades de alto valor recomendamos hacerlo antes de fijar el precio mínimo aceptable.
Qué debería calcular un propietario antes de poner su vivienda a la venta
Una planificación seria debería permitir conocer aproximadamente las siguientes cifras:
| Cálculo | Para qué sirve |
|---|---|
| Precio probable de venta | Estimar el ingreso bruto |
| Valor fiscal de adquisición | Calcular la ganancia |
| Valor fiscal de transmisión | Determinar correctamente el beneficio |
| IRNR estimado | Conocer la fiscalidad estatal |
| Retención del 3 % | Prever la tesorería en notaría |
| Plusvalía municipal | Calcular el coste local |
| Hipoteca pendiente | Determinar el capital disponible |
| Gastos de la operación | Conocer el resultado real |
| Tributación en país de residencia | Evitar sorpresas internacionales |
Con esta información, el propietario puede tomar decisiones mucho más racionales.
Los errores más frecuentes del vendedor no residente
Uno de los más habituales es pensar que la retención del 3 % representa toda la fiscalidad de la venta.
Otro consiste en perder las facturas de reformas importantes y descubrir años después que no puede acreditar correctamente determinadas inversiones.
También es frecuente olvidar el efecto de las amortizaciones cuando la vivienda estuvo alquilada.
Otro error es calcular cuánto dinero quedará utilizando únicamente el precio de venta y la hipoteca pendiente.
Y finalmente aparece un problema especialmente costoso: negociar y aceptar una oferta antes de haber calculado la fiscalidad.
Todos tienen algo en común.
La información existía antes de vender.
Simplemente no se analizó a tiempo.
La preparación debe comenzar antes de encontrar comprador
Cuando una propiedad internacional sale al mercado, el expediente fiscal debería empezar a organizarse desde el principio.
Hay que localizar la escritura de adquisición.
Comprobar cómo se obtuvo la vivienda.
Recuperar facturas y justificantes de reformas.
Analizar periodos durante los que estuvo alquilada.
Identificar gastos asociados a la compra inicial.
Comprobar la deuda pendiente.
Estimar la plusvalía.
Y confirmar la residencia fiscal del vendedor.
No hace falta presentar ningún impuesto antes de vender.
Pero sí debería conocerse aproximadamente el resultado.
Especialmente si estamos hablando de una propiedad de varios millones de euros.
¿Cuánto dinero puede suponer una mala planificación?
En una vivienda de 300.000 euros, un error pequeño puede ser desagradable.
En una propiedad de tres o cinco millones, el mismo error porcentual puede significar decenas de miles de euros.
Imagine que un propietario realizó una reforma importante hace doce años por 500.000 euros.
Si no conserva documentación suficiente para acreditar correctamente las partidas fiscalmente computables, el problema puede ser considerable.
O imagine que una propiedad estuvo alquilada durante años y el vendedor calcula la ganancia ignorando completamente la amortización.
La estimación inicial podría quedarse muy lejos de la cuota real.
La fiscalidad debería tratarse como una parte de la estrategia de venta, no como un trámite posterior.
¿España se queda siempre el 19 % de toda la ganancia?
No necesariamente.
El 19 % es el tipo general aplicable a la ganancia patrimonial inmobiliaria del no residente, pero pueden existir situaciones especiales, como determinados regímenes transitorios o exenciones.
Además, en operaciones antiguas o complejas, la determinación de la propia ganancia puede requerir cálculos específicos.
Por eso el porcentaje es únicamente la última parte de la ecuación.
Muchas veces el trabajo importante consiste en determinar correctamente sobre qué cantidad se aplica.
Una buena venta debería empezar por el neto, no por el bruto
Cuando un propietario dice:
“No vendo por menos de dos millones”,
la siguiente pregunta debería ser:
“¿Necesita vender por dos millones o necesita recibir dos millones netos?”
Son cosas completamente diferentes.
Si necesita disponer de dos millones después de cancelar deuda y atender impuestos y gastos, el precio mínimo de venta puede ser considerablemente superior.
Esta diferencia debería conocerse antes de negociar.
No después de aceptar una oferta.
Conclusión: el impuesto más caro es el que no se había previsto
Vender una vivienda en Baleares siendo no residente no es fiscalmente extraordinario, pero sí requiere planificación.
El propietario debe tener presentes tres elementos fundamentales.
La ganancia patrimonial sometida al IRNR, generalmente al 19 %.
La retención del 3 % que practicará el comprador sobre el precio correspondiente al vendedor no residente.
Y la posible plusvalía municipal cuando se transmite un inmueble urbano.
Después habrá que incorporar la deuda pendiente, los gastos de la operación y las posibles obligaciones fiscales en el país de residencia.
Por eso, cuando asesoramos patrimonialmente una venta, no consideramos suficiente conocer cuánto puede valer la vivienda.
También resulta necesario entender qué resultado económico dejará realmente la operación.
En Rosa Ramón Patrimonio trabajamos con propietarios nacionales e internacionales coordinando la venta inmobiliaria con los especialistas fiscales y jurídicos correspondientes, para que la decisión pueda analizarse antes de comprometer el activo.
Porque en una operación de varios millones de euros, conseguir un gran precio de venta es importante.
Saber cuánto quedará realmente después de vender es todavía más importante.
