Cómo proteger tu patrimonio frente a la inflación en Baleares
La inflación tiene una característica especialmente peligrosa para quien ha conseguido construir un patrimonio importante: no necesita provocar una crisis para hacerle perder dinero.
Puede hacerlo silenciosamente.
Una familia puede mantener durante años varios millones de euros entre cuentas bancarias, viviendas, locales, inversiones financieras y participaciones empresariales y observar cómo el valor nominal de todo ello parece mantenerse. Sin embargo, si los precios aumentan más deprisa que la rentabilidad obtenida, su capacidad real de compra está disminuyendo.
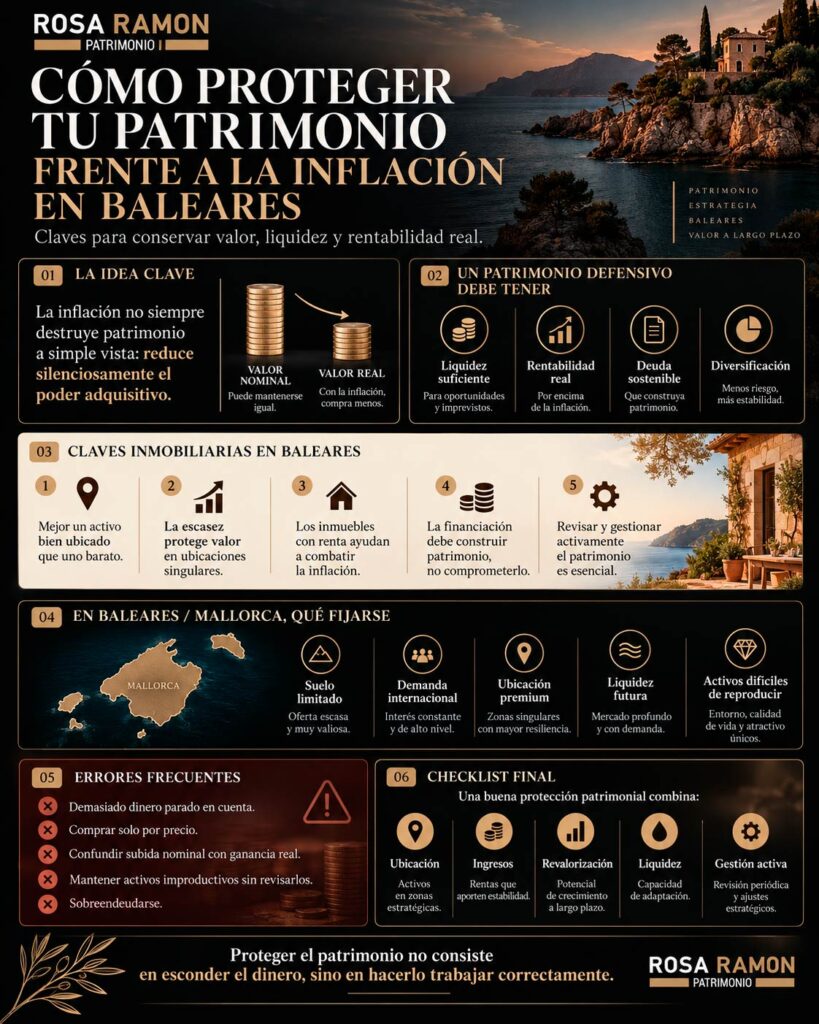
Esta distinción entre valor nominal y valor real es fundamental.
En septiembre de 2026, la inflación anual alcanzó el 5,1 % en Illes Balears, ligeramente por encima del 4,9 % registrado en el conjunto de España. El objetivo de estabilidad de precios del Banco Central Europeo continúa situado en el 2 % a medio plazo.
Cuando la inflación se mantiene en niveles elevados durante varios años, proteger el patrimonio exige algo más que conservarlo.
Hay que conseguir que produzca, se revalorice o ambas cosas a un ritmo suficiente para compensar la pérdida de poder adquisitivo.
Y esto es especialmente relevante en Baleares, donde una parte considerable de muchos patrimonios familiares está concentrada en inmuebles.
El verdadero enemigo no es que su patrimonio baje de precio
Imagine que una familia posee un patrimonio de cinco millones de euros.
Al cabo de un año continúa teniendo cinco millones.
Podría parecer que no ha perdido nada.
Pero si durante ese periodo el coste de los bienes y servicios aumenta un 5 %, esos cinco millones compran menos que doce meses antes.
La pérdida no aparece en el extracto bancario.
Aparece en el poder adquisitivo.
El Banco de España explica precisamente que la inflación reduce el valor real del dinero y afecta especialmente a quienes mantienen una parte importante de sus ahorros en efectivo o depósitos con una remuneración inferior al crecimiento de los precios. Los activos capaces de generar rendimiento pueden ofrecer una protección mayor, aunque ninguno constituye una cobertura perfecta en todas las circunstancias.
Por eso, cuando analizamos un patrimonio, no deberíamos preguntarnos únicamente cuánto vale.
Deberíamos preguntarnos:
¿Está aumentando su valor real o simplemente estamos viendo números más grandes porque todo cuesta más?
Rentabilidad nominal y rentabilidad real no son lo mismo
Este concepto debería estar presente en cualquier decisión patrimonial.
Supongamos que una inversión produce un 4 % anual y la inflación es del 5 %.
El propietario ha ganado dinero nominalmente.
Pero ha perdido capacidad de compra.
El Banco de España utiliza precisamente la diferencia entre el rendimiento nominal y la inflación para explicar el concepto de rentabilidad real.
Esto cambia la forma de valorar una inversión inmobiliaria.
Un piso que aumenta un 3 % de valor durante un ejercicio con inflación del 5 % no necesariamente ha aumentado realmente la riqueza del propietario.
Lo mismo ocurre con un alquiler.
Si la renta crece un 2 %, pero mantenimiento, seguros, reparaciones y demás costes aumentan un 6 %, la rentabilidad real puede estar deteriorándose aunque el propietario esté cobrando más euros.
La inflación obliga a mirar el patrimonio después de descontar el aumento general de precios.
Baleares ofrece un ejemplo especialmente interesante
El precio anunciado de la vivienda en Baleares alcanzó aproximadamente 5.593 €/m² en septiembre de 2026, un 4,1 % más que un año antes. En Palma, el precio anunciado aumentó aproximadamente un 3,6 % interanual.
Al mismo tiempo, la inflación balear se situaba en el 5,1 %.
No deberíamos comparar ambas cifras como si midieran exactamente el mismo fenómeno, porque una corresponde a precios de consumo y la otra a precios inmobiliarios anunciados.
Pero permiten visualizar una idea importante:
que una propiedad suba de precio no significa automáticamente que esté ganando valor real.
Además, el mercado inmobiliario balear no se comporta de forma uniforme.
Mientras determinadas ubicaciones continúan mostrando una fuerte presión de demanda, otras pueden atravesar periodos de estabilización o incluso corrección.
Protegerse frente a la inflación no consiste simplemente en “comprar una casa”.
Consiste en seleccionar activos capaces de defender su valor a largo plazo.
El inmueble puede proteger frente a la inflación, pero no cualquier inmueble
Existe una frase muy repetida: “El ladrillo siempre protege contra la inflación”.
Es demasiado simple.
Un buen activo inmobiliario puede funcionar razonablemente bien como protección a largo plazo porque combina un bien físico limitado con la posibilidad de generar rentas.
Pero una mala propiedad también puede perder valor real durante años.
Imagine un apartamento situado en una zona con escasa demanda futura, elevado mantenimiento, problemas comunitarios y poca liquidez.
Puede subir de 300.000 a 320.000 euros durante varios años y, aun así, haber perdido poder adquisitivo frente a la inflación.
En cambio, una propiedad bien situada, escasa, demandada y correctamente gestionada puede combinar tres fuentes de protección:
revalorización del inmueble, ingresos por alquiler y capacidad de actualizar esos ingresos con el tiempo.
Ahí se encuentra una diferencia fundamental.
En Mallorca, la escasez puede ser una protección patrimonial
Mallorca posee una característica que no puede reproducirse: el territorio es limitado.
Eso no significa que todos los inmuebles de la isla vayan a revalorizarse indefinidamente.
Pero sí significa que determinadas localizaciones presentan una escasez estructural difícil de solucionar mediante nueva oferta.
Pensemos en primera línea de mar.
En determinados enclaves de la Serra de Tramuntana.
En zonas consolidadas del suroeste.
En determinados edificios históricos de Palma.
En parcelas con características singulares.
En viviendas con vistas que no pueden reproducirse.
Cuando un activo reúne escasez física, demanda solvente y dificultad de sustitución, su capacidad de conservar valor suele ser mayor que la de productos inmobiliarios fácilmente replicables.
No se trata simplemente de comprar caro.
Se trata de comprar algo que dentro de veinte años continúe siendo difícil de encontrar.
La ubicación vuelve a ser la primera línea de defensa
La inflación no convierte automáticamente cualquier propiedad en una buena inversión.
Una vivienda situada en una zona en retroceso puede perder demanda aunque el coste general de la construcción continúe aumentando.
Por eso, al analizar patrimonio inmobiliario en Baleares, conviene estudiar elementos que van mucho más allá del precio actual.
La población.
La actividad económica.
La demanda internacional.
La conectividad.
Los servicios.
La calidad urbanística.
La posibilidad de producir nueva oferta.
La liquidez futura.
Una ubicación con demanda estructural puede trasladar parcialmente la inflación al valor del activo y a sus rentas.
Una ubicación con demanda débil puede no tener esa capacidad.
La renta es una herramienta fundamental contra la inflación
Un activo inmobiliario que genera ingresos tiene una ventaja frente a otro que únicamente depende de su posible revalorización.
Produce flujo de caja.
En septiembre de 2026, los alquileres anunciados en Baleares se situaban alrededor de 20,2 €/m² mensuales y habían aumentado aproximadamente un 3,6 % respecto al año anterior. En Palma, el incremento interanual alcanzaba aproximadamente el 7,3 %.
Estos son precios anunciados y no significan que todos los contratos puedan incrementarse automáticamente en esos porcentajes.
Los contratos de vivienda están sometidos a sus propias reglas.
Pero demuestran algo importante desde una perspectiva patrimonial: los activos que generan rentas pueden adaptar parte de sus ingresos a cambios del mercado con el tiempo.
Esta capacidad es especialmente interesante frente a la inflación.
Siempre que los gastos no estén creciendo todavía más deprisa.
El error de mirar solamente la renta bruta
Imagine dos edificios.
El primero genera un 5 % bruto anual.
El segundo produce solamente un 4,3 %.
Aparentemente escogeríamos el primero.
Pero quizá el primer edificio necesita continuamente reparaciones, tiene una elevada rotación de inquilinos y requiere dentro de pocos años una inversión importante en instalaciones.
El segundo tiene contratos estables, mantenimiento controlado y pocos gastos extraordinarios.
Después de descontar costes, la situación puede invertirse.
Y si incorporamos inflación, todavía más.
La rentabilidad que protege patrimonio no es la rentabilidad anunciada.
Es la que queda después de vacancia, mantenimiento, gestión, financiación, impuestos e inversiones necesarias para conservar el activo.
No confunda inflación con revalorización
Cuando todos los precios suben resulta fácil pensar que hemos realizado una magnífica inversión.
Una vivienda comprada por 500.000 euros puede valer diez años después 700.000.
El propietario ve una plusvalía de 200.000 euros.
Pero para conocer cuánto ha aumentado realmente su riqueza debería comparar esa evolución con el incremento del coste general de la vida durante el mismo periodo.
También debería incorporar los gastos de adquisición, mantenimiento, reformas, financiación y venta.
La pregunta correcta no es:
“¿Cuánto más vale hoy?”
Sino:
“¿Cuánto más poder adquisitivo me proporciona hoy este activo?”
El efectivo es necesario, pero demasiado efectivo también tiene un coste
Una cartera patrimonial necesita liquidez.
Permite afrontar reparaciones, impuestos, oportunidades de inversión o necesidades familiares sin tener que vender apresuradamente otros activos.
El problema aparece cuando la liquidez deja de ser una reserva y se convierte durante años en el principal destino del patrimonio.
Si una cuenta produce menos que la inflación, está perdiendo valor real.
Eso no significa que todo el dinero deba invertirse.
Significa que la cantidad de efectivo debería responder a una función.
Por ejemplo, una familia podría mantener suficiente liquidez para cubrir varios años de gastos, impuestos y obligaciones previstas.
El excedente debería analizarse estratégicamente.
La comodidad de ver mucho dinero en una cuenta puede ser cara cuando se mantiene durante diez años.
Los depósitos tampoco solucionan automáticamente el problema
Un depósito con una rentabilidad positiva puede transmitir sensación de seguridad.
Pero la comparación relevante es con la inflación.
Si el depósito produce un 2,5 % y la inflación es del 5 %, existe una rentabilidad nominal positiva y una rentabilidad real negativa.
Esto no convierte al depósito en un mal producto.
Puede ser perfectamente adecuado para la parte conservadora o líquida de un patrimonio.
Simplemente significa que no deberíamos esperar que cumpla la función de crecimiento patrimonial cuando su rendimiento permanece por debajo de la inflación.
Cada activo debe cumplir una misión.
La deuda puede ayudar o perjudicar frente a la inflación
La inflación puede beneficiar parcialmente al deudor cuando la deuda permanece fija mientras los precios y los ingresos aumentan.
Una hipoteca a tipo fijo puede reducir progresivamente su peso real si la renta del activo aumenta con el tiempo.
Pero esto no convierte la deuda en una cobertura automática.
En septiembre de 2026, el euríbor a doce meses se situó alrededor del 3,247 %, después de haber aumentado más de un punto durante los doce meses anteriores. El BCE también elevó en septiembre sus tipos oficiales en 25 puntos básicos ante las presiones inflacionistas.
Esto recuerda algo importante.
La inflación puede provocar tipos de interés más elevados.
Y los tipos elevados encarecen la financiación.
Una inversión que únicamente funciona con una deuda muy barata puede dejar de funcionar cuando cambia el entorno monetario.
La financiación debería soportar escenarios adversos
Cuando analizamos una compra inmobiliaria financiada, no deberíamos utilizar únicamente el tipo de interés disponible hoy.
Conviene estudiar qué ocurriría si:
el coste financiero aumenta,
la vivienda permanece vacía varios meses,
aparece una reforma inesperada,
la renta tarda en actualizarse,
o el precio del activo deja de crecer durante varios años.
La deuda debería ayudar a construir patrimonio.
No convertir una inversión sólida en una operación dependiente permanentemente de circunstancias perfectas.
Esto es todavía más importante en Baleares, donde los precios de adquisición obligan con frecuencia a inmovilizar cantidades importantes de capital.
La deuda a tipo fijo puede tener una ventaja estratégica
Cuando una inversión genera rentas capaces de crecer con el tiempo y parte de su financiación permanece a tipo fijo, puede producirse un efecto interesante.
La cuota financiera permanece estable nominalmente mientras la economía y los alquileres evolucionan.
Con los años, esa deuda puede representar una proporción menor de los ingresos.
Pero esta estrategia solo funciona correctamente cuando la financiación inicial es sostenible.
No debería utilizarse como justificación para sobreendeudarse.
La inflación puede reducir el peso real de la deuda.
No elimina la obligación de pagarla cada mes.
El patrimonio inmobiliario debe producir, no simplemente existir
Mallorca tiene numerosos propietarios con viviendas de alto valor que generan muy poco flujo de caja.
Una familia puede poseer cuatro inmuebles valorados conjuntamente en cinco millones de euros y, sin embargo, tener problemas de liquidez.
Es lo que podríamos denominar ser rico en patrimonio y pobre en caja.
Frente a la inflación, esta situación puede empeorar.
Los seguros suben.
El mantenimiento aumenta.
Las comunidades se encarecen.
Los impuestos deben seguir pagándose.
Las reformas cuestan más.
Si los inmuebles no generan ingresos, la familia necesita utilizar otros recursos para conservarlos.
Por eso el patrimonio debería revisarse periódicamente.
No necesariamente para vender.
Sino para comprobar que cada activo continúa justificando el capital que tiene inmovilizado.
Una segunda residencia también debe analizarse económicamente
No todo inmueble debe generar una renta.
Una familia puede conservar una vivienda en Deià porque la disfruta cada verano.
Puede mantener una finca familiar en Pollença porque tiene un enorme valor emocional.
Eso es perfectamente razonable.
Pero conviene separar dos conceptos.
Una cosa es una inversión.
Otra es un activo de disfrute.
Ambas pueden formar parte de un patrimonio excelente.
El problema aparece cuando consideramos inversión un activo que únicamente consume recursos y confiamos exclusivamente en que su precio seguirá aumentando.
Una gestión patrimonial madura reconoce qué función cumple cada inmueble.
La inflación castiga especialmente los edificios mal mantenidos
Cuando suben los costes de construcción, las reparaciones que hemos pospuesto pueden terminar siendo mucho más caras.
Una fachada que podía haberse reparado hace cinco años puede requerir ahora una inversión mucho mayor.
Lo mismo ocurre con ascensores, instalaciones, cubiertas o climatización.
Por eso el mantenimiento preventivo también protege frente a la inflación.
No porque elimine el aumento de costes.
Sino porque permite planificarlos y evitar que pequeños problemas terminen convirtiéndose en grandes inversiones realizadas en el peor momento posible.
Una reserva anual para CAPEX puede ser tan importante como la rentabilidad del alquiler.
La vivienda usada puede ofrecer una protección interesante mediante creación de valor
Existe otra estrategia diferente de esperar simplemente que suba el mercado.
Comprar activos que permitan crear valor.
Una vivienda antigua correctamente ubicada puede tener una distribución obsoleta, instalaciones anticuadas o una eficiencia energética mejorable.
Si se adquiere correctamente y se realiza una reforma económicamente razonable, parte de la revalorización no depende de la inflación.
La crea el propio inversor.
Imagine una propiedad cuyo mercado permite aumentar su valor mediante:
mejor distribución,
más luz,
actualización técnica,
eficiencia,
mejor aprovechamiento de terrazas,
o una presentación comercial superior.
El inversor está incorporando valor al activo.
Eso proporciona una defensa adicional frente a depender únicamente de la evolución general de precios.
Pero reformar por reformar tampoco protege patrimonio
Una reforma de lujo de 500.000 euros no garantiza que la propiedad aumente 500.000 euros de valor.
El mercado no devuelve automáticamente lo que hemos gastado.
La inversión debe estar alineada con la ubicación y el comprador objetivo.
Instalar materiales extremadamente costosos en una vivienda situada en un mercado que no está dispuesto a pagarlos puede destruir rentabilidad.
Una buena reforma contra la inflación es aquella capaz de mejorar simultáneamente:
la renta,
el valor,
la liquidez,
o los costes futuros.
Preferiblemente varias de ellas.
Los locales comerciales pueden tener una característica especialmente interesante
En determinados contratos comerciales, la actualización de rentas y la estructura contractual pueden ofrecer una capacidad de adaptación diferente a la vivienda residencial.
Además, algunos locales pueden generar rentabilidades superiores.
Sin embargo, también presentan riesgos específicos.
Dependencia del negocio del inquilino.
Mayor tiempo de vacancia.
Necesidad de adaptación.
Licencias.
Concentración comercial.
Un local ocupado por un arrendatario solvente mediante un contrato adecuado puede ser un excelente activo patrimonial.
Un local vacío durante dieciocho meses puede hacer exactamente lo contrario.
La protección frente a inflación depende nuevamente de la calidad del activo y de su gestión.
Los activos logísticos tienen otra característica interesante.
Su demanda está vinculada en parte a distribución, almacenamiento, comercio electrónico y actividad empresarial.
En una isla, además, la logística tiene particularidades propias.
El suelo industrial bien conectado es limitado.
Pero nuevamente no cualquier nave constituye una buena inversión.
Accesibilidad.
Altura.
Muelles.
Distribución.
Eficiencia.
Normativa.
Ubicación respecto a Palma, puerto, aeropuerto y principales vías.
Todo ello determina cuánto valor puede conservar realmente el inmueble.
La protección contra la inflación no está en la etiqueta “industrial”.
Está en la calidad económica del activo.
El patrimonio inmobiliario debería diversificarse dentro del propio sector
Una persona puede tener diez propiedades y estar muy poco diversificada.
Si todas son apartamentos turísticos en la misma zona, dependen de factores muy parecidos.
Si todas son viviendas premium utilizadas como segunda residencia, ocurre algo parecido.
Una cartera inmobiliaria puede combinar diferentes perfiles.
| Tipo de activo | Principal función patrimonial posible |
|---|---|
| Vivienda residencial | Estabilidad y generación de rentas |
| Residencial premium | Conservación de capital y escasez |
| Local comercial | Ingresos y diversificación |
| Logística/industrial | Exposición a actividad empresarial |
| Edificio completo | Gestión activa y posibilidad de creación de valor |
| Suelo | Potencial de revalorización con mayor riesgo y menor liquidez |
La proporción adecuada dependerá de la situación de cada familia.
No existe una cartera universal.
Fuera del inmobiliario también existe patrimonio
Esta idea es especialmente importante para familias que han generado su riqueza mediante propiedades.
Tener un buen patrimonio inmobiliario no implica que todo el patrimonio deba estar invertido en inmuebles.
Una cartera puede incorporar activos financieros líquidos, renta fija, renta variable, participaciones empresariales u otras inversiones.
La diversificación permite reducir la dependencia de un único mercado.
También proporciona liquidez para aprovechar oportunidades inmobiliarias sin necesidad de vender otro activo precipitadamente.
El objetivo no debería ser elegir entre inmobiliario y mercados financieros.
Debería ser construir una estructura donde cada parte cumpla una función distinta.
La inflación obliga a revisar también las empresas familiares
Una familia puede proteger sus propiedades y perder poder adquisitivo dentro de su propia empresa.
Si los costes aumentan pero los precios de venta no pueden ajustarse, los márgenes disminuyen.
Si la empresa acumula grandes cantidades de tesorería sin una estrategia de inversión, parte de ese capital pierde valor real.
Si mantiene deuda cara, la subida de tipos puede reducir considerablemente su rentabilidad.
Por eso la planificación patrimonial debería contemplar conjuntamente empresa, inmobiliario y activos financieros.
Separarlos artificialmente puede hacer que no veamos el riesgo global.
No venda un buen activo únicamente porque “ha subido mucho”
La inflación puede producir una sensación engañosa de beneficio.
Un inmueble comprado hace diez años por 800.000 euros puede valer hoy 1,3 millones.
El propietario considera que ha ganado 500.000 euros y decide vender.
La decisión puede ser correcta.
Pero también puede estar vendiendo precisamente un activo difícil de sustituir.
Antes de hacerlo debería preguntarse qué hará con el capital.
Si vende un activo extraordinario para mantener el dinero durante años en una cuenta con rentabilidad inferior a la inflación, quizá haya mejorado su liquidez y empeorado la protección patrimonial.
Vender debería formar parte de una estrategia de reasignación.
No simplemente de una constatación de que existe una plusvalía.
Reciclar capital puede ser una de las mejores defensas
Un patrimonio debería gestionarse activamente.
Algunos activos maduran.
Otros pierden atractivo.
Otros alcanzan valoraciones que hacen interesante vender.
Y aparecen nuevas oportunidades.
Reciclar capital significa vender activos con menor recorrido o peor relación rentabilidad-riesgo y trasladar el dinero hacia activos con mejores características.
No significa operar constantemente.
Un buen inmueble puede mantenerse durante décadas.
Significa no asumir que haber comprado algo convierte su conservación eterna en una obligación.
La pregunta debería repetirse periódicamente:
Si hoy tuviera este dinero en efectivo, ¿volvería a comprar este mismo activo al precio actual?
Si la respuesta es claramente no, merece la pena analizar por qué continuamos manteniéndolo.
Una reserva de liquidez evita vender en el peor momento
Proteger patrimonio frente a inflación no significa invertir hasta el último euro.
La liquidez proporciona algo extraordinariamente valioso:
tiempo.
Si una familia necesita 300.000 euros inesperadamente y todos sus recursos están invertidos, puede verse obligada a vender un activo aunque el momento sea malo.
Una reserva adecuada permite esperar.
También permite comprar cuando otros necesitan vender.
Por eso la liquidez puede tener una rentabilidad financiera inferior y, al mismo tiempo, una gran rentabilidad estratégica.
No todo debe medirse mediante interés anual.
El horizonte temporal cambia completamente la estrategia
Una persona de 45 años que está construyendo patrimonio no tiene necesariamente los mismos objetivos que otra de 75 años preparando su sucesión.
La primera puede aceptar mayor volatilidad y reinversión.
La segunda puede priorizar liquidez, estabilidad, simplicidad y transmisión.
La protección contra inflación debe integrarse dentro del ciclo vital del patrimonio.
No tendría sentido comprar un activo extremadamente ilíquido para alguien que necesitará disponer del capital dentro de dos años.
Tampoco tendría sentido mantener durante treinta años una cartera excesivamente conservadora si su rendimiento real es sistemáticamente negativo.
Cuatro preguntas para comprobar si su patrimonio está protegido
En lugar de intentar adivinar cuánto será la inflación dentro de cinco años, resulta más útil realizar periódicamente un pequeño examen patrimonial.
| Pregunta | Qué revela |
|---|---|
| ¿La rentabilidad neta supera razonablemente la inflación? | Si el patrimonio gana poder adquisitivo |
| ¿Los ingresos pueden ajustarse con el tiempo? | Capacidad para absorber aumentos de costes |
| ¿Los activos tienen demanda y liquidez futura? | Posibilidad de defender su valor |
| ¿Existe suficiente liquidez sin vender activos importantes? | Resistencia ante imprevistos |
Si la respuesta es negativa en varias de ellas, quizá el patrimonio tenga un valor nominal elevado pero una protección real insuficiente.
El mayor riesgo puede ser no hacer nada
Durante años de inflación baja, mantener una estructura patrimonial ineficiente puede pasar relativamente desapercibido.
Cuando la inflación aumenta, los errores se vuelven más visibles.
Demasiado efectivo pierde poder adquisitivo.
Los inmuebles mal mantenidos cuestan más.
La financiación variable se encarece.
Los alquileres desactualizados pierden capacidad económica.
Las propiedades improductivas consumen cada vez más recursos.
Por eso la inflación no solamente destruye valor.
También expone las debilidades de un patrimonio.
Qué haría con un patrimonio inmobiliario importante en Baleares
No existe una receta única, pero el proceso debería comenzar realizando una radiografía completa.
¿Cuánto vale realmente cada activo?
¿Cuánto produce?
¿Cuánto cuesta mantenerlo?
¿Qué deuda tiene asociada?
¿Qué inversiones necesitará?
¿Qué liquidez tiene?
¿Qué potencial de revalorización conserva?
¿Quién lo utilizará dentro de diez años?
Después clasificaría cada propiedad según su función.
Activo generador de rentas.
Activo de crecimiento.
Activo defensivo.
Activo de uso familiar.
Activo candidato a venta.
Esa clasificación obliga a dejar de ver diez propiedades como diez propiedades.
Empiezan a verse como una cartera.
Y una cartera puede gestionarse.
Mallorca ofrece protección, pero exige ser mucho más selectivo
Baleares sigue contando con elementos que favorecen determinados activos inmobiliarios: territorio limitado, fuerte atractivo internacional, conectividad, calidad de vida y una oferta difícil de expandir rápidamente.
Pero eso no significa que pueda comprarse cualquier inmueble a cualquier precio.
Con valores de adquisición elevados, el margen para equivocarse se reduce.
Una vivienda mediocre comprada demasiado cara puede tardar años en recuperar el capital en términos reales.
Una propiedad extraordinaria adquirida a un precio razonable puede convertirse en un activo que varias generaciones quieran conservar.
La diferencia está en la selección.
Conclusión: proteger patrimonio no significa esconder el dinero, sino hacerlo trabajar correctamente
La inflación cambia silenciosamente el valor de las cosas.
Una cuenta bancaria puede mostrar exactamente la misma cantidad y valer menos.
Una propiedad puede subir de precio y no haber ganado poder adquisitivo.
Una renta puede aumentar mientras la rentabilidad real disminuye.
Por eso proteger el patrimonio frente a la inflación exige observar el conjunto.
Liquidez, rentabilidad, deuda, revalorización, costes, diversificación y horizonte temporal.
En Baleares, el inmobiliario puede formar una parte especialmente sólida de esa estrategia cuando hablamos de propiedades bien ubicadas, escasas, con demanda estructural y capacidad para generar ingresos.
Pero el ladrillo por sí solo no protege.
Protege un buen activo comprado correctamente y gestionado con criterio.
En Rosa Ramón Patrimonio trabajamos con propietarios, inversores y familias que necesitan analizar su patrimonio inmobiliario como una cartera y no como una acumulación de propiedades. Revisamos rentabilidad, conservación, liquidez, oportunidades de inversión y posibles desinversiones, coordinando cuando es necesario las decisiones inmobiliarias con los especialistas fiscales, financieros y jurídicos correspondientes.
Porque la verdadera pregunta no debería ser cuánto vale hoy su patrimonio.
Debería ser:
¿cuánto poder adquisitivo conservará dentro de diez o veinte años?
Ese es el auténtico objetivo de la gestión patrimonial.
