Cómo maximizar tu patrimonio con técnicas avanzadas en Baleares
Tener patrimonio y gestionarlo bien son dos cosas muy diferentes.
Una familia puede poseer varias viviendas, locales, terrenos o edificios y, aun así, obtener una rentabilidad muy inferior a la que permitiría el valor total de sus activos. Puede tener propiedades extraordinarias, pero demasiado capital inmovilizado. Puede cobrar alquileres elevados, pero soportar gastos innecesarios. Puede conservar inmuebles durante décadas simplemente porque siempre han estado en la familia, aunque hayan dejado de cumplir una función económica clara.
Cuando el patrimonio alcanza cierto tamaño, la estrategia deja de consistir únicamente en comprar buenos inmuebles.
Empieza una etapa diferente.
Hay que conseguir que cada activo trabaje mejor, reducir capital improductivo, controlar riesgos, utilizar correctamente la financiación y mover recursos hacia aquellas oportunidades con mayor capacidad de generar valor.
Eso es lo que entendemos por técnicas avanzadas de gestión patrimonial.
En Baleares esta visión resulta especialmente interesante. El elevado valor del mercado inmobiliario, la escasez de determinadas ubicaciones, la presencia de compradores internacionales y la diversidad entre residencial, comercial, hotelero, industrial y suelo permiten construir estrategias sofisticadas.
Pero también aumentan el coste de equivocarse.
Una decisión mediocre sobre un activo de tres millones de euros puede tener mucho más impacto que conseguir unas décimas adicionales de rentabilidad en una pequeña inversión.
Por eso, cuando hablamos de maximizar patrimonio, no hablamos necesariamente de asumir más riesgo.
Hablamos de utilizar mejor lo que ya tenemos.
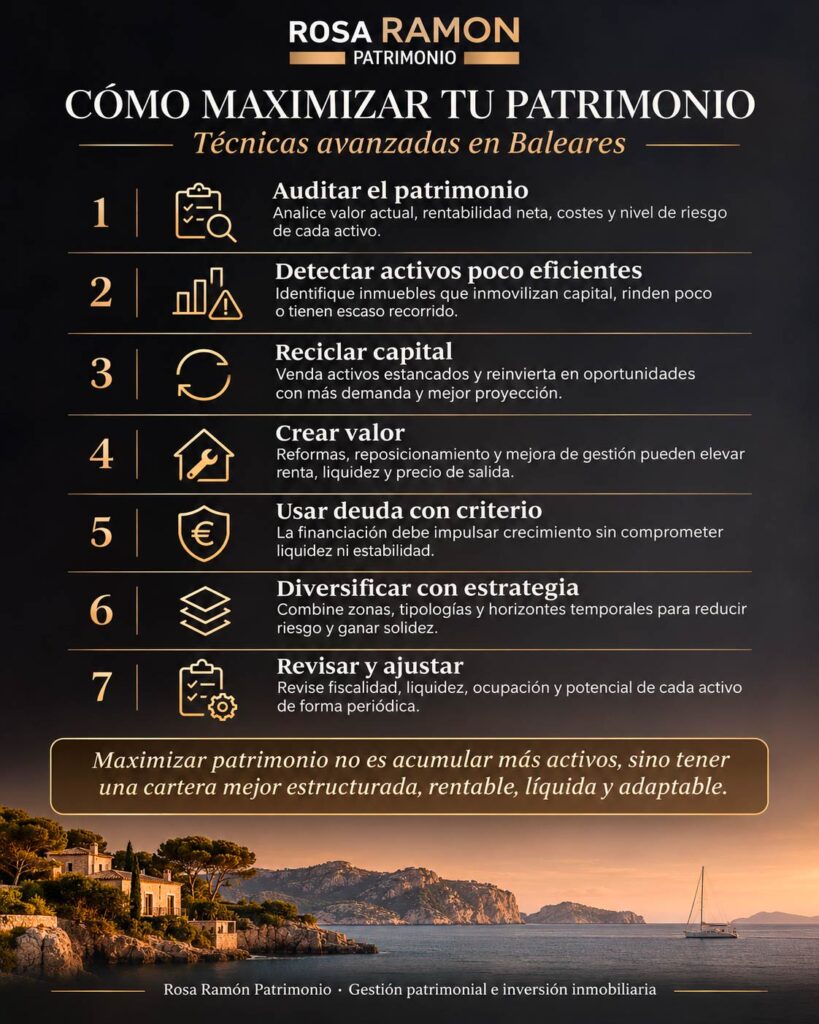
1. Dejar de pensar en propiedades y empezar a pensar en cartera
El primer cambio es conceptual.
Una persona que posee seis inmuebles suele analizarlos de forma individual.
Este piso produce tanto.
Este local está alquilado.
Esta finca la utiliza la familia.
Esta vivienda probablemente subirá de precio.
Pero cuando hablamos de gestión patrimonial, deberíamos observarlos conjuntamente.
Imagine el siguiente patrimonio:
| Activo | Valor aproximado | Ingreso anual neto |
|---|---|---|
| Vivienda en Palma | 850.000 € | 24.000 € |
| Apartamento en Portixol | 700.000 € | 18.000 € |
| Local comercial | 650.000 € | 32.000 € |
| Villa familiar | 1.800.000 € | 0 € |
| Finca rústica | 900.000 € | 0 € |
| Liquidez | 600.000 € | Rentabilidad reducida |
| Patrimonio total | 5.500.000 € |
A primera vista estamos ante un patrimonio importante.
Pero aproximadamente la mitad del capital inmobiliario no produce ingresos.
Eso no significa que deba venderse.
La villa puede cumplir una función familiar perfectamente justificada.
La finca puede tener un extraordinario potencial de revalorización.
Pero necesitamos saberlo.
La primera técnica avanzada consiste precisamente en clasificar cada activo según la función que cumple dentro de la cartera.
2. Asignar una función a cada activo
Podemos dividir los activos en cinco grandes categorías patrimoniales.
Generación de ingresos. Propiedades cuyo objetivo fundamental es producir flujo de caja.
Conservación de capital. Activos especialmente escasos o defensivos cuyo objetivo principal es preservar riqueza.
Crecimiento. Activos donde existe capacidad de generar una revalorización significativa mediante evolución del mercado o intervención del propietario.
Uso familiar. Propiedades cuyo rendimiento no debe medirse únicamente económicamente.
Liquidez. Recursos disponibles para oportunidades, gastos, impuestos o situaciones imprevistas.
Este ejercicio puede revelar problemas rápidamente.
Una familia puede descubrir que el 70 % de su patrimonio está concentrado en conservación de capital y únicamente un 10 % produce ingresos.
Otra puede comprobar que genera muchas rentas, pero prácticamente no dispone de liquidez.
Otra puede descubrir que el patrimonio depende excesivamente de un único edificio.
Maximizar no significa que todas las categorías deban pesar lo mismo.
Significa que la distribución responda a una estrategia.
3. Medir la rentabilidad sobre el valor actual, no sobre lo que costó
Este es uno de los errores patrimoniales más frecuentes.
Imagine una vivienda comprada hace veinte años por 250.000 euros que hoy vale 900.000.
Actualmente produce 18.000 euros netos anuales.
El propietario puede pensar que obtiene una excelente rentabilidad porque recuerda que únicamente pagó 250.000 euros.
Sin embargo, desde el punto de vista patrimonial, hoy tiene 900.000 euros inmovilizados en ese activo.
La rentabilidad económica actual sería aproximadamente:
18.000 / 900.000 = 2 %
La pregunta importante cambia entonces.
¿Mantendría hoy 900.000 euros invertidos en esa propiedad para obtener un 2 % neto?
Quizá sí.
Puede existir una extraordinaria expectativa de revalorización.
Puede ser una propiedad muy defensiva.
Puede existir una razón fiscal o familiar.
Pero también puede ocurrir que exista otro activo capaz de producir un 4,5 % neto con un riesgo similar.
La técnica consiste en valorar periódicamente el patrimonio como si tuviera que decidir nuevamente dónde invertirlo.
4. Utilizar el concepto de coste de oportunidad
Cada euro invertido en una propiedad es un euro que no está invertido en otra.
Esto parece evidente, pero rara vez se aplica a patrimonios antiguos.
Imagine un local valorado en un millón de euros que produce 25.000 euros netos.
Rentabilidad: 2,5 %.
El propietario podría venderlo y adquirir dos activos más pequeños capaces de producir conjuntamente 50.000 euros netos.
La diferencia sería de 25.000 euros anuales.
En diez años, sin considerar otros factores, hablamos de 250.000 euros.
Esto no significa que vender sea necesariamente correcto.
La fiscalidad, el potencial de revalorización, los costes de transmisión y el riesgo de las nuevas inversiones deben analizarse.
Pero el ejemplo demuestra algo importante.
Mantener un activo también es una decisión de inversión.
No vender no significa no decidir.
5. Reciclar capital hacia activos con mayor recorrido
Una de las técnicas más poderosas dentro de un patrimonio inmobiliario consiste en reciclar capital.
El proceso es sencillo conceptualmente:
vender un activo que ha agotado gran parte de su potencial,
materializar la plusvalía,
y trasladar el capital hacia otro activo con mejores perspectivas.
Por ejemplo, una vivienda adquirida hace quince años puede haber experimentado una revalorización extraordinaria.
Quizá actualmente ofrece una rentabilidad muy baja sobre su valor.
Mientras tanto, puede existir un edificio necesitado de reposicionamiento donde la combinación de reforma, alquiler y revalorización permita generar mucho más valor.
No se trata de vender continuamente.
Los costes de transmisión y la fiscalidad hacen que rotar constantemente el patrimonio pueda ser perjudicial.
Se trata de reconocer cuándo un activo ha dejado de ser la mejor utilización posible del capital.
6. Buscar oportunidades de creación de valor, no únicamente de revalorización
Esperar que el mercado suba es una estrategia pasiva.
Crear valor es diferente.
Un inversor puede adquirir una vivienda antigua con buena arquitectura y excelente ubicación cuyo interior haya quedado obsoleto.
Puede mejorar distribución.
Instalaciones.
Eficiencia.
Iluminación.
Calidades.
Presentación.
Si compra correctamente y controla el presupuesto, parte de la futura revalorización procede de su propia intervención.
Imagine:
Compra: 700.000 €
Gastos de adquisición: 80.000 €
Reforma: 170.000 €
Inversión total aproximada: 950.000 €
Valor final razonable: 1.150.000 €
La creación de valor potencial sería de unos 200.000 euros antes de impuestos, financiación, costes de comercialización y otras partidas.
El beneficio no depende únicamente de esperar cinco años.
Parte se crea mediante transformación.
7. El value-add inmobiliario puede aplicarse también a edificios
En edificios completos, las posibilidades aumentan.
Podemos encontrar activos con:
viviendas desactualizadas,
rentas inferiores a mercado dentro de los límites legales y contractuales,
locales vacíos,
instalaciones antiguas,
espacios comunes desaprovechados,
elevados gastos energéticos,
o una gestión poco eficiente.
La estrategia consiste en identificar aquello que puede mejorarse legal y económicamente.
No necesariamente todo a la vez.
Puede elaborarse un plan de cinco o diez años donde las viviendas se reformen progresivamente cuando queden disponibles, se modernicen instalaciones comunes y se reduzcan determinados costes operativos.
La creación de valor se produce poco a poco.
Un edificio correctamente reposicionado puede terminar valiendo significativamente más que la suma inicial de sus partes.
8. Calcular el retorno de cada reforma antes de realizarla
No todas las obras generan valor.
Esta es una de las técnicas más importantes para evitar destruir rentabilidad.
Supongamos una reforma de 100.000 euros.
Si permite incrementar el ingreso neto anual en 8.000 euros, el retorno simple de la inversión sería aproximadamente del 8 % anual.
Pero si esa misma intervención únicamente aumenta la renta en 2.000 euros, el retorno directo sería del 2 %.
Puede seguir teniendo sentido por mantenimiento, revalorización, eficiencia o conservación.
Pero debemos saber por qué estamos gastando.
Antes de realizar inversiones importantes deberíamos plantearnos:
¿Cuánto aumenta la renta?
¿Cuánto aumenta el valor?
¿Cuánto reduce gastos?
¿Cuánto prolonga la vida útil?
¿Cuánto mejora la liquidez futura?
Una reforma que mejora tres de estas variables puede ser extraordinariamente interesante.
9. Aumentar ingresos sin subir indiscriminadamente los alquileres
Maximizar patrimonio no significa presionar constantemente las rentas.
Existen otras formas de aumentar el resultado económico.
Reducir vacancias.
Reducir rotación.
Disminuir averías.
Renegociar determinados servicios.
Optimizar seguros.
Mejorar eficiencia energética.
Actualizar propiedades antes de comercializarlas.
Gestionar mejor los locales vacíos.
En algunos patrimonios, aumentar la ocupación del 90 % al 97 % puede producir más beneficio que intentar incrementar todas las rentas.
La rentabilidad debe analizarse desde el resultado final.
No únicamente desde el precio mensual anunciado.
10. Utilizar deuda estratégicamente
La financiación puede multiplicar la capacidad de inversión.
Pero solamente cuando se utiliza de manera prudente.
Imagine una propiedad de un millón de euros.
Si el inversor aporta un millón completo, controla un activo de un millón.
Si aporta 500.000 y financia otros 500.000 en condiciones sostenibles, puede conservar otros 500.000 para una segunda oportunidad.
Ese es el principio del apalancamiento.
Pero la rentabilidad adicional tiene un precio.
Aumenta el riesgo.
La deuda debe analizarse siempre respecto del flujo de caja del activo.
No respecto de la esperanza de que su precio continúe subiendo.
11. El DSCR: una métrica sencilla que conviene conocer
En inversiones generadoras de ingresos resulta útil observar la relación entre el resultado operativo y el servicio de la deuda.
Se conoce habitualmente como Debt Service Coverage Ratio.
Imagine que un activo produce 90.000 euros anuales disponibles antes de deuda.
Las cuotas anuales de financiación ascienden a 60.000 euros.
90.000 / 60.000 = 1,5
Eso significa que el inmueble genera 1,5 veces el importe necesario para atender su deuda.
Cuanto más ajustada esté esta relación, menor margen existe ante vacancias, reparaciones o incrementos de costes.
No hay un número universal adecuado para todas las operaciones.
Pero pensar en términos de cobertura ayuda a evitar inversiones que únicamente funcionan cuando todo sale perfectamente.
12. Mantener capacidad de endeudamiento también tiene valor
Una familia puede tener activos por diez millones y una financiación tan elevada que prácticamente haya agotado su capacidad bancaria.
Esto reduce flexibilidad.
Puede aparecer una excelente oportunidad y no poder aprovecharse.
Por eso maximizar patrimonio no significa utilizar toda la deuda disponible.
Tener capacidad financiera sin utilizar puede ser una ventaja estratégica.
Especialmente durante periodos donde otros inversores necesitan vender.
La mejor oportunidad puede aparecer precisamente cuando el mercado tiene dificultades.
Y para comprar en esos momentos hace falta liquidez o financiación disponible.
13. Diversificar las fuentes de renta
Un patrimonio compuesto exclusivamente por apartamentos residenciales puede funcionar perfectamente.
Pero depende de un único tipo de mercado.
Podemos añadir otras fuentes de ingresos.
Locales comerciales.
Edificios completos.
Naves industriales.
Logística.
Oficinas.
Determinados activos hoteleros.
Cada categoría presenta riesgos diferentes.
El objetivo no debería ser comprar un poco de todo.
Eso podría generar complejidad innecesaria.
La diversificación debe aportar estabilidad.
14. Analizar correlaciones dentro del propio patrimonio
Dos propiedades diferentes pueden tener prácticamente el mismo riesgo.
Por ejemplo, cinco apartamentos destinados al mismo perfil de arrendatario en una misma zona pueden reaccionar de forma parecida ante cambios económicos.
Diversificar geografía, tipología y perfil de usuario puede reducir concentración.
Una cartera patrimonial podría combinar:
residencial orientado a residentes,
residencial premium,
inmuebles comerciales,
activos productivos,
y liquidez.
El resultado es menos dependencia de una única fuente de demanda.
15. Utilizar la fiscalidad como variable, no como objetivo
Una buena estructura fiscal puede mejorar significativamente el resultado patrimonial.
Pero existe un error peligroso: realizar una inversión mediocre únicamente porque tiene una determinada ventaja fiscal.
La secuencia debería ser la contraria.
Primero debemos encontrar una inversión económicamente sólida.
Después analizar cuál es la mejor estructura jurídica y fiscal para realizarla.
Persona física.
Sociedad.
Holding.
Copropiedad.
Estructura familiar.
La solución puede cambiar según el tamaño del patrimonio, actividad, residencia fiscal, financiación y objetivos sucesorios.
No existe una estructura universalmente mejor.
16. La estructura de propiedad puede convertirse en una herramienta patrimonial
Cuando existen múltiples activos y diferentes sociedades, puede resultar interesante estudiar estructuras que permitan ordenar participaciones, facilitar gestión y preparar la transmisión generacional.
Pero la finalidad no debería limitarse a pagar menos impuestos.
Una estructura patrimonial también puede servir para:
centralizar decisiones,
separar riesgos,
facilitar financiación,
ordenar herencias,
o establecer reglas entre familiares.
Cuanto mayor es el patrimonio, más importante resulta su arquitectura.
Poseer buenos activos dentro de una estructura caótica puede generar problemas importantes.
17. Separar riesgo empresarial y patrimonio familiar
Esta técnica resulta especialmente importante para empresarios.
Una persona puede tener una empresa operativa y, al mismo tiempo, poseer patrimonio inmobiliario considerable.
Mezclar ambos riesgos puede resultar innecesario.
Si todos los inmuebles están vinculados directamente a la actividad empresarial, un problema del negocio puede afectar al conjunto del patrimonio.
Dependiendo de cada caso, puede ser conveniente estudiar estructuras capaces de diferenciar:
actividad empresarial,
inmuebles patrimoniales,
inversiones financieras,
y patrimonio personal.
Estas decisiones requieren análisis jurídico y fiscal específico.
Pero desde una perspectiva estratégica, separar riesgos suele ser una cuestión fundamental.
18. Crear reservas específicas para cada tipo de activo
Una cartera sofisticada no debería depender exclusivamente del dinero que quede en la cuenta a final de mes.
Conviene anticipar gastos.
Podemos establecer reservas para:
mantenimiento,
reformas,
impuestos,
vacancias,
deuda,
y oportunidades.
Imagine un edificio que previsiblemente necesitará 300.000 euros dentro de cinco años para fachada e instalaciones.
Si la propiedad distribuye todos los ingresos durante esos cinco años, llegará el momento de la obra y necesitará nueva financiación.
Una reserva progresiva evita el problema.
Esto convierte gastos extraordinarios en gastos planificados.
19. El mantenimiento preventivo puede aumentar rentabilidad
Parece contradictorio.
Gastar más para ganar más.
Pero el mantenimiento preventivo puede reducir gastos mucho mayores.
Una pequeña filtración solucionada rápidamente puede evitar una reforma importante.
Una revisión de instalaciones puede prevenir una avería.
Una cubierta mantenida correctamente puede prolongar años su vida útil.
Además, una propiedad bien conservada tiene mayor valor comercial.
La gestión técnica no es únicamente un coste.
Forma parte de la estrategia de protección del activo.
20. Mejorar la eficiencia energética puede aumentar simultáneamente varias variables
Las actuaciones de eficiencia pueden tener diferentes efectos.
Reducir costes.
Mejorar confort.
Aumentar atractivo.
Reducir obsolescencia.
Facilitar futura comercialización.
En determinados edificios puede tener sentido revisar aislamiento, climatización, iluminación o instalaciones.
No todas las actuaciones tendrán retorno suficiente.
Pero deberían analizarse especialmente cuando coinciden con otras reformas necesarias.
La inversión eficiente suele ser más interesante cuando evita duplicar obras posteriormente.
21. Comprar inmuebles con problemas solucionables
Existe una diferencia enorme entre un problema y un riesgo.
Una propiedad que necesita reforma tiene un problema que podemos presupuestar.
Una propiedad cuya edificabilidad depende de una interpretación urbanística incierta contiene un riesgo mucho más difícil de medir.
Los inversores experimentados buscan con frecuencia activos donde existen problemas que otros compradores no quieren gestionar, pero que pueden resolverse.
Mala presentación.
Reforma necesaria.
Gestión deficiente.
Distribución mejorable.
Vacancia.
Contratos próximos a vencimiento.
Si conocemos el coste y tenemos capacidad para solucionarlo, esa dificultad puede generar una oportunidad de compra.
22. Evitar problemas que no pueden controlarse
Hay riesgos que no compensan ningún descuento.
Problemas estructurales graves.
Situaciones urbanísticas extremadamente inciertas.
Conflictos jurídicos complejos.
Accesos dudosos.
Contaminación.
Activos cuya viabilidad depende completamente de una futura recalificación.
Un inversor avanzado no es quien acepta más riesgo.
Es quien sabe distinguir riesgo remunerado de riesgo innecesario.
23. Utilizar escenarios en lugar de previsiones únicas
Una técnica sencilla pero extremadamente poderosa consiste en no trabajar con una sola previsión.
Para cada inversión podemos crear tres escenarios.
Escenario prudente.
Rentas ligeramente inferiores, mayores periodos vacíos y gastos superiores.
Escenario central.
Nuestra previsión razonable.
Escenario favorable.
Mejor ocupación, evolución positiva de rentas y posible revalorización.
Si la inversión únicamente funciona en el escenario favorable, probablemente tenemos un problema.
Una buena operación debería seguir siendo razonablemente sostenible en circunstancias menos positivas.
24. Realizar stress tests al patrimonio
No deberíamos limitar esta técnica a nuevas compras.
También puede aplicarse al patrimonio existente.
¿Qué ocurriría si los ingresos por alquiler cayeran un 15 % durante dos años?
¿Qué ocurriría si los tipos de interés aumentaran significativamente?
¿Qué pasaría si necesitáramos 500.000 euros de liquidez?
¿Y si dos locales quedaran vacíos simultáneamente?
¿Podríamos afrontar una rehabilitación importante sin vender?
Estas preguntas revelan la solidez real del patrimonio.
25. Medir la liquidez de cada activo
Una villa de cinco millones y cinco apartamentos de un millón tienen el mismo valor total.
Pero no tienen la misma liquidez.
Para vender parcialmente el segundo patrimonio basta con transmitir un apartamento.
En la villa, hay que vender todo el activo.
La liquidez debe considerarse en la construcción de la cartera.
Especialmente cuando el patrimonio familiar depende de inmuebles de elevado valor unitario.
No significa evitar grandes activos.
Significa equilibrarlos con inversiones que puedan convertirse en efectivo con mayor facilidad.
26. Negociar desde la capacidad de esperar
Una de las mayores ventajas patrimoniales es no tener urgencia.
El vendedor que necesita dinero inmediatamente tiene menor capacidad negociadora.
El comprador que necesita cerrar una operación determinada también.
La liquidez proporciona tiempo.
Y el tiempo permite negociar.
Por eso una cartera bien estructurada puede conseguir mejores operaciones simplemente porque no está obligada a aceptar la primera oportunidad disponible.
La paciencia también produce rentabilidad.
27. Crear una estrategia específica para activos improductivos
Toda cartera debería identificar los activos que no producen ingresos.
Eso no significa que deban venderse.
Pero debemos conocerlos.
Una finca familiar.
Una vivienda vacía.
Un terreno.
Una segunda residencia.
Después hay tres posibles decisiones:
monetizar, transformar o justificar.
Monetizar significa generar ingresos.
Transformar significa realizar actuaciones que permitan aumentar su utilidad o valor.
Justificar significa aceptar conscientemente que cumple una función personal o estratégica y conservarlo.
Lo peligroso es mantener grandes cantidades de capital improductivo simplemente por inercia.
28. La venta parcial puede financiar el crecimiento del resto
Una familia con diez propiedades puede no necesitar financiación bancaria para realizar nuevas inversiones.
Puede vender una de las menos interesantes.
El capital obtenido puede utilizarse para reformar otras, reducir deuda y adquirir un nuevo activo.
Esta estrategia mejora la calidad del patrimonio sin aumentar necesariamente su tamaño inicial.
La obsesión por no vender nunca puede impedir evolucionar.
A veces vender un activo es precisamente lo que permite fortalecer todos los demás.
29. Concentrarse en activos difíciles de reproducir
En Baleares esta técnica resulta especialmente interesante.
Hay propiedades que pueden construirse nuevamente.
Y otras que son prácticamente irrepetibles.
Una primera línea.
Una vista protegida.
Una finca histórica bien situada.
Una ubicación excepcional dentro de Palma.
Una parcela con características urbanísticas muy concretas.
Un edificio entero en una zona consolidada.
Los activos escasos tienen una característica estratégica: la futura oferta competidora está limitada.
No garantiza revalorización.
Pero puede proporcionar una defensa patrimonial adicional.
30. Utilizar Baleares como un mercado de microzonas
Hablar de “mercado inmobiliario de Mallorca” puede ser demasiado general.
Son Vida tiene una dinámica.
Santa Catalina otra.
Portixol otra.
Andratx otra.
Deià otra.
Inca otra.
Manacor otra.
Lo mismo ocurre en Ibiza, Menorca o Formentera.
El inversor avanzado no compra una isla.
Compra una microzona.
Y dentro de ella compra una calle, una orientación, una tipología y un producto concreto.
Cuanto más elevado es el precio, más específica debería ser la due diligence.
31. La información anticipada genera ventaja
Una de las mayores fuentes de creación patrimonial consiste en detectar cambios antes de que estén completamente incorporados al precio.
Nuevas infraestructuras.
Cambios demográficos.
Transformaciones comerciales.
Nuevas áreas empresariales.
Mejoras de comunicaciones.
Escasez creciente en determinadas tipologías.
No se trata de especular con rumores.
Se trata de estudiar datos.
El activo que hoy parece secundario puede convertirse en extraordinario dentro de diez años si la zona está evolucionando estructuralmente.
32. Analizar el comprador futuro antes de comprar
Antes de adquirir un inmueble deberíamos preguntarnos:
¿Quién querrá comprarme esto algún día?
Una vivienda familiar bien ubicada tiene un comprador claro.
Una villa premium tiene otro.
Una nave tiene otro.
Un edificio completo puede interesar a inversores profesionales.
Un terreno problemático puede tener un universo de compradores extremadamente reducido.
Pensar en la salida antes de entrar evita inversiones ilíquidas.
La rentabilidad final no existe hasta que conseguimos monetizarla.
33. El patrimonio necesita indicadores
A medida que aumenta el número de activos, gestionar únicamente mediante intuición resulta peligroso.
Conviene disponer de un pequeño cuadro de mando.
Valor estimado.
Ingresos.
Gastos.
Rentabilidad neta.
Deuda.
Coste financiero.
Vacancia.
Inversiones previstas.
Liquidez.
Evolución del valor.
No hace falta convertir una familia en un fondo de inversión.
Pero sí saber qué está ocurriendo.
Lo que no se mide tiende a gestionarse peor.
34. Revisar el patrimonio al menos una vez al año
Una revisión patrimonial anual puede cambiar mucho.
No debería limitarse a comprobar cuánto han subido los inmuebles.
Hay que preguntar:
¿Qué activos han funcionado mejor?
¿Cuáles producen menos?
¿Qué reformas vienen?
¿Qué contratos vencen?
¿Qué deuda cambia de condiciones?
¿Cuánta liquidez necesitamos?
¿Qué activos venderíamos?
¿Qué compraríamos?
¿Ha cambiado la situación familiar?
La estrategia patrimonial debe evolucionar.
Una cartera excelente hace diez años puede no ser adecuada actualmente.
35. Preparar el patrimonio para la siguiente generación
Maximizar patrimonio no significa únicamente conseguir el mayor valor posible durante nuestra vida.
También significa evitar que ese valor se destruya cuando cambia de generación.
Una herencia mal preparada puede fragmentar propiedades.
Crear conflictos.
Generar necesidad urgente de liquidez.
Dejar activos difíciles de administrar.
O convertir a hermanos con objetivos diferentes en copropietarios de numerosos inmuebles.
La planificación sucesoria debería formar parte de la estrategia mucho antes de resultar necesaria.
Un patrimonio bien estructurado puede transmitirse.
Uno desordenado puede convertirse en un problema.
36. Profesionalizar sin perder el control
Cuando el patrimonio crece, el propietario no debería necesariamente hacer más cosas.
Debería controlar mejor quién las hace.
Gestión inmobiliaria.
Mantenimiento.
Fiscalidad.
Legal.
Financiación.
Valoraciones.
Obras.
Seguros.
El objetivo es disponer de especialistas coordinados alrededor de una estrategia común.
La profesionalización no significa entregar las decisiones.
Significa disponer de mejor información para tomarlas.
El verdadero objetivo: aumentar el rendimiento por unidad de riesgo
Maximizar patrimonio no significa conseguir la máxima rentabilidad posible.
Esa estrategia puede terminar destruyendo precisamente aquello que queremos proteger.
La verdadera sofisticación aparece cuando conseguimos mejorar simultáneamente varias variables:
más ingresos,
mejor calidad de activos,
menor riesgo,
más liquidez,
deuda sostenible,
y mayor capacidad de adaptación.
Una buena inversión no es únicamente aquella que gana mucho.
Es aquella cuya recompensa compensa razonablemente el riesgo asumido.
Un ejemplo de transformación patrimonial
Imagine una familia con seis millones de euros distribuidos de esta forma:
| Situación inicial | Valor |
|---|---|
| 3 viviendas con baja rentabilidad | 2.400.000 € |
| Villa familiar | 1.500.000 € |
| Finca improductiva | 900.000 € |
| Local comercial | 700.000 € |
| Liquidez | 500.000 € |
Después del análisis deciden vender una vivienda con baja rentabilidad y la finca improductiva.
Obtienen aproximadamente 1,7 millones antes de costes e impuestos.
Destinan parte a adquirir un pequeño edificio residencial con potencial de mejora.
Otra parte a reformar una de las viviendas existentes.
Y mantienen 400.000 euros adicionales de liquidez.
El patrimonio inicial puede ser prácticamente el mismo.
Pero ahora:
produce más ingresos,
está mejor diversificado,
tiene mayor liquidez,
y parte del crecimiento futuro depende de actuaciones controlables.
Eso es maximización patrimonial.
No necesariamente tener más.
Tener mejor.
Conclusión: las técnicas avanzadas empiezan por hacerse mejores preguntas
No existe ningún truco secreto capaz de multiplicar un patrimonio sin riesgo.
Las técnicas realmente avanzadas son mucho menos espectaculares.
Medir rentabilidad correctamente.
Calcular coste de oportunidad.
Reciclar capital.
Crear valor mediante reformas y reposicionamiento.
Utilizar deuda de forma prudente.
Separar riesgos.
Diversificar.
Mantener liquidez.
Analizar escenarios.
Planificar la fiscalidad y la sucesión.
Y revisar periódicamente si cada activo continúa mereciendo el capital que tiene asignado.
En Baleares, donde el valor de los activos inmobiliarios puede ser extraordinariamente elevado, aplicar correctamente estas técnicas puede representar diferencias patrimoniales muy importantes durante décadas.
En Rosa Ramón Patrimonio trabajamos precisamente desde esa visión global.
No analizamos únicamente cuánto vale una propiedad.
Analizamos qué función cumple, cuánto produce, qué riesgo incorpora, qué capital mantiene inmovilizado y si existen alternativas capaces de mejorar el conjunto de la cartera.
Porque llega un momento en el que acumular patrimonio deja de ser suficiente.
El siguiente nivel consiste en conseguir que cada euro del patrimonio tenga una función, un rendimiento y una estrategia.
Ese es el verdadero significado de maximizar patrimonio.
