Cómo construir un futuro financiero resiliente a través de activos reales
Construir patrimonio no consiste únicamente en acumular dinero.
Consiste en conseguir que ese dinero conserve su capacidad de compra, produzca ingresos, resista periodos económicos difíciles y pueda seguir cumpliendo una función dentro de diez, veinte o treinta años.
Ahí es donde entran en juego los activos reales.
Inmuebles, suelo, infraestructuras, determinados negocios, activos productivos y otros bienes tangibles tienen una característica que los diferencia del dinero mantenido simplemente en una cuenta: representan algo que existe, que puede utilizarse y, en muchos casos, que puede generar ingresos.
Pero conviene evitar una idea demasiado simplista.
Comprar activos reales no garantiza automáticamente un futuro financiero sólido.
Un inmueble mal elegido puede perder valor. Un terreno sin aprovechamiento puede inmovilizar capital durante décadas. Un local vacío puede generar gastos constantemente. Y una propiedad espectacular comprada a un precio excesivo puede convertirse en una inversión mediocre.
La resiliencia patrimonial no depende solo de poseer activos.
Depende de qué activos tenemos, cuánto producen, cuánto cuestan, qué riesgos soportan y qué capacidad tienen para seguir siendo útiles en diferentes escenarios económicos.
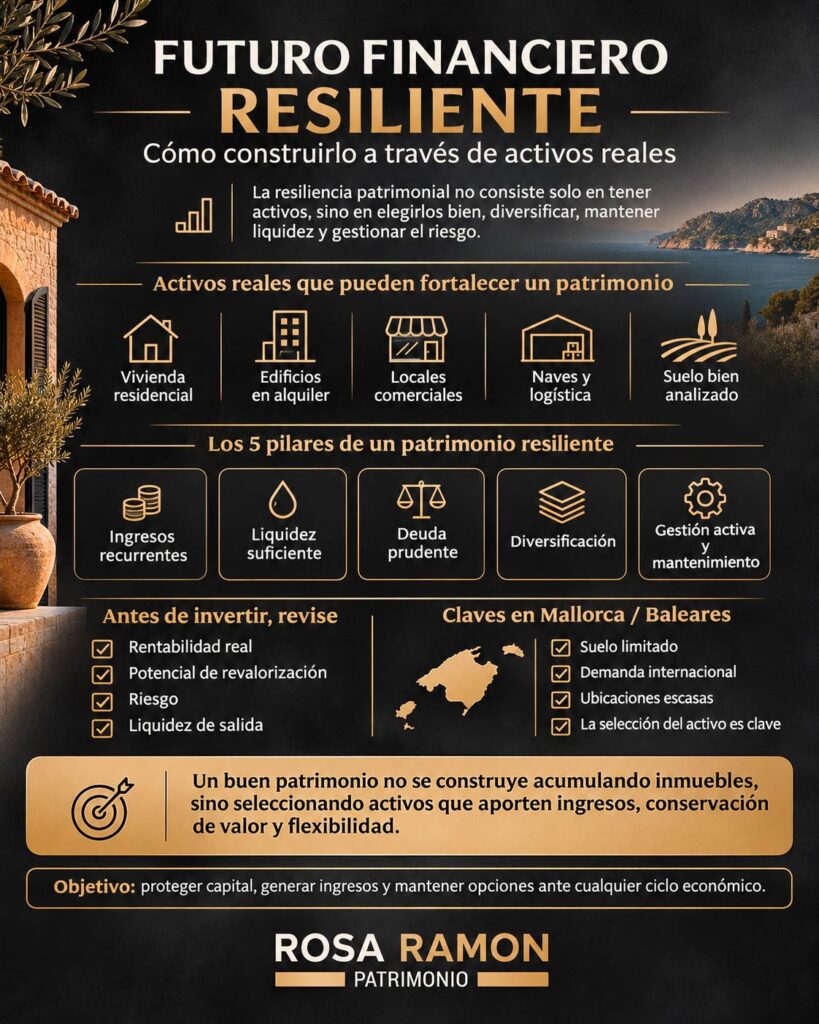
¿Qué significa realmente tener un patrimonio resiliente?
Un patrimonio resiliente es aquel que puede soportar cambios sin obligar a su propietario a tomar decisiones desesperadas.
Inflación.
Subidas de tipos de interés.
Caídas de determinados mercados.
Periodos de menor actividad económica.
Gastos extraordinarios.
Cambios familiares.
Herencias.
Necesidad de liquidez.
Un patrimonio frágil puede tener mucho valor sobre el papel y, sin embargo, depender excesivamente de que todo funcione bien.
Imagine una familia con cinco millones de euros concentrados en varias propiedades, todas hipotecadas y con poca liquidez disponible.
El patrimonio es considerable.
Pero si dos viviendas quedan vacías, aparece una reforma importante y los costes financieros aumentan, la situación puede tensarse rápidamente.
Ahora imagine otra familia con el mismo patrimonio, pero distribuido entre activos inmobiliarios generadores de renta, liquidez suficiente, deuda moderada y algunas inversiones fuera del sector inmobiliario.
El valor total puede ser parecido.
La resistencia ante problemas económicos es completamente diferente.
La resiliencia no consiste en evitar todos los riesgos.
Consiste en evitar que un problema concreto pueda comprometer todo el patrimonio.
Los activos reales aportan algo que el dinero por sí solo no puede ofrecer
El dinero es extraordinariamente útil.
Proporciona liquidez.
Permite aprovechar oportunidades.
Facilita afrontar gastos inesperados.
Pero mantener grandes cantidades de dinero durante largos periodos tiene un inconveniente evidente: su poder adquisitivo puede reducirse con la inflación.
Un activo real puede ofrecer una protección diferente.
Una vivienda proporciona alojamiento.
Un local comercial permite desarrollar una actividad.
Una nave industrial sirve para producir o almacenar.
Un terreno dispone de un recurso limitado.
Un edificio puede generar múltiples alquileres.
Es decir, su valor no depende únicamente de que alguien esté dispuesto a pagar más en el futuro.
Existe una utilidad económica detrás.
Esa utilidad puede ayudar a sostener el valor a largo plazo.
La vivienda sigue siendo uno de los activos reales más accesibles
Para muchas familias, la vivienda constituye el primer activo patrimonial importante.
Pero debemos distinguir claramente entre una vivienda para vivir y una vivienda como inversión.
La primera proporciona utilidad personal.
La segunda debería analizarse mediante criterios económicos.
Ubicación.
Precio de adquisición.
Demanda.
Renta posible.
Costes.
Mantenimiento.
Fiscalidad.
Liquidez.
Posibilidad de revalorización.
Una vivienda que cumple bien estas características puede aportar dos fuentes de creación de patrimonio.
Por un lado, ingresos periódicos mediante alquiler.
Por otro, revalorización del activo con el tiempo.
Esta combinación explica por qué el residencial continúa siendo uno de los pilares tradicionales de muchos patrimonios familiares.
Pero no todas las viviendas protegen patrimonio de la misma manera
Existe una gran diferencia entre comprar una vivienda porque parece barata y comprarla porque dispone de buenas características patrimoniales.
Una vivienda puede tener un precio atractivo porque se encuentra en una zona con poca demanda.
Puede necesitar obras importantes.
Puede tener problemas de accesibilidad.
Puede encontrarse en un edificio con gastos elevados.
O puede tener una distribución que resulte cada vez menos atractiva.
El verdadero activo defensivo suele reunir características diferentes.
Buena ubicación.
Demanda estable.
Facilidad para alquilar.
Mantenimiento razonable.
Liquidez suficiente si algún día necesita venderse.
Y alguna característica que dificulte que aparezca una oferta ilimitada de propiedades equivalentes.
Comprar bien continúa siendo mucho más importante que comprar barato.
La escasez es una característica fundamental de muchos buenos activos reales
Los activos más resistentes suelen tener algún elemento difícil de reproducir.
Una ubicación excepcional.
Un suelo limitado.
Una licencia determinada.
Un edificio histórico.
Una primera línea de mar.
Una parcela con características singulares.
Un local situado en un eje comercial consolidado.
Cuanto más fácilmente pueda reproducirse un producto, mayor será la posibilidad de que aparezca nueva oferta.
En cambio, determinados activos poseen una escasez estructural.
En Baleares esto resulta especialmente evidente.
Mallorca, Menorca, Ibiza y Formentera tienen territorio limitado. Además, determinadas zonas están protegidas o tienen restricciones urbanísticas que impiden aumentar indefinidamente la oferta.
Esto no significa que cualquier inmueble balear vaya a aumentar de precio.
Significa que los activos realmente escasos pueden tener una protección adicional frente a una oferta futura difícil de expandir.
El alquiler convierte un activo físico en una fuente de flujo de caja
El patrimonio puede crecer mediante revalorización.
Pero la revalorización no paga facturas mientras no se venda el activo.
Los ingresos sí.
Por eso los activos capaces de producir rentas tienen un papel especialmente interesante dentro de una estrategia de largo plazo.
Un inmueble correctamente alquilado puede generar ingresos que permitan pagar mantenimiento, impuestos, financiación y otras necesidades patrimoniales.
Pero nuevamente debemos mirar el resultado neto.
Una vivienda que produce 24.000 euros anuales y cuesta 12.000 entre gastos, mantenimiento, vacancias y obligaciones tiene una rentabilidad muy diferente de otra que produce los mismos ingresos con únicamente 5.000 euros de costes.
El ingreso bruto impresiona.
El flujo neto construye patrimonio.
El edificio completo permite desarrollar una estrategia todavía más profesional
Cuando un patrimonio crece, puede tener sentido pasar de unidades aisladas a activos más complejos.
Un edificio completo permite distribuir el riesgo entre varios inquilinos y gestionar conjuntamente mantenimiento, reformas y estrategia comercial.
También permite crear valor mediante una administración más eficiente.
Por ejemplo, un edificio con viviendas desactualizadas puede mejorar progresivamente su rentabilidad mediante reformas realizadas cuando las unidades quedan disponibles.
Los locales de planta baja pueden gestionarse de forma diferente.
Las instalaciones comunes pueden modernizarse.
Los contratos pueden revisarse de manera coordinada.
La rentabilidad no depende únicamente de que suba el mercado.
Parte del valor puede crearlo directamente el propietario mediante gestión.
El patrimonio comercial puede aportar una fuente de rentabilidad diferente
Los locales comerciales funcionan de forma distinta al residencial.
La estabilidad depende mucho del negocio que ocupa el inmueble.
Un buen local situado en una ubicación consolidada y alquilado a un operador solvente puede aportar contratos relativamente estables e ingresos atractivos.
Pero también tiene riesgos.
Un negocio puede cerrar.
Una calle comercial puede cambiar.
Una actividad puede perder demanda.
Un local muy especializado puede necesitar inversiones importantes para adaptarse a un nuevo inquilino.
La resiliencia aparece cuando no dependemos exclusivamente de una única tipología de activo.
Combinar vivienda residencial con determinados activos comerciales puede ofrecer una diversificación interesante dentro del propio patrimonio inmobiliario.
Los activos industriales y logísticos dependen más directamente de la actividad empresarial.
Almacenamiento.
Distribución.
Comercio electrónico.
Producción.
Servicios.
En mercados insulares como Baleares, la logística tiene características particulares y el suelo industrial bien conectado puede ser escaso.
Pero nuevamente hay que distinguir calidad de cantidad.
Una nave bien situada, con acceso adecuado, distribución funcional y características técnicas demandadas por empresas puede mantener una buena utilidad durante años.
Una nave obsoleta o mal comunicada puede requerir grandes inversiones para seguir siendo competitiva.
La resiliencia patrimonial siempre vuelve al mismo principio:
comprar activos que sigan siendo útiles dentro de muchos años.
El suelo ofrece potencial, pero también uno de los mayores niveles de incertidumbre
Comprar suelo puede generar importantes plusvalías.
Pero también puede inmovilizar capital durante mucho tiempo.
La clasificación urbanística, las licencias, las cargas, la disponibilidad de servicios y los cambios de planeamiento pueden alterar completamente el resultado.
Por eso el suelo no debería considerarse automáticamente un activo defensivo.
Puede ser un activo de crecimiento.
Pero requiere mayor capacidad técnica, paciencia y liquidez.
Dentro de una cartera patrimonial diversificada puede tener sentido.
Como única apuesta del patrimonio familiar puede resultar demasiado concentrado.
En Mallorca existe un segmento que conviene analizar separadamente.
El residencial premium.
Una villa en Son Vida, Bendinat o Port d’Andratx no se compra únicamente por su rentabilidad de alquiler.
El comprador puede valorar privacidad, seguridad, ubicación, vistas, arquitectura, calidad de vida y escasez.
Estos activos pueden funcionar parcialmente como reserva patrimonial para compradores internacionales con gran capacidad económica.
Pero la palabra “lujo” no debería utilizarse como justificación para pagar cualquier precio.
Una buena propiedad premium debe seguir teniendo lógica patrimonial.
Ubicación difícil de reproducir.
Demanda internacional.
Calidad.
Privacidad.
Liquidez dentro de su segmento.
Y un precio razonablemente defendible.
El lujo verdadero puede proteger patrimonio.
El falso lujo simplemente inmoviliza mucho dinero.
Un patrimonio resiliente necesita diversificación incluso dentro de los activos reales
Tener diez viviendas no significa estar diversificado si todas se encuentran en la misma zona y dependen del mismo perfil de inquilino.
Una cartera puede distribuirse entre distintas funciones.
| Tipo de activo | Función posible dentro del patrimonio |
|---|---|
| Vivienda residencial | Generación estable de rentas |
| Residencial premium | Conservación de capital |
| Local comercial | Ingresos y diversificación |
| Nave industrial o logística | Exposición a actividad empresarial |
| Edificio completo | Gestión activa y creación de valor |
| Suelo | Crecimiento potencial a largo plazo |
| Liquidez | Seguridad y capacidad de aprovechar oportunidades |
La proporción adecuada depende del patrimonio, la edad, los ingresos, las necesidades familiares y la tolerancia al riesgo de cada propietario.
No confunda diversificación con acumular propiedades
Una familia puede empezar comprando una vivienda para alquilar.
Después otra.
Después un local.
Después una finca.
Y con el paso de veinte años descubrir que posee ocho activos que nunca fueron seleccionados como una cartera.
Simplemente se fueron acumulando.
Ese patrimonio puede funcionar perfectamente.
Pero también puede contener activos que ya no cumplen ninguna función.
Una vivienda con muy baja rentabilidad.
Un local permanentemente vacío.
Una finca cuyo mantenimiento consume una cantidad importante.
Una segunda residencia utilizada diez días al año.
Un patrimonio resiliente no debería crecer por acumulación accidental.
Debería tener una estructura.
La liquidez también es un activo
Existe una cierta tendencia a considerar que el dinero en efectivo está “sin trabajar”.
No siempre.
La liquidez cumple una función importantísima.
Permite afrontar imprevistos.
Evita vender propiedades con prisas.
Permite realizar reformas.
Facilita aprovechar oportunidades.
Y proporciona tranquilidad.
Un patrimonio completamente invertido puede parecer eficiente hasta el día en que aparecen simultáneamente varios gastos importantes.
La cuestión no es eliminar la liquidez.
Es mantener una cantidad razonable.
Demasiado efectivo durante demasiado tiempo puede perder poder adquisitivo.
Demasiado poco efectivo puede obligar a vender activos en el peor momento.
La deuda puede acelerar la construcción de patrimonio
El apalancamiento permite controlar activos de mayor valor utilizando una parte de capital propio.
Utilizado correctamente puede acelerar considerablemente la creación patrimonial.
Imagine una propiedad que genera suficientes ingresos para atender cómodamente su financiación y todavía produce flujo de caja.
Con el tiempo, la deuda disminuye mientras el propietario aumenta su participación económica en el activo.
Pero la deuda también puede destruir resiliencia.
Si la inversión depende de ocupación permanente, tipos de interés bajos y revalorizaciones continuas, cualquier cambio puede generar problemas.
La financiación debe diseñarse para escenarios normales y adversos.
No únicamente para el escenario perfecto.
El objetivo no debería ser maximizar deuda ni eliminarla completamente
Hay familias que consideran que cualquier deuda es mala.
Otras utilizan financiación agresivamente porque quieren acelerar su crecimiento.
Ambas posiciones pueden ser razonables en determinadas circunstancias.
Pero patrimonialmente suele ser más interesante analizar la función de cada deuda.
¿Financia un activo productivo?
¿El activo genera suficiente flujo?
¿El coste financiero es sostenible?
¿Existe liquidez suficiente?
¿La deuda está concentrada en pocos vencimientos?
¿Podemos soportar una caída temporal de ingresos?
La deuda inteligente proporciona flexibilidad.
La deuda excesiva la elimina.
El mantenimiento es parte de la inversión
Comprar un activo físico implica conservarlo.
Este principio parece evidente, pero muchos patrimonios inmobiliarios se deterioran lentamente porque el mantenimiento se considera únicamente un gasto.
Un edificio que se mantiene correctamente conserva mejor su atractivo.
Reduce averías.
Evita intervenciones urgentes.
Y protege su liquidez futura.
Por eso una parte de los ingresos debería reservarse para inversiones de mantenimiento.
Cubiertas.
Fachadas.
Instalaciones.
Ascensores.
Climatización.
Eficiencia.
Accesibilidad.
El patrimonio inmobiliario necesita capital para seguir siendo competitivo.
Las reformas pueden convertirse en una fuente directa de creación de valor
Una de las ventajas de los activos reales es que el propietario puede intervenir sobre ellos.
Una vivienda correctamente ubicada pero anticuada puede transformarse.
Un local puede adaptarse.
Un edificio puede mejorar sus instalaciones.
Una propiedad puede dividir mejor sus espacios.
El inversor no depende únicamente de que el mercado suba.
Puede aumentar directamente el valor mediante gestión y capital.
Pero debe existir disciplina.
Una reforma de 200.000 euros no significa automáticamente 200.000 euros adicionales de valor.
Antes de invertir debe estudiarse qué mejoras reconoce realmente el mercado.
La eficiencia energética será cada vez más importante
El coste energético y las nuevas exigencias regulatorias están aumentando la importancia de la eficiencia de los edificios.
Un inmueble eficiente puede necesitar menos energía, ofrecer mayor confort y resultar más atractivo para determinados compradores e inquilinos.
Además, edificios antiguos pueden requerir inversiones durante los próximos años para mantenerse competitivos.
Por eso la eficiencia debería considerarse ya como parte de la conservación patrimonial.
No únicamente como una cuestión medioambiental.
Una vivienda con elevado consumo energético y grandes necesidades de rehabilitación futura incorpora un pasivo oculto que debería reflejarse en el precio.
Los activos reales también pueden perder valor
Conviene decirlo claramente.
No existe un activo real que garantice beneficios.
Un inmueble puede bajar.
Un terreno puede permanecer bloqueado.
Un local puede quedar vacío.
Una nave puede resultar obsoleta.
Una explotación puede dejar de ser rentable.
La ventaja de los activos reales no consiste en que sean inmunes a los problemas.
Consiste en que, cuando están bien seleccionados, existe una utilidad económica subyacente que puede ayudar a sostener su valor.
Por eso la due diligence es fundamental.
La rentabilidad no debería medirse únicamente en porcentaje
Dos inversiones pueden ofrecer exactamente un 4 % y ser completamente diferentes.
Una puede necesitar prácticamente ninguna intervención.
Otra puede exigir gestión constante.
Una puede venderse en semanas.
Otra puede tardar años.
Una puede estar en una ubicación con enorme demanda futura.
Otra puede estar perdiendo población.
Por eso una buena decisión debería analizar al menos cuatro dimensiones.
Rentabilidad.
Revalorización potencial.
Riesgo.
Liquidez.
El activo que ofrece el mayor porcentaje inicial no necesariamente es el mejor.
La liquidez futura es una característica patrimonial
Comprar es fácil cuando se dispone de dinero.
Vender correctamente puede ser mucho más complicado.
Antes de adquirir un activo debería plantearse quién podría comprárselo dentro de diez años.
Una vivienda estándar bien ubicada puede tener miles de compradores potenciales.
Una propiedad extraordinariamente singular de diez millones de euros puede tener únicamente unas decenas.
Un terreno con problemas urbanísticos puede tener todavía menos.
Esto no significa que los activos ilíquidos sean malos.
Significa que el propietario debe conocer esa característica antes de invertir.
Un patrimonio resiliente necesita activos cuya liquidez conjunta permita adaptarse.
La resiliencia también implica poder decir que no
Durante periodos alcistas aparece una sensación peligrosa.
Parece que hay que invertir constantemente.
Que mantener liquidez es perder oportunidades.
Que cualquier inmueble comprado hoy será más caro mañana.
Una estrategia patrimonial sólida debe permitir esperar.
No invertir también puede ser una decisión.
Si no encontramos un activo suficientemente bueno, conservar liquidez durante un periodo puede ser preferible a comprar una propiedad mediocre únicamente para tener el dinero invertido.
El patrimonio se construye tanto mediante buenas compras como evitando malas compras.
Reciclar capital es una herramienta fundamental
Un activo no tiene que mantenerse para siempre.
Puede llegar un momento en que haya cumplido su función.
Quizá se ha revalorizado mucho.
Quizá su rentabilidad ha disminuido.
Quizá necesita inversiones importantes.
O ha aparecido otra oportunidad con mejores características.
En ese momento puede tener sentido vender y reinvertir.
A esto podemos llamarlo reciclar capital.
No consiste en especular constantemente.
Consiste en mejorar progresivamente la calidad del patrimonio.
La pregunta que debería hacerse periódicamente cualquier propietario
Existe una pregunta muy sencilla que puede revelar mucho:
Si hoy no tuviera este inmueble y dispusiera de su valor en efectivo, ¿volvería a comprarlo?
Si la respuesta es sí, probablemente exista una buena razón para mantenerlo.
Si la respuesta es claramente no, deberíamos estudiar qué función continúa cumpliendo dentro del patrimonio.
Puede existir un motivo sentimental.
Fiscal.
Familiar.
Estratégico.
Todos pueden ser válidos.
Pero conviene que sea una decisión consciente.
El futuro financiero también depende de la sucesión
Un patrimonio no debería diseñarse únicamente pensando en su propietario actual.
¿Qué ocurrirá cuando pase a la siguiente generación?
Una cartera con veinte pequeños inmuebles repartidos entre varios herederos puede ser extremadamente compleja de administrar.
Un edificio completo puede requerir una gestión profesional.
Una sociedad familiar puede necesitar reglas de gobierno.
Las propiedades internacionales pueden introducir fiscalidad en distintas jurisdicciones.
Por eso la resiliencia tiene también una dimensión sucesoria.
Un patrimonio difícil de dividir o gestionar puede perder valor precisamente cuando cambia de generación.
Los activos reales deberían convivir con activos financieros
Construir un futuro financiero resiliente a través de activos reales no significa invertir absolutamente todo en ladrillo, suelo o negocios físicos.
La diversificación entre activos reales y financieros puede aportar una estructura mucho más flexible.
Los activos financieros proporcionan liquidez y acceso rápido al capital.
Los activos inmobiliarios pueden aportar estabilidad, ingresos y protección patrimonial.
La combinación depende de cada familia.
Una persona con el 90 % de su patrimonio en inmuebles quizá necesite aumentar la parte líquida.
Otra con prácticamente todo su patrimonio en efectivo puede necesitar activos capaces de producir y conservar valor a largo plazo.
La estrategia debe partir de lo que ya existe.
Cómo estructuraría una cartera patrimonial resiliente
No existe una distribución universal.
Pero sí podemos establecer funciones.
Una parte del patrimonio debe proporcionar liquidez.
Otra debería generar ingresos recurrentes.
Otra puede buscar crecimiento.
Otra puede cumplir una función defensiva.
Y determinadas inversiones pueden asumir mayor riesgo a cambio de mayor potencial.
| Función | Ejemplos |
|---|---|
| Liquidez | Efectivo y activos financieros líquidos |
| Ingresos | Vivienda alquilada, locales, edificios |
| Conservación de capital | Inmuebles premium escasos y bien ubicados |
| Crecimiento | Reformas, reposicionamientos, determinados suelos |
| Diversificación | Activos financieros, empresariales e inmobiliarios diferentes |
La proporción dependerá completamente de cada situación.
Lo importante es que cada activo tenga un motivo para estar dentro de la cartera.
La resiliencia se construye antes de que aparezcan los problemas
Cuando llegan periodos difíciles resulta complicado reorganizar patrimonio.
Los compradores desaparecen.
La financiación se endurece.
La liquidez se vuelve más valiosa.
Por eso las decisiones defensivas deben tomarse durante los buenos momentos.
Reducir deuda excesiva.
Crear reservas.
Vender activos poco estratégicos.
Diversificar.
Actualizar inmuebles.
Ordenar estructuras.
Preparar sucesiones.
Todo esto puede parecer menos urgente cuando la economía funciona bien.
Precisamente por eso es el mejor momento para hacerlo.
Mallorca puede desempeñar un papel importante dentro de una estrategia patrimonial
Mallorca reúne varias características interesantes para determinados patrimonios.
Territorio limitado.
Alta demanda internacional.
Buena conectividad europea.
Calidad de vida.
Mercado residencial consolidado.
Oferta limitada en determinadas microzonas.
Estas características pueden favorecer la conservación de valor en activos muy concretos.
Pero nuevamente debemos evitar generalizaciones.
No todo inmueble en Mallorca es defensivo.
No toda villa es premium.
No todo suelo constituye una oportunidad.
Y no todo activo caro es un buen activo.
En mercados con precios elevados, la selección es todavía más importante.
Un ejemplo sencillo: dos familias con cinco millones de patrimonio
Imagine dos patrimonios exactamente iguales en valor.
La primera familia tiene 4,5 millones invertidos en dos viviendas utilizadas como segunda residencia y 500.000 euros de liquidez.
Las propiedades no producen ingresos y tienen gastos elevados.
La segunda tiene dos millones en residencial alquilado, un millón en un local bien arrendado, un millón en activos financieros líquidos y otro millón en una vivienda familiar.
Ambas familias tienen cinco millones.
Pero no tienen el mismo patrimonio.
Una depende mucho más de la revalorización inmobiliaria.
La otra dispone de ingresos, liquidez y varios tipos de activo.
La resiliencia no puede medirse mirando únicamente el patrimonio neto.
Hay que entender su estructura.
Un patrimonio sólido debería poder responder a cinco preguntas
Antes de considerar que una cartera está correctamente preparada, deberíamos poder responder con claridad:
| Pregunta | Qué queremos conocer |
|---|---|
| ¿Cuánto dinero produce? | Capacidad de generar ingresos |
| ¿Cuánto cuesta mantenerlo? | Carga real del patrimonio |
| ¿Cuánto debemos? | Riesgo financiero |
| ¿Cuánto podemos convertir rápidamente en efectivo? | Liquidez |
| ¿Qué ocurriría en un escenario adverso? | Resistencia |
Si alguna de estas respuestas resulta preocupante, existe trabajo que hacer.
El error de perseguir siempre la máxima rentabilidad
Un futuro financiero resiliente no se construye intentando obtener la mayor rentabilidad posible en cada operación.
Se construye buscando una relación razonable entre rentabilidad y riesgo.
Aceptar una rentabilidad ligeramente inferior puede tener sentido si el activo ofrece mucha más estabilidad, liquidez o seguridad.
Esto se vuelve especialmente importante cuando el patrimonio ya es considerable.
La persona que está construyendo sus primeros 100.000 euros puede necesitar asumir más riesgo.
Quien ha construido diez millones puede tener como prioridad principal no destruirlos.
Las estrategias deberían evolucionar con el patrimonio.
La verdadera riqueza es tener opciones
Un patrimonio resiliente proporciona algo más valioso que una determinada cifra.
Proporciona opciones.
Permite rechazar una mala oferta.
Permite esperar.
Permite ayudar a la familia.
Permite aprovechar una oportunidad.
Permite afrontar un problema sin vender apresuradamente.
Permite cambiar de estrategia.
Por eso la liquidez, la diversificación y la ausencia de deuda excesiva son tan importantes como la rentabilidad.
Un patrimonio que obliga constantemente a tomar decisiones bajo presión no es realmente resiliente.
Conclusión: los activos reales son herramientas, no garantías
Los activos reales pueden desempeñar un papel fundamental en la construcción de un futuro financiero sólido.
Viviendas.
Edificios.
Locales.
Naves.
Suelo.
Negocios.
Todos representan bienes con utilidad económica y capacidad potencial para producir ingresos o conservar valor.
Pero el verdadero patrimonio no se construye simplemente acumulándolos.
Se construye seleccionando bien, diversificando, manteniendo liquidez, utilizando prudentemente la deuda y revisando periódicamente qué función cumple cada inversión.
En Rosa Ramón Patrimonio trabajamos precisamente desde esa perspectiva.
No analizamos un inmueble únicamente preguntándonos cuánto puede subir de precio.
Analizamos cómo encaja dentro del patrimonio completo, qué rentabilidad puede producir, qué riesgos incorpora, qué liquidez ofrece y qué función puede cumplir durante los próximos años.
Porque construir patrimonio es importante.
Construir un patrimonio capaz de resistir cambios económicos, familiares y generacionales es mucho más importante.
Y ese es, en última instancia, el objetivo de un futuro financiero realmente resiliente.
